

Table of Contents
銀行推居屋網上按揭 | 拆解按揭騙局避開陷阱 | 試行網上申請免紙本證明
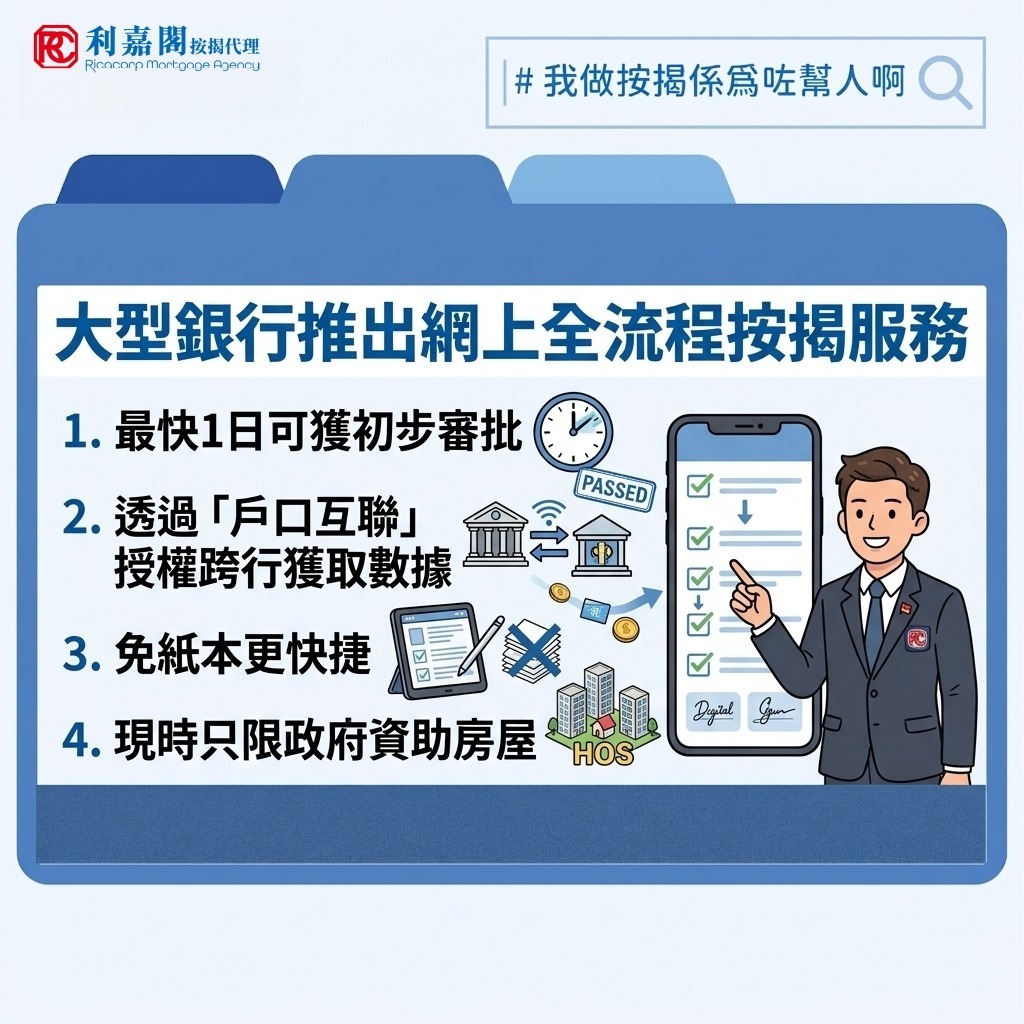
日前有報道指一對首置夫婦被騙去交所謂的按揭申請「保證金」,不幸招致逾30萬元損失。其實這類騙局之所以屢屢得逞,並非因為事主愚昧,而是按揭申請程序繁複、文件要求眾多,當中的資訊不對稱給予騙徒可乘之機。一般買家因不熟悉銀行的正規審批程序,容易將所謂的「特快渠道」誤信為真。值得一提的是,近期本港有大型銀行領先業界,推出了政府資助房屋的網上全流程按揭服務,標榜最快一個工作天即可獲初步審批,買家甚至可透過「戶口互聯」(IADS)授權跨行獲取數據,免去提交紙本證明的麻煩,這對於追求便捷的買家而言實乃好消息。不過需要留意,由於該線上服務目前尚處於試行階段,現時僅適用於政府資助房屋的按揭申請,一般私樓買家暫時未能使用。
銀行推居屋網上按揭 | 享政府法定擔保降低風險 | 審批彈性大且還款期更長
新服務的目標客戶僅限於政府資助房屋的申請人。居屋的性質與私人住宅不同,前者(不包括由房協興建的居屋)擁有來自房委會提供的最長達50年的按揭貸款擔保。對於銀行而言,借款給一般受薪人士,其還款能力或會隨經濟環境波動;但背後有政府法定組織擔保,貸款風險極低,銀行因而更有信心簡化審批程序。居屋按揭審批相對彈性,綠表與白表買家無需購買按揭保險即可申請高達九成半及九成按揭,銀行甚至接受以子女提供的「家用」作為計算總家庭收入。此外,雖然部分銀行以「75減」人齡來計算最高按揭年期,但目前有部分銀行會採用「99減」作為計算基準,即使是高齡長者亦有機會獲批25年或更長的還款期。
| 傳統私樓按掲 | 居屋按揭優惠 | |
| 最高成數 | 約70%-80%(需買按保方可更高) | 綠表95%/ 白表90%(免買按保) |
| 人齡計算 | 一般採用「75減」人齡 | 部分採用「99減」人齡 |
| 長者年期 | 高齡人士還款期極短 | 高齡長者仍有機會獲批25年或以上 |
| 收入認定 | 需嚴格個人/擔保人入息證明 | 接受以子女提供的「家用」計入總收入 |
銀行推居屋網上按揭 | 授權戶口互聯提升辦理效率 | 自動對照信貸紀錄審核不變
要加快審批速度,除了有賴政府擔保,亦歸功於銀行優化了部分申請程序。以往準買家需自行準備各類資產或入息證明文件,但在新服務下,買家可選取「戶口互聯」,無須手動上載糧單,銀行系統接獲授權後,便會自行調取申請人在其他金融機構的資金流向與環聯信貸報告(TU)。若申請人以為數碼申請審批較寬鬆,而在短期內頻繁申請私人貸款、僅還信用卡最低還款額(min pay),或存在未清償的可疑結欠,這些紀錄依然會在系統自動對照中被即時標記。數碼技術雖提升了效率,但銀行對申請人的財務和信貸狀況要求始終如一。
銀行推居屋網上按揭 | 手機服務極大地方便年輕買家 | 保留線下支援兼顧長者習慣
數據顯示,現時居屋買家中約半數為40歲以下人士,而綠表配額亦達五成,大型銀行在該市場的市佔率更高達五成三。手機全流程服務極大地方便了工作繁忙的年輕一族。另一方面,對於年長的綠表申請者而言,要求他們完全透過手機進行電子簽署或身份認證,或許未必符合其習慣。因此,該銀行在推行數碼化的同時,仍然保留了一對一的線下支援服務,申請人仍可選擇親身到分行辦理手續,大家可因應個人需要,選擇最適合自己的申請方式。
| 年齡/數據特徴 | 最佳申請渠道 | |
| 青年買家 | 約50%為40歲以下 | 手機全流程網上按揭(快捷方便) |
| 年長買家 | 綠表配額佔50%(含高齡長者) | 分行一對一專人支援(符合習慣) |
| 巿場總覽 | 大型銀行市佔率達53% | 線上+線下雙軌服務 |
銀行推居屋網上按揭 | 按揭所需文件
- 香港身份證
- 臨時買賣合約副本
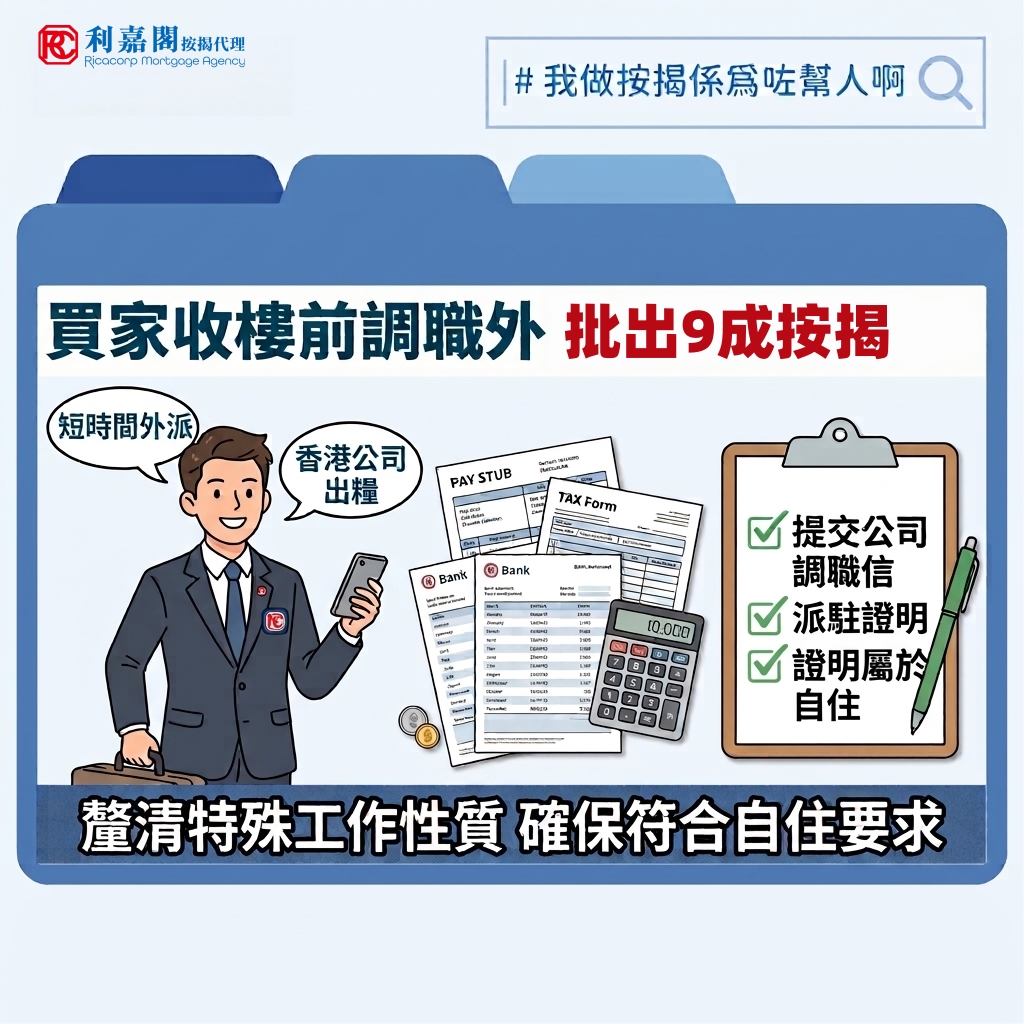
- 最近兩個月至三個月的主要來往銀行記錄/月結單
常見問題與解答 (Q&A)
Q1:這次推出的「網上全流程按揭服務」適用於所有樓宇買家嗎?
A1: 不適用。目前該服務尚處於試行階段,現時僅適用於政府資助房屋(如居屋)的按揭申請。一般私人住宅(私樓)買家暫時未能使用此線上服務。
Q2:使用「戶口互聯」(IADS)申請按揭,是否代表審批標準會比傳統渠道放鬆?
A2: 不會。數碼技術主要是簡化提交文件的流程(系統會自動調取資金流向與環聯信貸報告 TU),但銀行對申請人的財務與信貸狀況要求始終如一。如果申請人短期內頻繁申請私人貸款、信用卡只還最低還款額(Minimum Pay)或有未清償的可疑結欠,系統依然會即時標記,影響審批結果。
Q3:為什麼居屋買家在申請按揭時,能享有比私樓更高的審批彈性與較長的還款期?
A3: 主因是居屋(不包括房協興建項目)擁有房委會提供最長達50年的按揭貸款擔保,銀行承擔的貸款風險極低。因此銀行更有信心給予優越條款,例如:
超高按揭成數: 綠表及白表買家無須購買按揭保險,即可申請高達九成半(95%)或九成(90%)按揭。
靈活收入計算: 接受以子女提供的「家用」作為總家庭收入的一部分。
延長還款期: 部分銀行採用「99減人齡」計算,讓高齡長者也有機會獲批 25 年或更長的還款期。
注意事项 | 防範騙局
防騙與安全防範 | 正規銀行的收費常識
關鍵點:明確指出香港的正規銀行或認可持牌機構在審批按揭時,絕不會收取任何形式的「保證金」、「行政費」或「手續費」。
實用建議:提倡「三不原則」——不交保證金、不信非官方轉介的中介「特快通道」、不將個人敏感資料交予非官方App/網站。
防騙與安全防範 | 如何核實銀行服務真偽
提醒買家應直接透過銀行官方手機應用程式(Mobile App)、官方網站或親身前往分行查詢,切勿點擊來自簡訊(SMS)或社交媒體的未知連結。
「戶口互聯」(IADS)與數碼按揭細節 | 什麼是「戶口互聯」(IADS)
背景:這是金管局推動的「商業數據通 / 戶口互聯」跨行數據共享架構。
安全性保障:強調數據調取必須獲得客戶的明確授權,且僅限於銀行之間的加密數據傳輸,比傳統傳送紙本文件(如糧單、銀行月結單)更加私密與安全。
「戶口互聯」(IADS)與數碼按揭細節 | 信貸健康度(TU)的警示
雖然「99減人齡」和政府擔保放寬了入息與年期要求,但信貸紀錄(TU)評級過差或近期有過多貸款查詢,仍可能影響最終利率優惠或審批進度,切忌在申請按揭前夕隨意申請信用卡或私人貸款。