

Table of Contents
過橋按揭 | 樓市告別高槓桿時代 | 按揭保險創新低
2024年物業按揭劃一放寬至七成和過去幾年的樓價回調,令香港樓市漸告別高槓桿上車時代,轉由資金較充裕的自住客及長線收租客主導。而撤辣及減息所釋放的積壓剛需,經過去兩年消化後漸見疲態,十月份新批按揭保險宗數按月下跌2.4%至701宗,創下近11年新低。
過橋按揭 | 年底按揭審批緩慢應及早準備 | 二手買賣成交期短注意申請時間
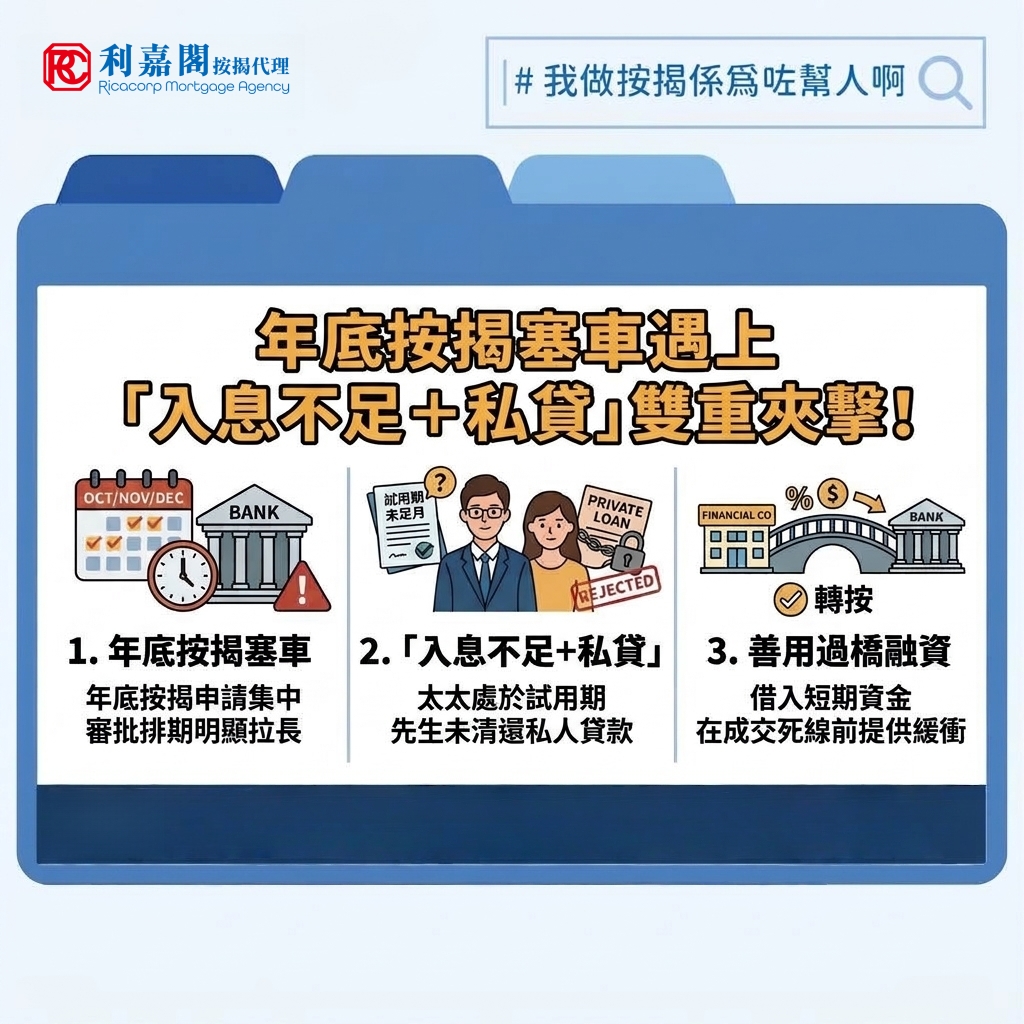
與此同時,年底前銀行按揭申請量集中,審批排期明顯拉長,由遞表到批核需要預留更多時間。最容易出事的,正是臨近成交才處理按揭的買家。早前筆者接觸到一個個案,一對三十出頭的夫婦以約1,000萬元購入一個二手單位,簽署臨時買賣合約時已計好數辦七成按揭,因手上早已備妥首期資金,他們信心滿滿將精力集中投放在裝修和搬遷,直至成交前三個星期才正式遞交按揭申請。
過橋按揭 | 買家試用期收入證明不足 | 未清還私貸財務問題難批按揭
但首次置業的他們又犯上一個常見錯誤,在遞交文件後才得悉夫婦其中一人的工作處於試用期,銀行不接受有關的糧單及強積金紀錄不足,且另一人則身負一筆未清還的私人貸款。銀行表示需要額外時間核實有私貸在身的先生的財務狀況,就算成功批核,最快也要等待至成交限期之後。形勢一時間變得危急,兩人也不敢怠慢,隨即再向另外兩間銀行查詢,可惜同樣不得要領。
過橋按揭 | 著手為兩位申請人解決現時問題 | 公司發出確認函證明工作穩定
筆者的團隊收到求助後,決定「兩條腿走路」,一方面重新審視整套申請文件,判斷太太那邊即使仍在試用期,或可藉僱主發出確認函證明其入職表現穩定(直白點說就是沒有被「炒魷」的風險)。同一時間,先生那邊要計算先清還部分欠款可如何改善其供款佔入息比率。
過橋按揭 | 過橋貸款短期資金緩衝 | 補交文件後轉按至銀行恢復低息
另一邊廂,同事亦讓夫婦二人考慮使用過橋貸款作為中間過渡之用,即先向財務公司借入短期資金以完成物業交易,然後再找機會轉按回銀行。此類貸款多為純供息、罰息期短,息率約8.5厘。以個案七成按揭、貸款額700萬元計,若過橋期約兩個月,約10萬元的利息開支相當於用一筆利息買一個多月的時間作緩衝。
因為時間實在緊迫,最終兩人在成交前約十天取得過橋貸款並如期交收。在一個多月之後,隨著文件補齊,他們再將單位轉按至銀行,息率和回贈跟隨目前的市場水平。
過橋按揭 | 疑難雜症按揭審批延誤風險過高 | 過橋貸款作用及注意事項
這類趕急個案近期甚多。遇上試用期、舊債、自僱或海外入息等需要額外核實的情況,審批延誤風險更高。過橋貸款的作用,是在銀行審批與成交死線之間提供緩衝,但它並非萬用:借款人必須計清楚短期利息成本、罰息條款和後續轉按的可行性三個因素。若欠缺的文件資料根本不可能在短期內補回(例如信貸紀錄本身有問題),過橋貸款則只是把問題延後,利息負擔愈滾愈大,買家則變成「花式自殺」。
常見問題與解答(Q&A)
Q:什麼時候按揭審批比較塞車?
A:大部分情況下年底按揭審批會較為塞車,因為年底往往是各大銀行全年業績結算及年度額度消耗的高峰期,加上大量買家趕在年結前完成上會,導致申請案件集中湧現,加上長假期及銀行職員放假等多方面原因,前線與合規審查人手短缺,審批時間因而大幅拉長。
Q: 買家身負未清還的私人貸款時,會對物業按揭的審批造成什麼影響?
A: 私人貸款會被納入總負債計算,直接拉高供款佔入息比率(DSR),另外亦有機會影響申請人的信貸評級。
Q: 轉工或「試用期」的打工仔,向銀行遞交按揭申請時為什麼容易被拒或要求補件?
A: 因為銀行擔憂新工作的穩定性與持續性,試用期內的糧單與強積金(MPF)供款紀錄往往不足,銀行無法確認申請人是否能長期穩定償還按揭。
Q: 當按揭申請因「試用期入息證明不足」卡關時,可以透過什麼合規方法說服銀行批出貸款?
A: 申請人可要求現職公司的人力資源部或直屬上司發出正式的「僱主確認函」,明確證明其已渡過適應期、表現良好且職位具備高度穩定性。或者提供上一份工作的收入證明,顯示屬於同一工種加上合理的解釋及在按揭審批期間能補交第三個月的糧單亦有機會能批出貸款。
Q: 近期香港的「新批按揭保險宗數」創下多年新低,背後反映了怎樣的樓市宏觀走勢?
A: 這反映出隨著過去幾年樓價回調、按揭成數劃一放寬至七成以及撤辣效應逐步被消化,市場逐漸告別高槓桿上車時代,買家結構轉由資金較充裕的自住客及長線收租客主導。
按揭注意事項
年底按揭「塞車」
面對年底審批高峰期的長排期挑戰,買家必須提早做好時間規劃,避免因行政延誤而陷入撻訂危機。
- 提早最少兩個月遞表
- 若預計在年底或假期前成交,切忌在成交前三星期才遞交按揭申請,應預留最少 6 至 8 星期審批期。
- 預先檢視個人信貸報告
- 自行查閱環聯信貸評分,提早清還未清的信用卡分期或小型私貸。
- 備妥入息文件
- 確保糧單、強積金紀錄及稅單齊全,避免因補件來回而耽誤上會進度。
- 申請3至4間銀行
- 為避免年底審批塞車情況嚴重,建議申請多幾間銀行作後備,避免因審批緩慢而陷入撻訂危機。
按揭保險宗數減少的市場解讀與深層影響
- 高槓桿上車時代的落幕與買家結構轉變
- 九成及八成高成數按保需求大減
- 過去幾年,在樓價高企及按揭成數未放寬前,市場充斥大量依賴按揭保險上車的買家。隨著 2024 年物業按揭全面劃一放寬至七成,加上樓價經過一段時間的調整,買家首期壓力相對減輕,或直接以七成按揭入市,毋須再額外申請按揭保險。
- 實力型自住客及收租客主導
- 宗數大跌反映市場購買力已由以往的「極限高槓桿上車客」轉為主-導,現時入市的買家多為資金較充裕的自住換樓客、長線收租客,甚或具備跨國背景、現金流穩健的高薪人才,對按保的依賴程度顯著降低。
- 九成及八成高成數按保需求大減
- 撤辣與減息效應的「早期剛需」消化完畢
- 前期累積需求已見疲態
- 政府全面「撤辣」及環球進入減息周期後,在初期曾短暫釋放大量積壓的置業剛需。然而,經過兩年左右的急速消化,市場承接力漸見疲態,交投量回歸平穩,直接導致按保申請宗數創下多年新低。
- 買家觀望情緒濃厚
- 雖然按揭成數放寬,但買家對於入市後的經濟前景、資產配置及利息走勢仍保持審慎,未有盲目追價或使用過度激進的財務槓桿。
- 前期累積需求已見疲態
- 對銀行審批政策與按揭市場的啟示
- 銀行資源重新分配
- 由於高成數按保申請減少,銀行的審批焦點和風險胃納亦隨之調整,更多資源轉向處理傳統七成按揭、優質物業的大額貸款,或是針對轉按、加按及各類非標準入息個案的精細化審查。
- 按保公司審批取態
- 雖然宗數下跌,但按保公司在審核高成數個案時,對入息穩定性、供款與入息比率及資產證明的要求依然嚴格,這也是為什麼近期許多買家稍有「試用期」或「私人貸款」便容易卡關的主因之一。
- 銀行資源重新分配