

Table of Contents
收入證明 | 來港人才跨境調職 | 無稅單置業面臨撻訂危機
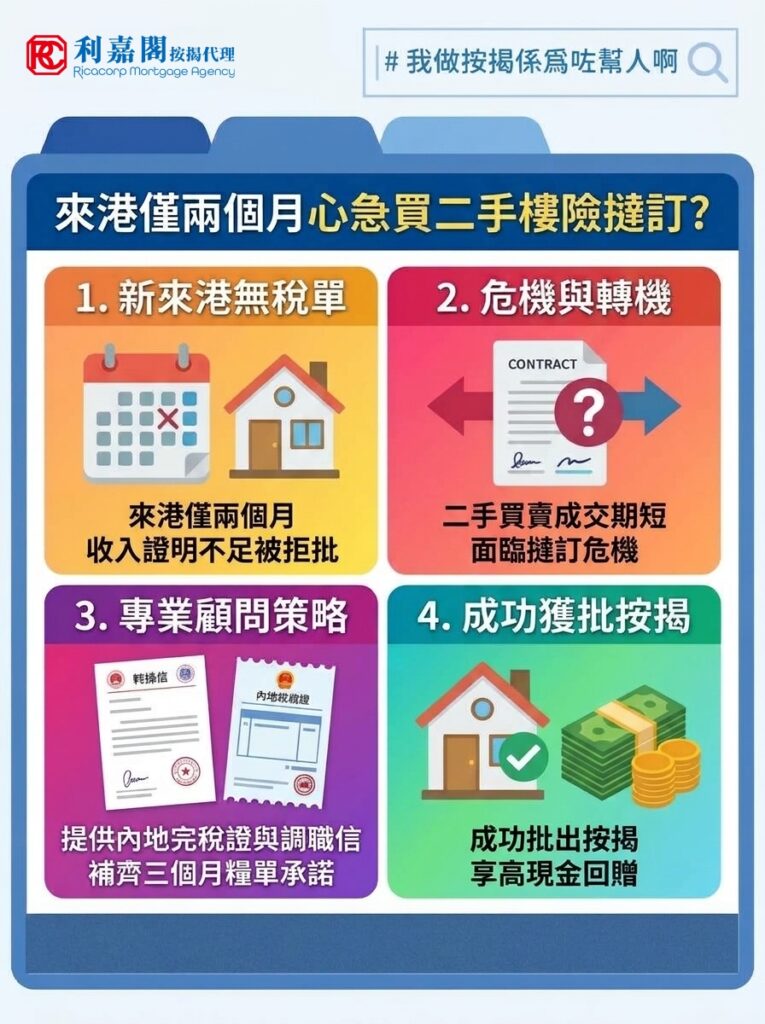
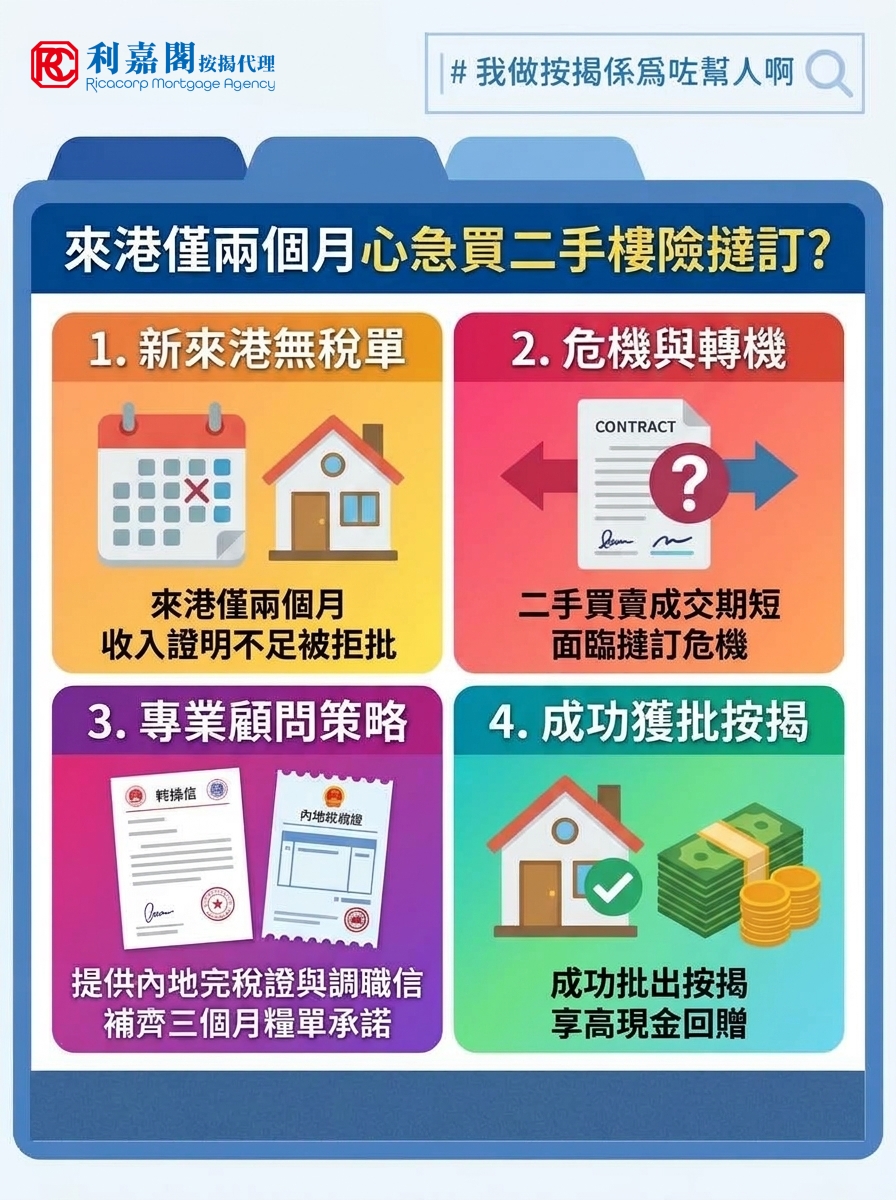
隨著來港人才日增,各行各業的競爭與適應議題備受關注。近期筆者也協助了一位剛來港工作的跨國物流公司高層。這位客人膽識過人,來港工作僅約兩個月,在尚未取得本地稅單的情況下,便果斷於二手市場置業。然而因前期準備不足,差點面臨撻訂危機。他月入逾六萬元,供款能力遠超心儀單位的門檻;但在銀行眼中,缺乏稅單的個案即使收入再高,仍容易被歸類為較高風險的「新入職個案」,因而接連遭到數家銀行拒絕。
收入證明 | 高收入卻遭銀行拒批 | 無法提供六個月本地收入證明
該名客人來港前已於內地總部服務多年,今次屬於企業內部跨境調職,負責協助拓展香港及海外市場。由於早已決定長期在港發展,他來港不久便購入心儀的二手單位,並打算申請七成按揭。以其收入水平而言,供款佔入息比率審查理應輕鬆通過。豈料隨後多家銀行的回覆如出一轍:由於他在香港尚未有任何官方報稅紀錄或稅單,通常需具備至少六個月的本地收入證明方獲考慮受理。
收入證明 | 二手買賣成交期短難以延遲成交 | 按揭中介介入協助按揭申請
釐清狀況後,買家頓時不知所措——由於購買的是二手物業,原業主無法接受大幅延後成交期;在未能即時提供六個月糧單、又無能力一次過全額付款的情況下,他一度以為只能無奈撻訂。絕望之際,他決定向筆者團隊求助。在深入瞭解其職務背景後,我們認為他雖然來港僅兩個月,但並非毫無根基的新入職人士,而是同一企業內部的跨境調職,職務與薪酬均具備極高的延續性。
收入證明 | 補交集團內部調動與完稅證明文件 | 審批期間補交第三個月收入證明
於是,團隊迅速為他制定全新的申述策略:首要文件是公司發出的官方「調職信」(Transfer Letter),以明確證明其內部調職身份;其次是他過去於內地依法繳納個人所得稅的官方完稅證明與稅單,藉此補足本地稅單的空缺。此外,團隊精準掌握遞交時機,確保在銀行審批的關鍵階段,能即時補上他在港發放的第三個月薪金單,從而滿足三個月入息證明的基本要求。
收入證明 | 收入的穩定性與可持續性 | 最終成功獲批7成按揭及超高現金回贈
不少剛來港置業的人才誤以為,必須在香港累積三個月甚至半年的糧單方可申請按揭。事實上,若屬於同一企業的跨境調職人員,只要善用調職證明與原居地的完稅紀錄,證明職業與收入的穩定性,按揭申請基本上仍相當穩妥。這套包含「香港兩個月糧單、內地完稅證明、公司官方調職信,以及補交第三個月糧單之承諾」的完整文件,隨後被提交至一家大型銀行。該行在釐清其內部調職的合理性後,審批非常迅速,最終趕在成交限期前順利批出七成按揭。按息不僅維持市場最優惠的3.25厘標準,更獲得超過1.25厘的現金回贈,客人寢食難安的日子終於結束。
常見問題與解答(Q&A)
Q:無稅單就無法申請按揭嗎?
A:不是,普通按揭申請銀行會要求提交3至6個月銀行記錄及糧單為主,如果要申請高成數按揭大部分銀行都要求看最新一期稅單,所以沒有稅單難以申請高成數按揭。
Q: 自由工作者或散工沒有固定糧單和稅單,可以透過什麼方式向銀行證明入息?
A: 自由工作者可透過提交長期的客戶服務合約、每一筆收入的銀行過帳記錄、多年個人報稅單以及商業登記證(如有)來拼湊出穩定的平均月入證明。
Q: 退休人士或沒有正式工作但手頭擁有大量資金/物業的長者,如何不用入息證明成功申請按揭?
A: 退休或無固定工作人士可以選擇以資產證明申請按揭,向銀行出示港元現金存款、股票市值、基金或無按揭物業的資產證明,即可獲批相應成數的貸款。
Q:二手物業買賣的成交期為什麼難以延遲?
A:正常二手物業買賣會在簽訂臨月的3個月內完成成交,成交期較短如果客人需要申請按揭需要提早做出準備,若想延遲成交期需要與賣家商談,要得到賣家的許可才能延遲成交,但賣家可能繼續資金周轉而不同意延遲成交。
Q: 新來港人才計劃買樓,入市前應做好哪些財務與文件準備?
A: 應提早準備香港的收入證明文件,例如糧單、稅單、強積金供款記錄及銀行月結單。若來港不足一年建議提供內地的收入證明,例如內地的完稅證明、收入證明等等。
收入證明
按揭申請所需文件 | 固定收入人士
- 身份證副本
- 最近 3 個月內住址證明
- 最近 3 個月銀行月結單
- 最近 3 個月糧單
- 公司僱傭合約(是否註明有「雙糧」或花紅等)
- 最新一期稅單
- 強積金月結單
- 臨時買賣合約
- 其他債務資料 (如有)
按揭申請所需文件 | 非固定收入人士
- 身份證副本
- 最近 6 個月內住址證明
- 最近 6 個月銀行月結單
- 最近 6 個月糧單
- 公司僱傭合約(是否註明有「雙糧」或花紅等)
- 最新一期稅單
- 強積金月結單
- 臨時買賣合約
- 其他債務資料 (如有)
按揭申請所需文件 | 自僱人士
- 身分證明文件
- 最近六個月戶口記錄
- 商業登記證
- 最近新一年稅單
- 財務報表
- 所選用律師樓資料
- 臨時買賣合約
收入證明 | 入息的穩定性與可持續性
- 公司規模
- 任職於上市公司、跨國企業、公營機構或傳統專業行業如醫療、法律、大型工程)的申請人,其入息的穩定性評分較高。
- 職業年資
- 在同一行業或同一企業連續工作滿數年,能向銀行展示極佳的職業延續性。
- 資金流水
- 支薪紀錄呈現高度規律(例如每月底準時過帳、金額固定或按季發放結構清晰),避免頻繁出現不明的大額現金提存。
- 信貸記錄良好
- 保持良好的信貸評分,結清不必要的私人貸款、信用卡分期及網貸,證明個人財務管理穩健,具備強大抗風險能力。
收入證明 | 佣金與花紅收入的審批計算邏輯
對於保險經紀、地產代理、銷售人員或金融業從業員等依賴佣金及花紅維生的非固定收入族群,銀行的審批方式與一般打工仔有顯著分別。
- 「平均化折算」
- 銀行通常不會直接採納最高或最低月份的收入,而是將過去 6 個月總佣金收入加總後進行平均計算。
- 稅單與銀行流水
- 佣金收入必須同時對應個人稅單上的申報金額與銀行戶口的實際入帳紀錄,兩者必須高度吻合。
- 季節性波動
- 若收入呈現強烈的季節性週期(如旺季及淡季),需透過長期報稅紀錄向銀行證明其屬於行業慣例,以爭取更合理的入息認可。