

Table of Contents
按揭中介 | AI科技融入日常解決生活疑難 | 按揭難題亦能交給AI處理
進入AI年代,科技愈來愈顯得比人類可靠,許多重要決定也漸漸交由AI處理,就連買樓申請按揭亦不例外。然而,除非是重度使用者,否則一般大眾在使用時,仍需留意其固有的局限。主流AI語言模型的運作原理,是根據海量文字資料來預測下一個最可能出現的字。它之所以能侃侃而談,並非真正「理解」你的處境,而是因為類似的問答在訓練資料中出現過無數次,從而拼湊出看似合理的答案。這項特性決定了它的強項與死穴:你提供的資料,它能快速整合;但若來源資料不足、不準確,或是發問技巧欠佳,對相關範疇不夠熟悉的用家便容易被誤導。
按揭中介 | 用AI計算財務狀況推薦按揭計劃 | 保單融資影響實際按揭審批
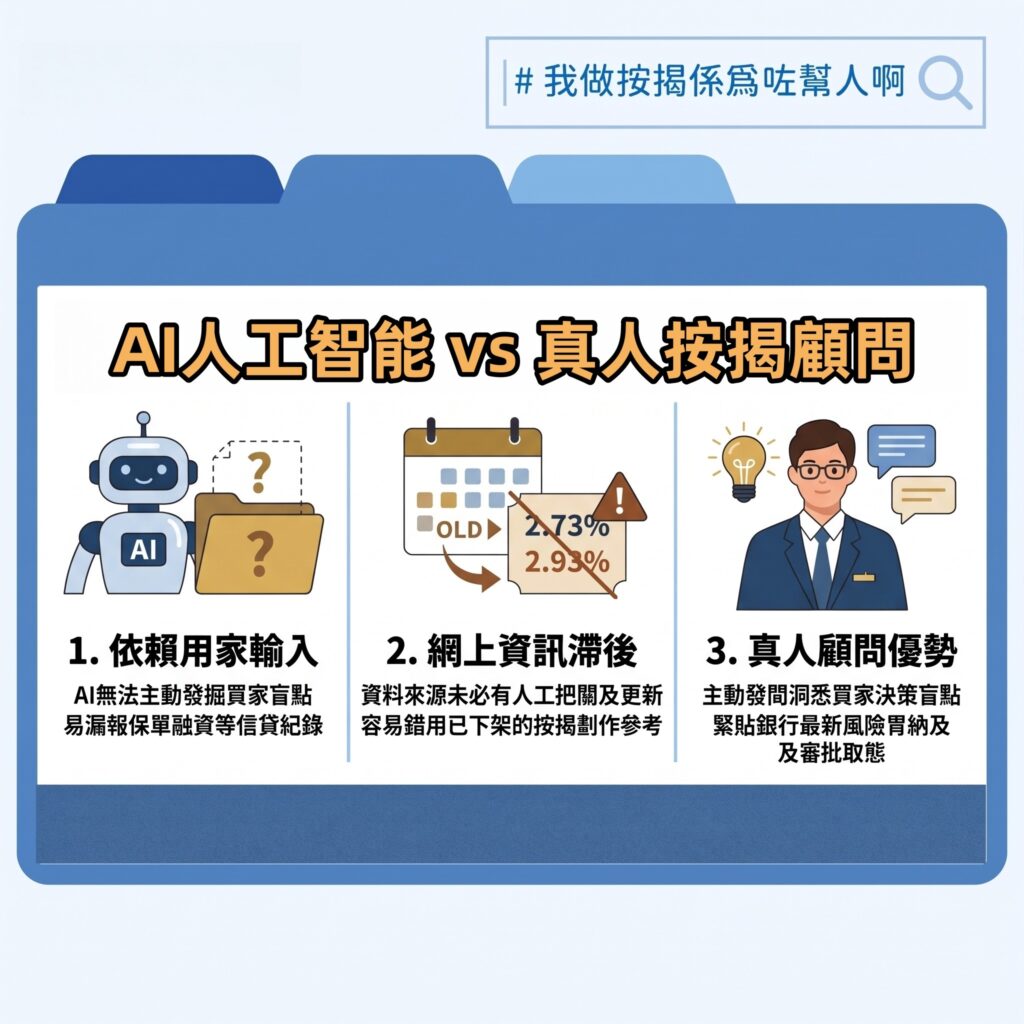
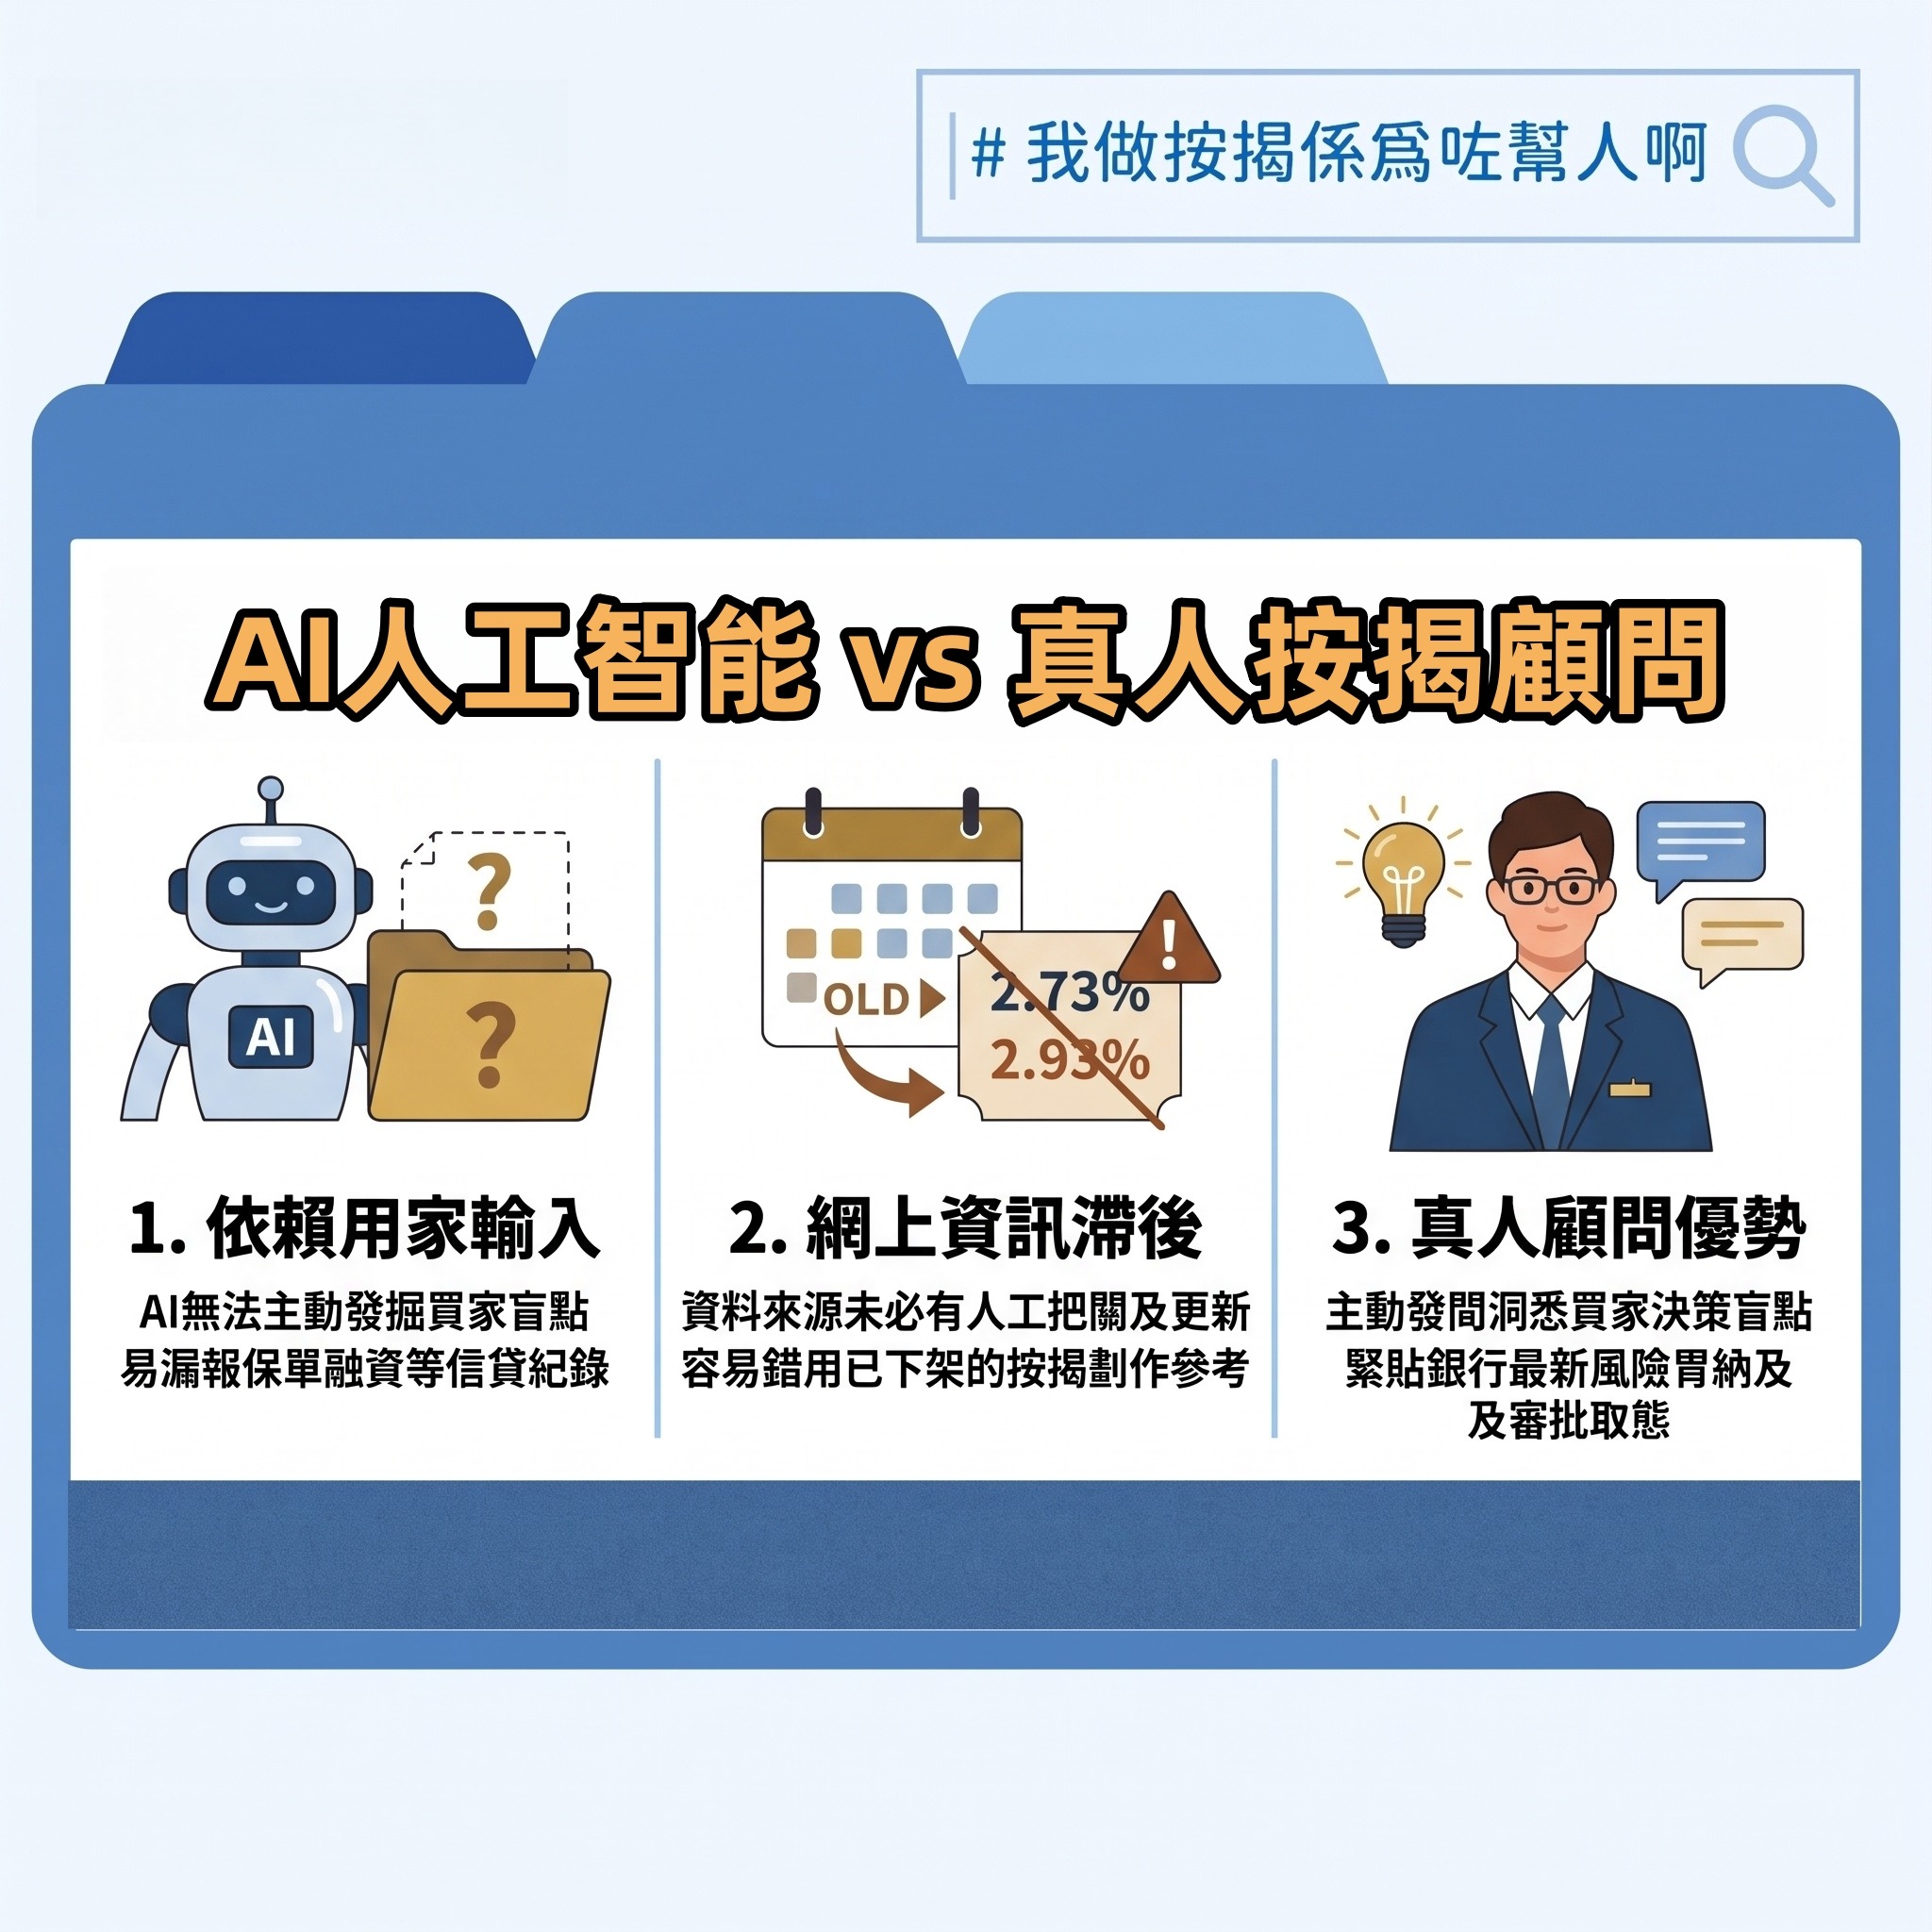
日前,一位舊客的姐姐準備置業,在買入前向AI輸入了自身的財務狀況,並詢問應該選擇六成抑或七成按揭。AI「深思熟慮」後建議選擇七成,理由是能保留更多流動資金、槓桿效益更高,且供款佔入息比率剛好合乎標準。建議看似無懈可擊,但舊客不放心,請姐姐先向筆者的團隊諮詢。經詳細傾談後,我們發現姐姐身負一筆保單融資,而這筆債務會反映在環聯(TU)信貸報告上。若按原計劃做七成按揭,扣除保單融資還款後的入息將不足以通過銀行的審批,勢必需要增加擔保人或減少貸款額。幸好姐姐手頭尚有一筆流動資金可供動用,加上成交期逼近,最簡單的做法是改為申請六成按揭。結果扣除保單融資供款後,其入息與負債比率依然符合要求,按揭申請得以獲批。
按揭中介 | AI模型的運作原理與局限性 | 如何精準查詢按揭相關資訊
回看舊客姐姐的個案,AI的建議本身並無錯誤,只是它的運作邏輯本就是基於用戶輸入的資料來作答。若提問技巧不足,或對相關範疇(如按揭申請)不熟悉,問題質素自然較低,連帶答案也會參差。姐姐當時未有提及保單融資,AI自然將其視作不存在。假若能重新來過,姐姐大可先向AI查詢按揭申請程序、銀行審批準則、現行不同方案,甚至是模擬不同方案對財務狀況的影響。只要對話更為詳盡、透過反覆追問來優化問題,相信她也能提早發現保單融資對按揭申請的實際影響。
按揭中介 | AI與按揭中介顧問的區別 | 專業顧問主動發問發現按揭審批盲點
當然,正如開篇所言,並非人人都是AI的使用高手。如果一般人平日只將AI當作搜索引擎或翻譯工具,很難在一時三刻掌握高質素的提問技巧,這也正是真人顧問值得介入的契機。專業顧問憑藉豐富經驗,往往能敏銳地察覺不同背景買家在思考和決策時的盲點。AI是被動的回應者,人則是主動的發問者,這是兩者最根本的分別。
按揭中介 | AI的資訊未必最新及最準確 | 按揭顧問的豐富經驗為客人彈性處理難題
此外,由於AI的資料來源繁雜且未必有人工把關,最常見的資料未必最新,最新的資料也未必最準確,這正是AI設計上的另一局限。筆者近日向AI查詢坊間現行的按揭計劃,它列舉了多個定息及浮息方案,其中包括一個2.73厘的定息計劃。有留意本欄的讀者或許知道,筆者今年上半年曾多次提及此計劃,但AI卻未知該計劃已於9月下架,現行的定息計劃息率已調升至2.93厘。再者,銀行的審批門道繁多——包括各行的風險胃納、審批取態的鬆緊變化,以及特殊個案的處理手法——在買樓這類人生大事上,真人顧問的寶貴經驗往往更顯價值,相信跟被淘汰尚有大段距離。
常見問題與解答(Q&A)
Q: 如果想利用 AI 作為買樓按揭的輔助工具,用家應該如何透過優化提問技巧來提高答案的準確度?
A: 用家應避免僅作單次簡單提問,而應該分階段進行深入查詢,主動向 AI 提供完整的財務背景(如收入、現有負債、按揭方案及成交期),並透過反覆追問來模擬不同財務狀況的影響。
Q: 如果買家自身的財務狀況比較複雜(例如屬於自僱人士、自由工作者或有多項跨境資產),AI 是否能提供合適的按揭方案?
A: 無法完全依賴 AI。自僱人士或多資產人士的審批門檻極高,各家銀行對收入證明(如稅單、公司損益表)的計法差異極大,必須依賴真人顧問的實戰經驗去逐家配對。
Q: AI 常見的「資訊滯後」問題,對申請按揭的買家會造成什麼實質財務風險?
A: AI 可能會推薦已下架的優惠計劃或舊有低息方案,導致買家做出錯誤的供款預算,甚至在成交前夕發現資金不足。建議向按揭中介專業顧問查詢最新銀行取態及按揭優惠計劃。
Q: 透過「按揭中介」轉介申請按揭,是否需要向中介支付額外的手續費或顧問費?
A: 不需要。香港正規合法的專業按揭中介為客戶提供的一站式轉介、格價及申請服務均為全免費,中介的收入主要來自銀行的轉介佣金。
Q: 透過按揭中介申請按揭,是否能夠協助爭取到比自己直接去銀行更高的「現金回贈」或更優利率?
A: 可以。專業按揭中介與各大商業銀行維持緊密合作,往往能掌握各行最新推出的獨家轉介優惠、現金回贈額度及特快批核通道。
如何善用AI工具
善用AI工具查詢按揭詳情
- 建立全面結構化提問
- 將個人入息、資產、現有按揭與所有信貸負債(如私人貸款或保單融資)一次性向 AI 交代清楚,避免片面資訊導致誤導。
- 交叉對比
- 對於 AI 提供的特定按揭利率、定息計劃或銀行優惠,務必向專業按揭顧問進行二次核實,以防方案已過期或下架。
- 搭配模擬情境測試
- 利用 AI 快速計算不同成數(如六成與七成)下的供款的差異,作為向顧問諮詢時的參考框架。
AI工具與真人專業顧問的區別
- 主動與被動
- AI 是被動回應者,用家問什麼就答什麼;真人顧問則是主動發問者,能主動揪出決策盲點與隱性風險。
- 數據整合
- AI 擅長海量資料搜尋與結構化整理,但真人顧問更熟悉各家銀行的即時風險胃納、審批鬆緊及彈性處理手法。
- 協同分工
- AI 適合負責前期搜尋,快速了解按揭基本概念、詞彙定義及初步試算供款。真人顧問負責深度解題,適合處理複雜個案,如隱性負債、資產證明、跨境收入及挑選取態友善的銀行。
- 重大決策的把關人
- 在牽涉數百萬資金的買樓按揭上,結合 AI 的高效搜尋與真人顧問的專業經驗,才是確保萬無一失的最佳策略。