

Table of Contents
股票孖展 | 證券戶口孖展陷阱 | 證劵戶口屬於孖展銀行拒批按揭
今年股市因人工智能(AI)熱潮陷入瘋狂,即使6、7月曾出現大幅回調,以半年至一年計,不少企業仍錄得逾倍升幅。不過,股票總不可能月月升、年年升,一些投資者成功獲利後,都想平衡一下投資組合,想將部分盈利轉投物業保值。有部分投資者的資產以股票為主,到申請按揭時,曾有不少人遭銀行請吃閉門羹。問題不在於股票價值不夠,而是在於其證券戶口。
股票孖展 | 股票證劵戶口開通孖展功能 | 過千萬元股票資產但無法作資產證明
手執過千萬元股票資產,直觀地想,要借數百萬元一定綽綽有餘。事實卻不然,很多證券戶口在開設時已預設開通了孖展功能,背後的設計原意或許是要避免散戶遇到絕佳機會時,不會因缺乏融資支持而錯失良機。
股票孖展 | 銀行擔心按揭貸款為槓桿炒賣 | 銀行取態謹慎擔心血本無歸
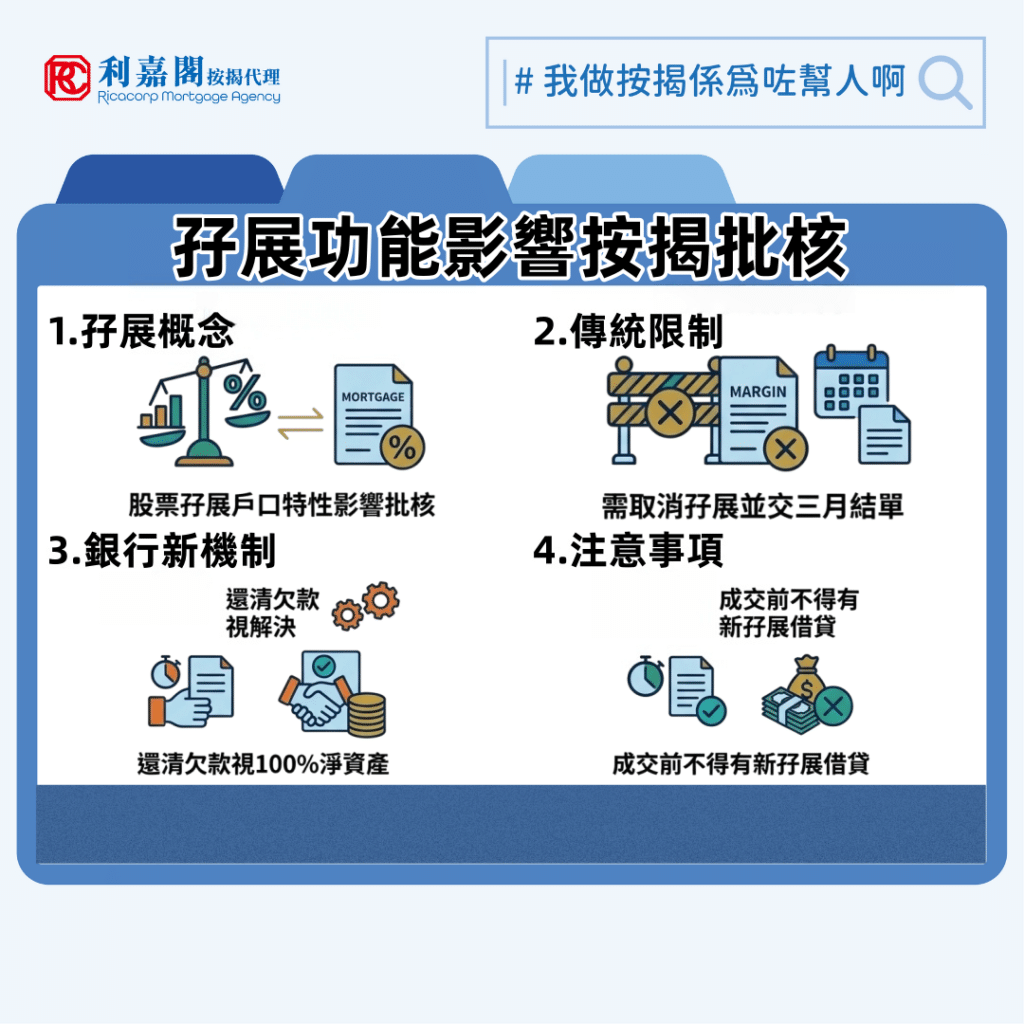
然而,一旦孖展功能開通,即使一分錢都未曾借,戶口條款早已授權券商在特定情況下動用戶口資產作抵押或清算。此條款在銀行眼中可不是小事一樁,如果申請者沒有證券戶口的完全控制權,戶口又附帶未使用的透支額度,銀行就有理由質疑借款人會否在按揭批出後動用槓桿炒賣,繼而影響其還款能力。故此,物業按揭貸款所涉金額龐大,大部分銀行對孖展戶口內的資產非常審慎,有些大型銀行甚至一看到戶口開通了孖展功能,便會直接不把該戶口內的股票納入資產計算。
股票孖展 | 向券商申請取消孖展功能 | 提供連續3個月的持倉月結單
如這類個案想承做按揭,現時市場主流做法是申請人必須先向券商申請取消孖展功能,將戶口轉回純現金戶口,並提供轉戶後連續3個月的持倉月結單。之所以要提供3個月紀錄,是因為銀行計算股票資產時,一般會以「3個月平均資產值」作準,以確保資產長期穩定。不過,要等待長達3個月去拉平均數,時間着實不短,不少物業買賣成交期只有一至兩個月,如果有需要時賣家或發展商不願延長成交期,買家就有機會因未能及時批出按揭而蒙受損失。
股票孖展 | 大型銀行改革免去取消孖展 | 遞交申請前欠款還清即可視戶口資產為100%淨資產
近期業界出現新猷,有大型銀行改革審批方式,其核心思維改為着眼當前淨債務,免去繁瑣手續。客戶毋須取消孖展功能,過往融資紀錄亦不予究詰,即使戶口過去頻繁使用孖展,只要當刻清還,銀行不會理會其過去歷史。即使最近曾使用融資額度,只要申請人在遞交申請當刻已將欠款還清,銀行即視戶口資產為100%淨資產,申請人不用再等3個月的時間去拉平均數計算。
股票孖展 | 有利於日常頻繁交易投資者 | 成交當天或之前絕對不能有任何新的孖展借貸
這個新計法對於日常頻繁交易,「每秒鐘幾百萬上落」的投資者來說方便不少。但這類買家仍需留意,由遞交申請、銀行發出審批同意書,直至最終成交當天,該證券戶口絕對不能有任何新的孖展借貸。銀行在落款前隨時會抽查最新戶口狀況,一旦發現重新透支,批核有機會被即時撤回。
股票孖展 | 流動性低內地封閉式基金不受理 | 保險資產亦大部分銀行不受理
除了股票戶口的性質,銀行對其他金融資產的認可度亦大有不同。內地封閉式基金因流動性低,普遍不被接受;內地存款通常要求存於具規模的大型國際或國有銀行,小型鄉鎮銀行的存款證明往往不獲採納。保險資產方面,絕大部分銀行不接受保險作資產,僅有極少數接受具備現金價值的本地人壽保險,結構複雜的投資相連保險則普遍被拒。如有需要,準買家應該及早將相關資產轉回現金,以增加獲批機會。
常見問題與解答(Q&A)
Q: 為什麼手持過千萬元股票資產向銀行申請按揭,仍然有機會被拒絕或不獲承認?
A: 因為證券戶口預設開通了「孖展功能」,即使從未借貸,銀行也擔心潛在槓桿風險,部分銀行甚至會直接不將附帶孖展功能的戶口股票納入資產計算。
Q: 證券戶口的美股、日股等海外股票,香港銀行做按揭時會認可嗎?審批條款有咩不同?
A: 部分香港大型銀行及外資銀行接受大型海外知名股票,但審批要求比本地港股更嚴格,且需承受更高的折扣率與匯率折算。
Q: 除了普通股票外,銀行對其他金融資產的認可標準有何不同?
A: 各類非現金金融資產的認可度大不相同,流動性低或結構複雜的資產普遍不被接受,例如內地封閉式基金,小型鄉鎮銀行存款。
Q: 買樓申請按揭期間,是否可以將證券戶口內的股票套現轉為現金來做首期或資產證明?
A: 可以,而且這是最穩陣的做法。將股票套現並把資金轉入香港本地商業銀行的港元活期/定期戶口,能完全避開證券戶口的孖展爭議及資產打折問題。
Q: 為什麼人壽保險資產在香港申請按揭時絕大多數不獲承認,僅有極少數情況例外?
A: 因為大部分投資相連或複雜結構的保單現金價值波動大且具不確定性,只有極少數具備穩定現金價值的本地人壽保險才獲個別銀行納入資產計算。
股票孖展 | 股票資產按揭審批
股票孖展 | 資產按揭的應對策略
- 主動清還欠款
- 若選用支援新機制的銀行,確保遞交申請當刻證券戶口毫無負債,直接以當刻淨資產申報。
- 預留充足時間
- 若選用傳統銀行需行舊制,必須預留至少 3 個月時間準備持倉月結單,避免撞正短成交期。
- 嚴格管控資金流向
- 在按揭批出及成交前,切勿隨意進行大額融資或槓桿買賣,維持戶口乾淨。
股票孖展 | 非現金資產的認受要點
- 流動性
- 缺乏即時變现能力的資產(如封閉式基金、複雜投連險)難以被計入資產證明。
- 機構規模限制
- 境外存款或保單需來自具規模的知名國際或本地機構,方能降低銀行的合規審查風險。
- 提前現金化部署
- 若資產種類冷門,建議在入市買樓前數月提早將資金轉回傳統港元或外幣現金戶口,確保萬無一失。
股票孖展 | 審批至放款期間的注意事項
- 凍結大額高風險操作
- 在按揭申請期間,切勿進行大規模的股票融資、頻繁短炒或調動大筆資金,保持戶口流水清晰穩定。
- 配合銀行文件補交
- 若銀行要求提供額外的股票持倉證明或結算單,應第一時間透過專業按揭顧問向銀行合規部門補齊資料。
- 善用按揭中介
- 由於各家銀行對股票、基金及保險資產的最新內控政策隨時調整,入市前尋求專業轉介團隊配對「取態最友善」的銀行,可事半功倍。
資料來源:on.cc東網(2026.09.17)