

Table of Contents
先P後H | 年尾銀行取態積極多間銀行推出快閃按揭優惠 | 三大按揭計劃對比
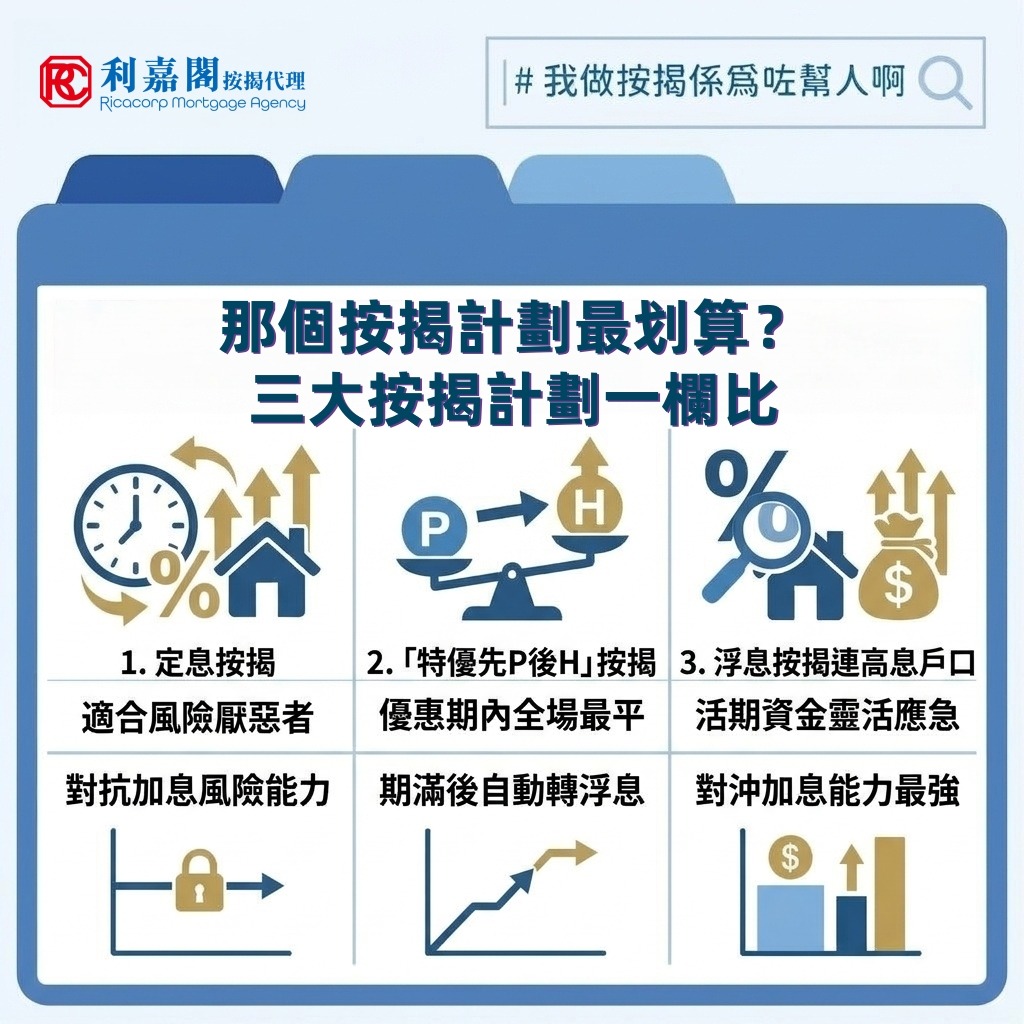
加息預期升溫,部分買家轉趨觀望,促使銀行更積極思考如何在年尾突圍「搶客」。上回筆者提到,除了傳統的定息與浮息按揭外,市場近期還出現了新方案——「特優先P後H」計劃。該計劃讓客戶在首兩年至三年內享有特優最優惠利率(P減2.32厘,以現行P計算,實際按息為2.68厘);優惠期滿後,按揭會自動由固定息率(P)轉換為浮動息率(H)。這三類按揭看似各有優勢,若買家擬申請500萬元住宅按揭貸款、年期為30年,究竟該如何抉擇?
先P後H | 定息與「先P後H」的帳面優勢 | 減低加息隱憂鎖定低息
定息與「先P後H」計劃的共同優勢,在於帳面息率顯著低於傳統H按。以現行P計算,三類方案的實際按息分別為2.93%、2.68%與3.25%。定息計劃的息率鎖定不變,而「先P後H」的P則可加可減,這考驗申請人對未來利率走勢的判斷。兩個計劃的息率相差0.25%,一旦未來兩至三年內外圍加息帶動本地銀行跟加(例如加息兩次各0.125%、一次0.25%或累計更多),後者的總利息支出便會追平甚至超越前者。
先P後H | H按配合高息戶口的高效對沖能力 | 流動資金大最能節省實際利息支出
相較之下,一般H按息率最高,是否意味著它缺乏競爭力?前陣子筆者曾介紹過按揭存款掛鈎高息戶口(Mortgage-Link)的威力:若業主手頭有閒置資金,存入該戶口所產生的利息可直接抵銷按揭利息開支。以500萬元按揭金額、戶口存放200萬元為例,即使假設未來三年息率分別升至3.25厘、3.5厘及4.5厘,由於高息戶口的存款利率與按息掛鈎,對沖能力反而隨加息增強。扣除存款利息收入後,實質利息支出僅約31.2萬元,為三者中最低,比定息按揭節省逾11萬元。
先P後H | 實質淨負債與高額現金回贈的差距 | 三大按揭計劃計算結果
與此同時,H按業主存於戶口的200萬元資金具備活期靈活性,可隨時提取應急或轉作其他投資,同時賺取的存款利息亦實質補貼了供樓開支。相反,選擇定息或「先P後H」的業主若持有同等資金,則需自行尋求投資管道,而要穩賺4.5厘的無風險回報並不容易。三年過後,由於高息環境下前期還本速度較慢,H按的尚欠本金雖比定息多約4萬元,但若計及戶口內連本帶利滾存至約223萬元的資金,實質淨負債已遠低於其餘兩個方案。
| 假設未來三年息率 分別升至3.25厘、 3.5厘及4.5厘 | 定息按揭 | 「先P後H」 | 浮息按揭 |
| 加息周期首三年息率 | 維持2.93% | 2.68% 2.93% 3.93% | 3.25% 3.50% 4.50% |
| 加息周期首三年月供 | 維持$20,892 | $20,227 $20,873 $23,488 | $21,760 $22,433 $25,154 |
| 首三年總償還本金 | $326,343 | $314,387 | $287,007 |
| 首三年總利息支出 | $425,765 | $460,671 | $545,166 – 按揭存款掛鉤戶口利息$225,000 = $320,166 |
| 現金回贈 | 1.2% ($60,000) | 1.2% ($60,000) | 2%至2.5% ($100,000- $125,000) |
先P後H | 實質淨負債與高額現金回贈的差距 | H按的整體優勢將更為突出
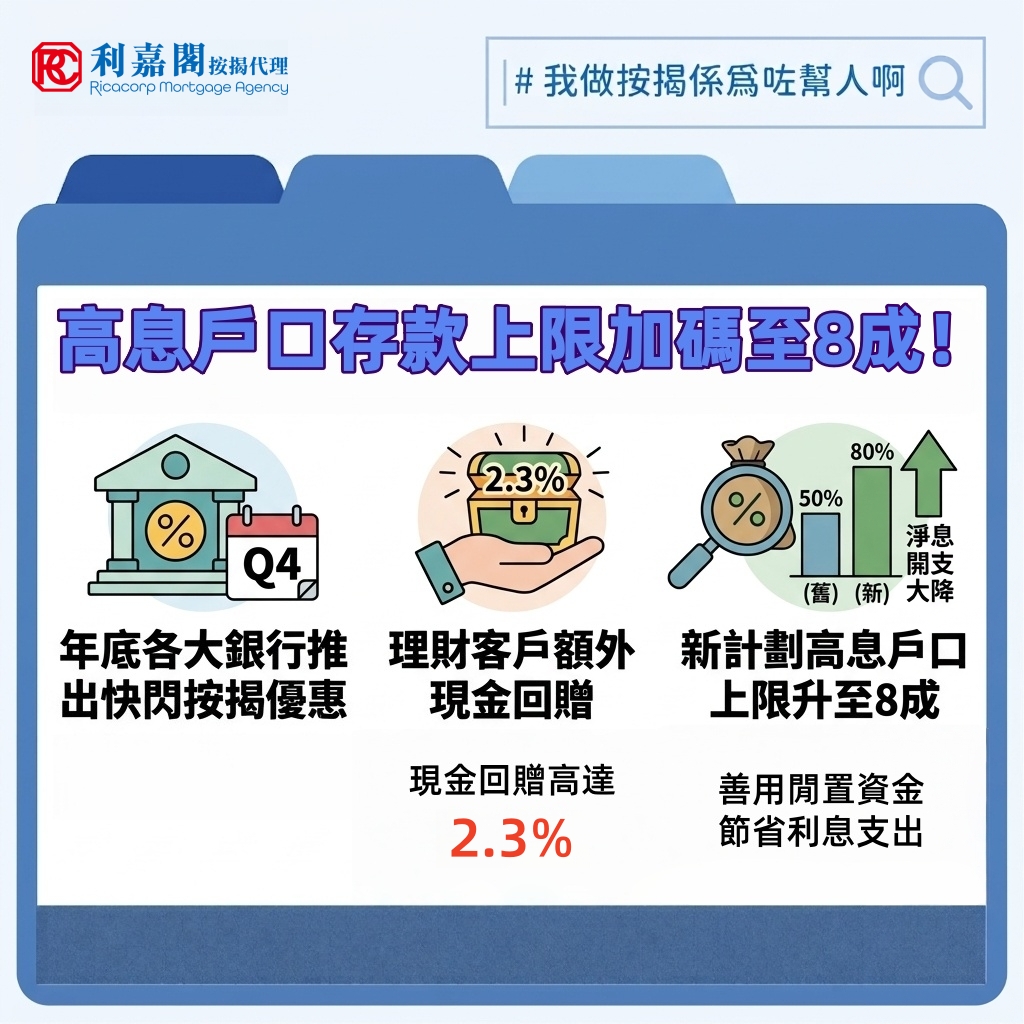
更重要的是,近期銀行大幅提高現金回贈,據悉500萬元貸款額的回贈可高達2%至2.5%(即$100,000元至125,000元);即使貸款金額較小,亦有機會獲得約1.75%的回贈,水平顯著高於以往。雖然定息與「先P後H」方案同樣提供現金回贈,但約1.2%的水平遜於H按。若將現金回贈的差距計算在內(H按比其餘兩者多出約40,000元至62,500元),H按的整體優勢將更為突出。
先P後H | 置業人士入市前的三大核心決策考量 | 最新樓市行情可向按揭顧問查詢
因此,買家在決策前應先思考幾個核心問題:第一,手頭是否有充裕的閒置資金;第二,是否介意罰息期過後處理轉按手續;第三,對未來利率走勢的看法。此外亦需注意,高額現金回贈並非全數適用,不少銀行對小額貸款設有回贈上限,例如貸款額低於200萬元的申請,回贈普遍封頂於約3萬元。建議在置業入市或申請轉按前,先評估自身的資金規劃,或向專業按揭顧問查詢最新市場行情。
常見問題與解答 (Q&A)
Q:為什麼「先P後H」計劃雖然帳面息率較低,但面對加息周期時仍存在潛在風險?
A:雖然這類方案息率較低,但若外圍加息帶動本地銀行跟加,亦會影響「先P後H」的息率,因為「先P後H」的P是跟隨香港最優惠利率。
Q:銀行提供的「高額現金回贈」是否適用於所有按揭客戶?小額貸款申請有何限制?
A:不是所有客戶都適用。銀行的「高額現金回贈」並非適用於所有按揭客戶,實際能拿到的回贈率通常會受貸款額大小(分階梯)以及客戶類型等條件所限制。
例如,貸款額達到 500 萬元或以上才能享有最高回贈率(如 1.2% 至 1.5% 甚至更高),而小額貸款(如低於 300 萬元)的回贈比例則會相對較低(如1%)。
Q:什麼是「先P後H」按揭?
A::「先P後H」是銀行推出的創新按揭方案,讓借款人在首 2 至 3 年固定享用較低的最優惠利率供樓,期滿後自動無縫轉換為隨市場波動的 銀行同業拆息按揭(H按)。
Q:優惠期過後自動轉為 H 按時,如果HIBOR居高不下,會不會出現供樓突然大幅加息的情況?
A:不會。轉為 H 按後同樣享有「封頂息率」保障,即使市場 HIBOR 飆升,實際供樓息率亦不會超過合約訂明的封頂上限。
Q:選擇「先P後H」計劃,是否能享用按揭存款掛鈎高息戶口?
A:不能,暫時推出「先P後H」計劃的銀行都沒有為「先P後H」計劃提供Mortgage-Link存款掛鈎高息戶口。
如何選擇適合自己的按揭計劃
雖然定息與「先P後H」帳面息率較低,但若手頭有閒置資金並善用 H 按的存款掛鈎戶口,在加息周期下反而能透過高息對沖與高現金回贈取得最佳實際效益。
- 帳面息率與加息風險
- 定息與「先P後H」初期息率較低(2.93% 與 2.68%),但「先P後H」期滿後轉為浮動息率,若外圍加息將拉高總利息支出。
- 高息戶口對沖效果
- H 按配合 Mortgage-Link 高息戶口,存款利率隨按息上升而增強對沖能力,扣除存款利息後實際支出隨時比定息更低。
- 現金回贈差距
- 現行 H 按現金回贈可高達 2% 至 5%,顯著高於定息與「先P後H」的 1.2%。
- 核心決策要素
- 申請人應盤點自身閒置資金規模、對未來利率走勢的判斷,以及對轉按手續與罰息期的接受程度。
「先P後H」按揭潛在風險提示
- 香港加息
- 雖然首幾年享低息,但若本地銀行跟隨美聯儲加 P,實際供款仍會上升,並非 100% 鎖死不變。
- 利率斷層與銜接風險
- 「先P後H」最大的特色是首 2-3 年享特優 P 按,期滿後自動轉為 H 按。這衍生出一個時間點上的風險——轉折點的市場息率環境。
- 心理預期管理
- 純定息按揭在鎖息期內是 100% 利率不動如山;而「先P後H」的 P 息是「可加可減」的浮動性質。不少買家容易把「先P後H」當成「保證低息 3 年」的定息產品,忽略了 P 息隨時上調的空間。
「先P後H」按揭計劃運作機制
「先P後H」按揭的運作機制與特點:
- 分段式利率結構
- 首階段(首 2年或首3 年)採用特優 P 按鎖定較低按息,次階段自動轉為 H 按。
- 免轉按手續
- 優惠期滿轉為 H 按時,無需重新向銀行申請轉按或再評估入息,自動轉換。
- 兼具鎖息與彈性
- 該計劃集合了H按與定息的特點,前期鎖定低息以應對短期加息風險,後期可繼續享有 H 按隨市況下調的彈性。