


Table of Contents
青年置業 | 年輕買家收入證明不齊難以獲批按揭 | 靠父母轉按或套現協助置業
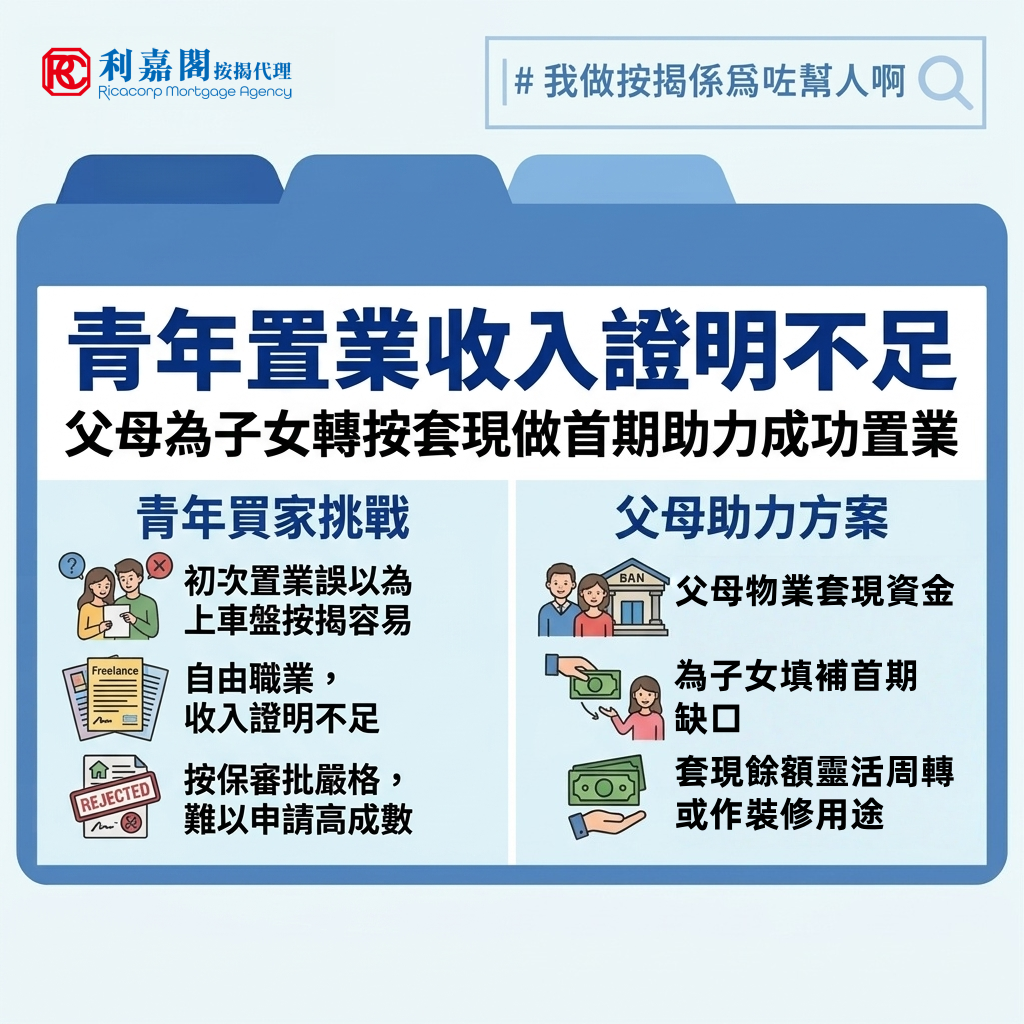
筆者不時接觸一些初次置業的買家,發現部分買家有個刻板印象,以為「上車盤」所牽涉的金額較小,按揭審批必然較簡單寬鬆。事實上,不單審批的鬆緊不會因金額大小而變,反而很多年輕買家因為未能提供一個完整的穩定收入紀錄,以致未能成功獲批。幸而今時今日年輕人來自家庭的經濟支持愈來愈多,一旦申請出現任何岔子,父母還可藉一系列的操作,如現契套現或轉按套現等,協助子女完成交易。
青年置業 | 自由職業缺乏穩定收入 | 高成數按揭經按保審批較嚴格
近期筆者處理一宗西沙大型新盤兩房單位的成交個案,單位買入價約為650萬元,一對新婚買家原先計劃申請八成按,即貸款額520萬元。到了審批階段,本身屬自由職業,有三個不同收入來源的買家卻未能藉稅單證明完整及穩定的收入,結果按揭保險公司因應高成數按揭而進行合規審查時,很快便把申請駁回。
青年置業 | 減低貸款成數為求成功批出按揭 | 首期不足如何填補空缺
收入多元但文件證明又不足,這些「原罪」買家一時之間難以逆轉,為了省卻跟按保公司周旋的煩惱,買家無奈只能減少貸款額,將按揭成數降至七成。貸款額降至455萬元,意味著買家必須在短時間內額外掏出65萬元首期。惟大家又明白年輕人收入水平高極有限,手上不可能有太多流動資金。面對這資金缺口,筆者的團隊只能建議買家再評估還有沒有其他資金支持。
青年置業 | 父母原有物業轉按套現做兒女首期 | 餘下資金及現金回贈能作周轉或裝修等用途
幸而買家的父母由睇樓至辦理手續一直全程參與,他們得悉女兒的申請陷入膠著後,很快就決定出手幫忙,動用自己名下的物業。父母持有現值約500萬元的住宅物業,該物業當年買入價為550萬元,原先承造了五成按揭,歷經多年還款後現時剩餘的貸款額約270萬元。同事著手評估,認為父母可以轉按至另一間銀行,承造七成按揭,提出350萬元貸款後,270萬元可用來償還原有按揭,餘下的80萬元則用來協助女兒完成交易。當然,80萬元現金減去65萬元的首期資金後尚有15萬元,此還未計新按揭銀行送出的1萬元回贈,最後父母怎樣運用,筆者就不得而知了。
青年置業 | 現時非自住物業最高按揭成數為7成 | 租金回報率高企投資者紛紛入市
回顧2024按揭成數放寬之前的政策,當時非自用物業的按揭成數上限僅為5成;若申請人屬於非本地收入人士,或是以資產審批形式申請按揭,成數更會被進一步扣減,加上當時還設有壓力測試,置業門檻極高。但以投資角度來說,近年的難度減低不少,一來樓價處較低水平,按揭成數放寬後,首期資金容易負擔;二來放租的門檻亦大降,吸引投資者「以租養貸」。在目前租金回報率表現較理想的市場環境下,住宅物業算是一個頗具防守性的投資工具。今次西沙新盤的成功案例,正好就反映在最新政策下,買家可如何善用更大的操作彈性,值得大家參考。
Q:青年置業困難,除了能靠父母幫助還有什麼辦法呢?
A:香港樓價高企,單靠一人之力難以置業,但是香港政府亦為青年置業提供了一系列的措施,詳情可以參考政府官方網站。
青年置業 | 香港政府助力青年置業措施
青年安居歷來是本港房屋政策的核心議題。近年政府積極豐富房屋階梯,從大幅增加居屋供應、調整「白居二」青年配額,到優化抽籤機制與放寬印花稅稅階,多管齊下為青年人開闢上車通道。然而,面對「首期難湊」與「供款壓力」的雙重考量,當局在推出支援措施的同時,亦強調須平衡買家的實際負擔能力。究竟在現行政策框架下,青年買家應如何善用各項資源與按揭彈性,精準規劃自己的置業藍圖?
青年置業 | 優化青年置業安排
- 居屋抽籤加碼
- 為 40 歲以下的白表青年家庭及一人申請者額外分派一個抽籤號碼,增加中籤機會。
- 白居二配額增加
- 「白居二 2025」配額增加至 7,000 個,其中青年專屬配額增加至 2,000 個。
- 「家有初生優先選樓計劃」
- 推行「家有初生優先選樓計劃」,已協助超過 800 個青年家庭購買一手資助單位。
- 市建局「首置」項目
- 約 85% 買家為 40 歲或以下青年。
- 印花稅稅階調整
- 徵收 100 元象徵式物業印花稅的物業價值上限,400 萬元或以下物業印花稅為100元,直接減輕購買上車盤的負擔。
- 按揭放寬
- 金管局將物業,車位及工商鋪按揭成數上限一律放寬至七成。
- 若透過按揭保險計劃,有固定收入的首次置業人士購買 1,000 萬元或以下物業,最高可借九成按揭。
青年置業 | 提取強積金作首次置業或支付首期
政府持審慎及保留態度,所以尚未准許提取強積金作首次置業或支付首期的建議。
- 違背退休儲蓄原意
- 強積金屬於長線投資,透過複息效應讓資金在工作生涯中滾存增值。
- 提早提取會令累算權益流失,削弱強積金制度的完整性,無法達致為勞動人口提供基本退休保障的目的。
- 本港強積金供款比率偏低
- 與其他國家或地區相比,香港現時的強積金強制性供款比率已經偏低,若再放寬提早提取,退休保障功能將大幅被削弱。
- 房地產風險高
- 樓市及房地產投資的風險較強積金基金高。用強積金買樓會削弱強積金原本分散投資風險的優勢。
- 後續監管及機制複雜
- 若未來售出用 MPF 支付首期的物業,所得款項是否需要(以及如何)強制重投強積金戶口,涉及極其複雜的制度運作與監管安排。
政府認為放寬強積金置業會嚴重影響市民日後的退休儲備,暫未打算落實相關建議,但會繼續持續檢視強積金制度的運作。