


Table of Contents
高息戶口 | 2.73厘定息進入最後倒數 | 定息息率調升至2.93厘
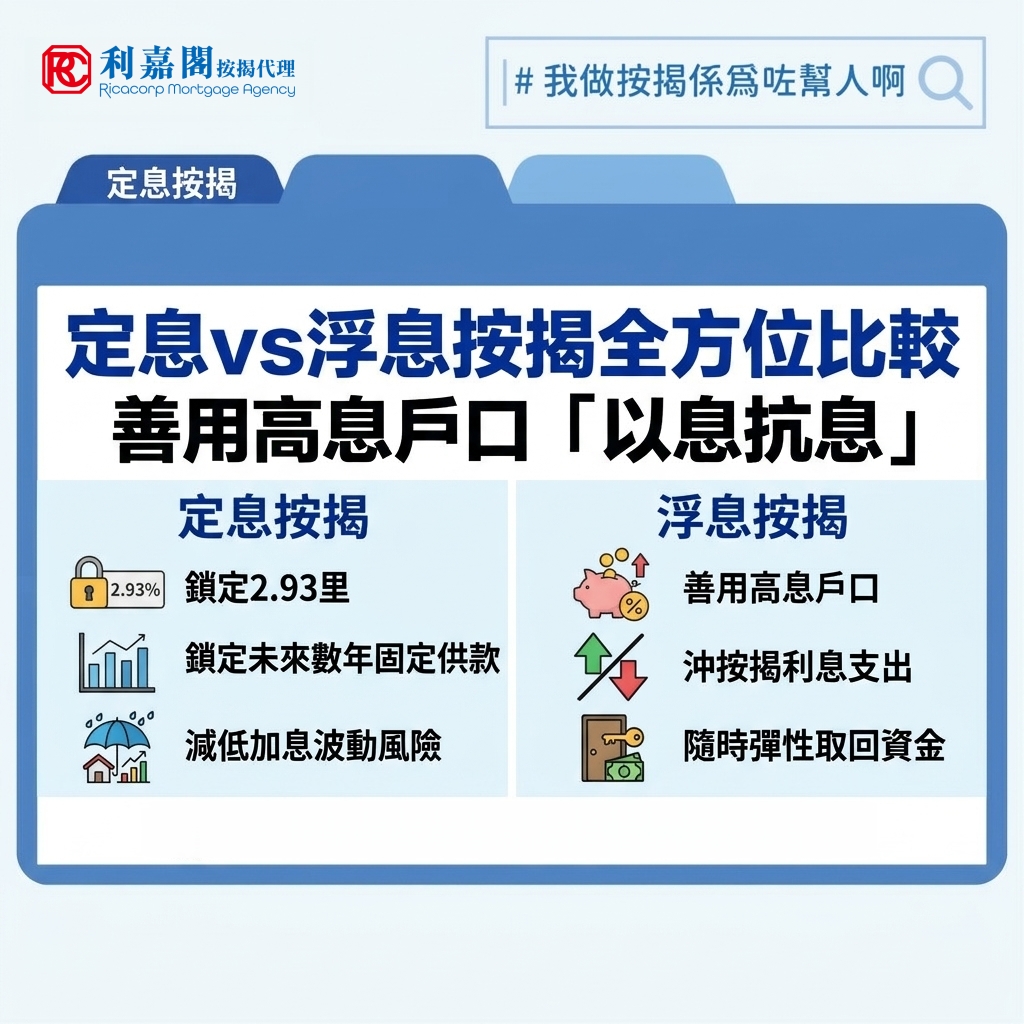
近期加息氣氛又升溫,滙豐、恒生及渣打等大型銀行上半年推出的2.73厘定息按揭計劃,據知二手及轉按申請已於8月31日截止,只有滙豐一手新盤則延至9月30日。錯過了這些死線,新申請的定息利率將調升至2.93厘。表面上,2.93厘仍較現時H按實際按息約3.25厘低逾0.3厘,惟隨著息差收窄,銀行其他配套優惠的重要性反而大增。若買家除上車首期外仍有大筆流動資金,選用浮息按揭搭配存款掛鈎高息戶口,其總利息支出隨時較帳面利率較低的定息計劃少,值得大家留意。
高息戶口 | 存款掛鈎的高息戶口考量因素 | 閒置資金作對沖供款利息支出
選擇按揭計劃,最直觀當然是比較利息高低,但實際操作層面還有不少因素要考慮。傳統H按雖然按息3.25厘較定息計劃高,但普遍附帶按揭存款掛鈎的高息戶口(Mortgage-Link),存款利率與按揭利率掛鈎,上限一般為按揭餘額的一半。以500萬元按揭為例,戶口最高可放250萬元。換言之,若借款人手頭有閒置資金,放入戶口所賺取的利息,可直接對沖按揭利息支出。
高息戶口 | 資金充足買家善用高息戶口 | 對沖按揭利息支出更為划算
以500萬元貸款30年計,定息每月供款約20,892元,H按則約21,760元,每月相差近千元,看似轉定息穩賺不賠。不過,只要申請人在戶口放入約32.1萬元,該戶口產生的3.25厘活期利息,已足以抵銷H按較定息計劃多出的利息開支。若放入高達100萬元存款,H按首月淨利息支出更會進一步降至約10,834元,較定息的12,208元每月再省1,374元;若放盡上限250萬元,淨利息支出還會降至約6z771元,較定息每月慳逾5,437元。
高息戶口 | 鎖定定息未來幾年固定供款 | 視乎買家個人情況而異
當然,若手頭資金主要用於支付首期,未有大量閒置現金作後備,2.93厘定息確能提供即時減息好處,鎖定未來數年固定供款,對沖利率波動風險;畢竟未來兩三年的息率走勢,未必人人都有明確看法,即使有也不一定準確。可是,若情況相反,對於一些投資者、生意人或單純手頭上有較多流動資金的業主而言,按揭存款掛鈎戶口不僅能隨時提取資金應急,更能「以息抗息」,整體財務效益隨時高過單純鎖定低息。
高息戶口 | 買家的資金部署影響最適合的按揭計劃 | 定息尾班車
正在苦惱選哪類計劃的朋友要留意,一手新盤與二手樓的定息優惠期並不一致。二手及轉按的2.73厘已於8月底截止,滙豐新申請只能鎖定2.93厘;一手新盤則仍有時間,9月30日前遞交申請並於明年1月底前提款,仍可鎖定2.73厘。關鍵在於個人的資金部署。定息提供供款確定性,適合現金流緊張、不喜波動的買家;H按則保留資金彈性,適合手頭有閒錢、懂得靈活調配的業主。入市或轉按前,不妨先盤點自己的資金水位,再決定追不追定息這班尾班車。
Q:高息戶口有什麼需要注意事項嗎?
A:銀行在開立高息按揭存款戶口時,通常會附帶嚴格的還款合規條款。買家必須確保每月準時供樓,一旦出現逾期還款或違約情況,銀行有權隨時取消該高息戶口的特惠利率優惠。
高息戶口
按揭存款掛鈎戶口,又稱呼為高息戶口,是銀行向按揭借款人提供的一種活期儲蓄戶口。高息戶口的存款利率會直接與按揭貸款利率掛鈎,遠高於一般銀行普通的活期存款利率。
高息戶口 | 按揭存款掛鈎戶口好處
- 高息戶口存款上限為未償還按揭貸款的 50%
- 現時大部分提供高息戶口的銀行都設有存款上限,大部分銀行的存款上限為未償還按揭貸款本金的 50%。
- 假設貸款額為500萬元,以現時市場普遍的按揭利率 3.25%,30 年還款期計算為例。
- 若將250 萬元(存款上限的未償還按揭貸款的 50%)存入高息戶口作抵沖利息。
- 每月可賺取約 6,771 港元 的高息存款收入。這筆金額會直接存入客戶的戶口,變相首月的按揭利息開支即時節省一半(從 13,542 港元減至 6,771 港元)。
- 若全年都在戶口內維持 250 萬港元存款,首年可節省約 8.12 萬元 的利息。
- 這筆高息收入可以用來直接抵銷按揭貸款利息支出,大幅減輕實際利息負擔。
- 資金極具流動性,隨存隨提
- 高息戶口內的資金屬於活期性質,與一般定期存款」不同。
- 業主可以隨時將備用資金存入以賺取高息,若臨時需要現金周轉,亦可隨時透過網上銀行、ATM 或支票提取,資金彈性極高。
- 減少總利息,變相縮短還款期
- 透過高息戶口扣減利息後,每月供款中有更大比例落入「本金償還」而非「利息支出」,這會令實際貸款清還速度加快,從而幫全期節省大量利息,甚至縮短實際供款年期。
- 免收申請手續費及年費
- 高息戶口多數在申請按揭時附帶開立,不設額外申請手續費或年費。按揭戶口與高息儲蓄戶口各自獨立但互相關聯,日常收支和扣減情況在月結單上一目了然。
高息戶口 | 按揭存款掛鈎戶口注意事項
- 雙幣高息戶口
- 部分銀行能提供雙幣高息戶口,意思是可以同時綁定 2 個 儲蓄戶口,例如港幣儲蓄戶口及人民幣儲蓄戶口。
- 但是高息戶口的存款上限一致,總上限同樣為未償還按揭本金的 50%。
- 雖然能享有高息,但仍需承擔人民幣匯率波動的風險。
- 「綠色按揭計劃」額外優惠
- 部分銀行針對符合環保規格的住宅物業推出的「綠色按揭計劃」,為該類型物業的買家提高高息存款上限。
- 大部分額外優惠是限時的,例如首三年內能提高高息存款上限,至未償還按揭貸款的 60%。
- 符合「綠色按揭計劃」的物業可以參考香港綠色建築議會網站。
- 配偶或家人共享高息存款掛鈎戶口
- 部分銀行針對買家手頭資金不足,但家人有備用現金想賺取高活期利息的業主提供與家人共享高息戶口的機制。
- 通常只有配偶或直系親屬,按揭擔保人或共同借款人才能使用。
- 不論掛鈎了多少個家人的戶口,總高息存款上限依然維持在「未償還按揭本金的 50%」。
- 家人不需要把積蓄轉入借款人的個人戶口,資金依然存於家人自己獨立控制的戶口內,既能享有高息,又避免了資金產權混淆或財務私隱問題。
資料來源:經濟一週EDigest(2026.09.11)