


美國議息 | 最新美國議息結果維持利率不變 | 符合市場預期
美聯儲剛公布10月份議息結果,宣布維持基準利率於 3.75%-4.00% 不變,暫停緊縮步伐,結果符合市場預期。儘管美息按兵不動,本港主要發鈔銀行(包括滙豐、中銀香港及渣打香港)亦隨即宣布維持最優惠利率(P)於現有水平不變,保持在 5 厘至 5.5 厘,預計其他主要銀行將陸續宣布。
美國議息 | 香港銀行體系資金狀況及流動性保持平穩 | 香港銀行以為加息做好應對策略
利嘉閣按揭代理董事總經理黃詠欣表示,本港銀行今次選擇暫不調整 P 息,反映本地銀行體系資金狀況及流動性保持平穩。今次美聯儲會議雖暫停加息,但公開市場委員會內部出現分歧,兩名官員投下反對票並主張加息,反映外圍對抗通脹的政策強度仍未完全一致。然而在美聯儲會議前,本港已有銀行相繼調整按揭產品部署,反映本地金融機構對外圍息率走勢早已做好應對策略。
美國議息 | 上一輪加息週期與近期數據對比 | 香港暫無加息壓力
黃詠欣對比歷年按揭數據指出,回顧上一輪加息週期(2022 年至 2023 年),港銀選擇啟動及跟加 P 息,主因是當時 1 個月 HIBOR 急升至5.66% 的高水平,加上銀行體系結餘由 3,000 多億港元大幅收窄至 400 多億港元的緊縮狀態,大幅加重了銀行的資金成本開支。對比現時數據,10 月份本港 1 個月 HIBOR 普遍於 2.68% 至 2.97% 區間平穩徘徊(平均約 2.78%),銀行體系結餘亦穩定維持於約 541 億港元水平。在拆息遠低於按揭封頂位(3.25%)且資金池流動性充裕的前提下,本港銀行根本缺乏上調 P 息的迫切壓力。
美國議息 | 三款主流按揭計劃的區別及各自優勢 | 今年年底仍有加息可能性
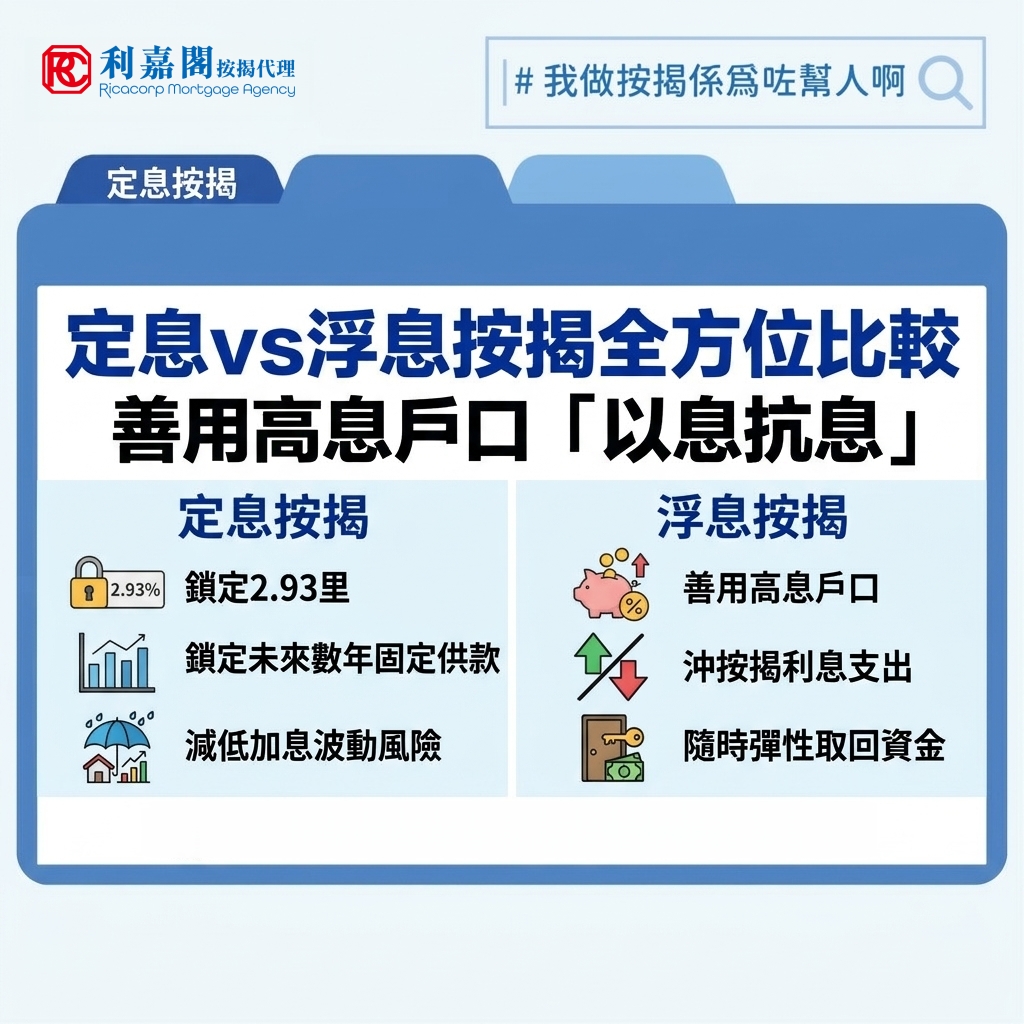
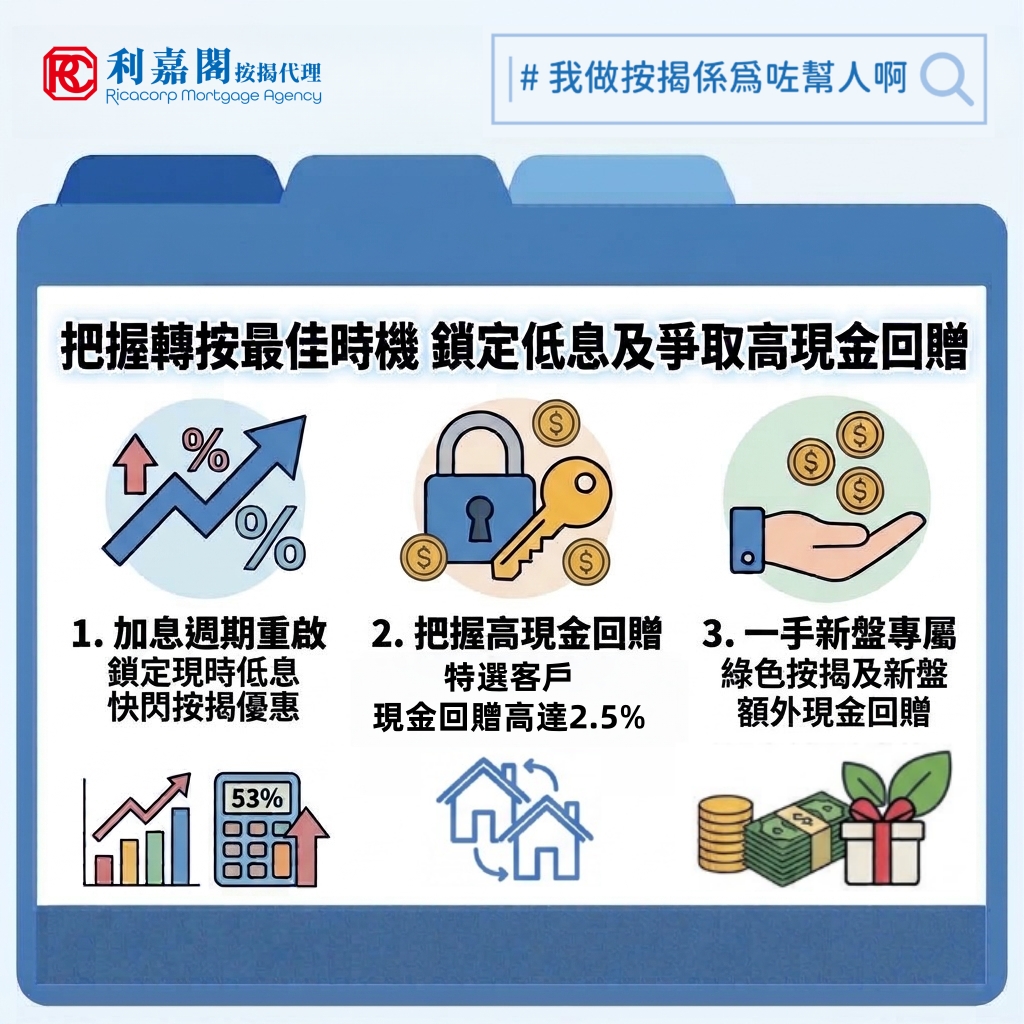
現時按揭市場呈現三大主流方案,各大銀行各有特色與吸引力。以 500 萬港元按揭貸款、還款期 30 年計算:若選用首階段實際按息低至 2.68% 的「先P後H」按揭計劃,每月供款約為 20,227 元;若本港銀行繼續不加息,借款人於首階段可享有最低供款負擔,每月比傳統 H 按直減供款 1,533 元,首三年累積精確慳息高達 84,117 元,能顯著減輕首幾年的開支負擔。若選擇實際按息為 2.93% 的「定息按揭計劃」,每月供款則約為 20,892 元(較「先P後H」多約 665 元),非常適合希望完全鎖定利息支出、防範未來外圍利率波動的避險型買家。至於傳統的「H按計劃」,雖然實際按息處於 3.25% 封頂水位,每月供款約為 21,760 元(較「先P後H」多約 1,533 元),但此方案的最大優勢在於銀行普遍提供極高的現金回贈(最高可達 2.5%);以 500 萬貸款額計算,可即時獲取高達 125,000 元的現金回贈,並可配合 Mortgage-Link 高存息戶口(存款享 3.25% 高息)靈活運用資金對沖利息。 黃詠欣特別提醒,雖然本港 P 息暫時維持不變,但綜合市場分析及利率期貨數據,市場普遍押注 12 月仍有加息 0.25 厘的可能,外圍高息環境短期內未必結束。準買家與現有業主應提早防守,仔細比較不同銀行的按揭條件及鎖定期細節,確保在利率波動時仍能輕鬆負擔供款,並適時諮詢專業按揭顧問以制定最合適的財務方案。