

Table of Contents
8成高息戶口 | 年底各大銀行推出快閃按揭優惠 | 高息戶口上限升至8成
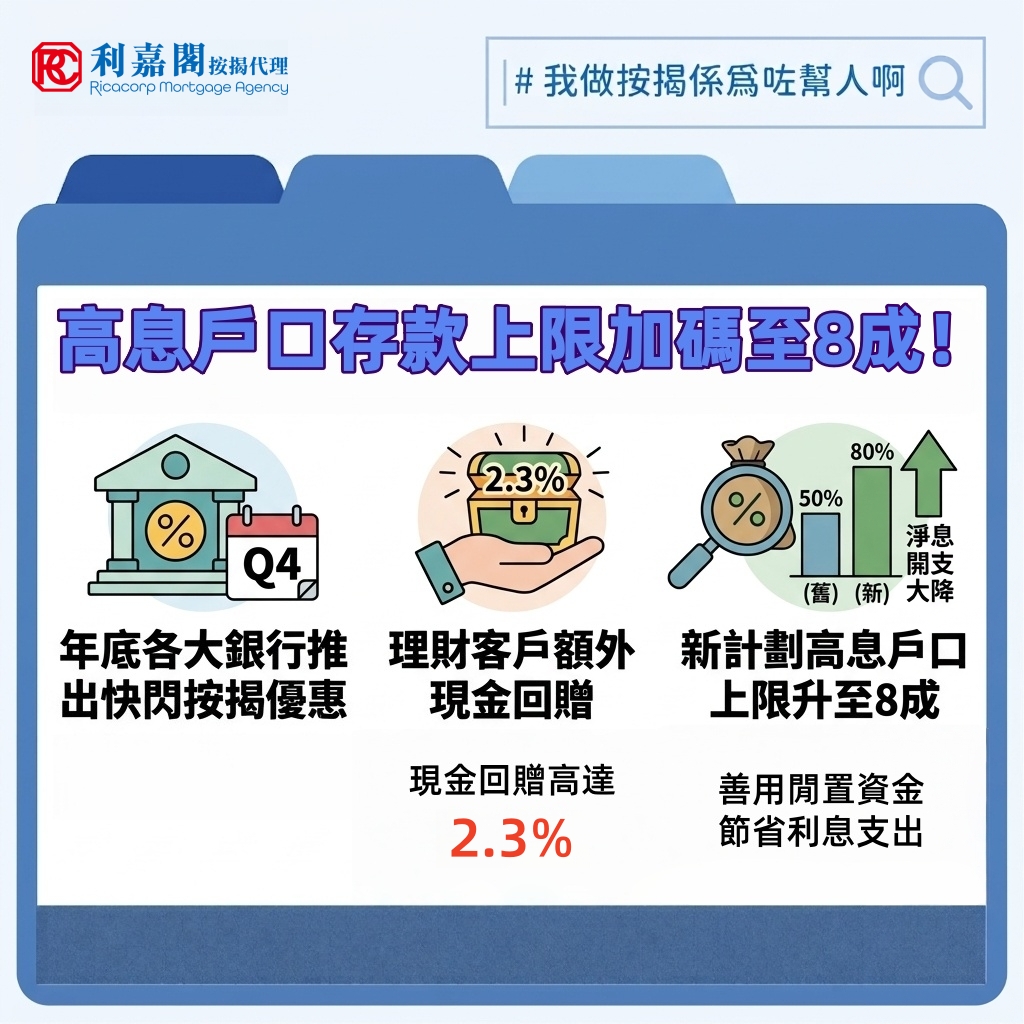
臨近年尾,筆者本以為各大銀行在按揭市場已招數盡出,除了標榜低息與高回贈外,甚至推出了「先P後H」方案。誰能料到此時再有大型發鈔行拋出震撼彈,推出全新按揭計劃,將按揭存款掛鈎戶口(Mortgage Link)的存款上限由傳統的貸款額五成,一舉提升至八成!貸款向來是銀行的重要收入來源之一,如今每借出100元,借款人便可存入80元賺取與按息相同的利息,難道這就是「內捲」的威力?
8成高息戶口 | 理財客戶額外現金回贈 | 使用8成高息戶口計算方法
新計劃將掛鈎戶口可享高息存款的上限提升至八成,並因應客戶類型提供不同程度的現金回贈,介乎1.2%至1.5%不等,優先理財客戶更可高達2.3%。以600萬元貸款額、30年還款期及封頂息率3.25厘計算,每月供款為26,112元。若借款人手持400萬元現金並全數存入高息戶口,首月按揭利息為16,250元,而存款利息收入達10,833元,淨利息開支大幅降至僅5,417元,相當於實際息率約1.08厘,帳面上相當吸引。
8成高息戶口 | 閒置基金存入高息戶口 | 高息戶口還是低息較為划算
不過,此八成上限非人人受惠,關鍵在於閒置資金的規模。若手上資金在貸款額五成以內,新舊計劃的掛鈎戶口都裝得下,分別只在於不同計劃的現金回贈差距——目前坊間個別H按回贈高見2.5%,以600萬元貸款計即15萬元,比新計劃的13.8萬元多出1.2萬元,一般H按穩佔上風,其實沒甚麼好比較。真正的分水嶺,是閒置資金介乎五成至八成之間的個案:此時一般H按用家的高息戶口存款「到頂」,理應要自行將多出的資金拿去做定期或其他投資;新計劃用家則可繼續全數放入掛鈎戶口,直至到達貸款額之八成。哪個化算,要計過才知道。
8成高息戶口 | 三大按揭方案實際利息支出 | 以400萬元放入高息戶口或存入定期
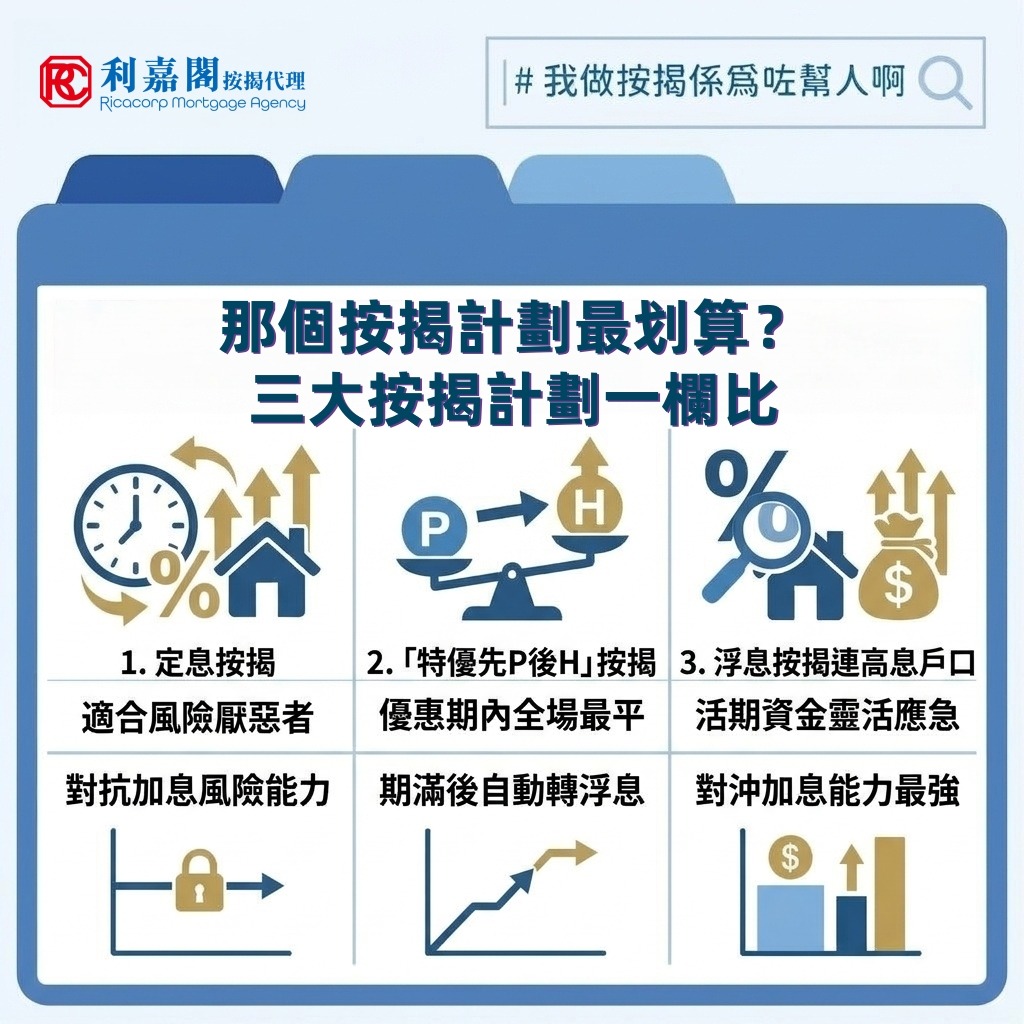
假設借款人手持400萬元現金(剛好介乎五成與八成之間),首三年扣除現金回贈後的利息支出如下:
| 方案A 一般定息按揭 | 方案B 一般浮息按揭(H按) | 方案C 新計劃 | |
| 實際按揭息率 | 2.93%(定息) | 3.25%(封頂) | 3.25%(封頂) |
| 400萬元資金配置 | 全數外圍定期3.0% | 300萬入ML+100萬定期3.0% | 全數入高息戶口3.25% |
| 最高現金回贈 | 1.2%($72,000) | 2.5%($150,000) | 2.3%($138,000) |
| 首三年按揭利息 | $510,918 | $567,644 | $567,644 |
| 首三年ML戶口/定期總利息收入(複利計) | $376,206 | $400,850 | $409,065 |
| 首三年扣除現金回贈後的利息支出 | $62,712 | $16,794 | $20,579 |
註:存款利息按月度複利計算,假設 400 萬元閒置資金於首三年內全數保留在戶口中滾存。
8成高息戶口 | 現金回贈還是低息長遠節省利息支出 | 新計劃的優勝之處
從以上比較可見,即使計及複利,首三年仍由一般H按以淨開支16,794元勝出,新計劃暫時落後約3,785元。兩個計劃12,000元的現金回贈差距,剛好蓋過三年以來8,215元的存款利息優勢。不過回贈是一次性的,掛鈎戶口的息差優勢卻年年生效、月月滾大:五成上限戶口一開始已經「爆滿」,上限又跟隨本金每月縮小,收到的利息隨即被擠出上限,只能賺3厘定期;新計劃的八成上限卻留出充裕空間,讓400萬元連同利息全期以3.25厘複利滾存。
8成高息戶口 | 資金規模決定最適合按揭計劃 | 買家的閒置資金越多越能拉開差距
此消彼長下,新計劃反超所需的時間取決於閒置資金規模,不同資金水平,反超時間可由第三年內至第八年不等。越接近八成上限,新計劃越快見效;越靠近五成,兩者的回贈差距越難收復。借款人不妨先盤點自己的現金水平落在哪個位置,再決定投向哪個方案。
8成高息戶口 | 高息戶口流動性大隨時可自由存取 | 無須鎖死資金在定存產品
當然,比起將按揭存款掛鈎戶口搭配定期存款,新計劃同時勝在資金流動性更高。畢竟一般人較少會將400萬元資金精確拆分為300萬元活期與100萬元定期,且定期存款會鎖定資金,提早提取可能招致損失;加上未來三年息率走勢若持續反覆,用家未必能一直找到與高息戶口利率相當的定期存款產品。
常見問題與解答 (Q&A)
Q:現金回贈比一般 H 按少,究竟係咪真係抵過舊計劃?
A:由於一般 H 按的現金回贈(例如高見 2.5%)比新計劃(1.2% 至 1.5%,優先理財 2.3%)優勝,許多客戶會擔心「賺少咗回贈」是否划算。文章指出,雖然首期現金回贈有差距,但如果閒置資金較多,新計劃的高息戶口長期複利優勢會隨年月慢慢追回差距。
Q:如果將大筆資金全數放入高息戶口,萬一中途需要急用錢,提款會唔會有限制或罰息?
A:相較於需要將資金拆分並鎖定在定期存款中,新計劃屬於存款掛鈎戶口(活期性質),客戶可以隨時提取資金,兼具極高的流動性與抗息率波動能力。
Q:這個8成高息存款戶口係咪人人都可以申請?有冇額外的資產或客戶身分門檻?
A:這是快閃按揭計劃,只要貸出期再2027年4月30日或之前提取便可以,但是最終審批結果以銀行批出為準。
Q:把資金放入80% Mortgage Link 戶口,跟自行把資金拿去外面做定期存款有什麼分別?
A:相較於外圍定期存款會將資金鎖定且提早提取可能招致損失,渣打的八成高息掛鈎戶口具備極高的流動性,且能避免未來息率波動時找不到同等利率定期產品的風險。
Q:如果未來三年香港利率走勢反覆,新計劃能否有效應對息率波動?
A:可以。新計劃的存款利率與按揭封頂利率掛鈎(均為 3.25 厘),當市場息率波動或反覆時,高息戶口能同步提供穩定且高達同等息率的回報,免除尋找定期存款的煩惱。
8成高息戶口 | 8成 Mortgage Link 存款掛鈎戶口
按揭計劃優勝之處
新計劃將存款掛鈎戶口上限由五成提至八成,雖然短期現金回贈可能略遜於一般 H 按,但長期憑藉八成高息活期滾存與高流動性,能有效降低淨利息開支。
- 存款上限大增
- 將掛鈎戶口上限由傳統貸款額五成一舉提升至八成,提供充裕的存款空間。
- 長期複利滾存
- 五成上限戶口容易爆滿且隨本金每月縮小,而八成上限可讓巨額閒置資金長期以按息複利滾存,反超前時間約在第 3 至 8 年。
- 資金流動性高
- 相較於定期存款會將資金鎖定、提早提取可能招致損失,高息活期戶口可隨時提取,抗息率波動能力更強。
如何判斷自己是否適用8成高息戶口新計劃
借款人需盤點手頭現金與實際貸款額的比例;若資金在貸款額五成以內選一般 H 按,若資金介乎五成至八成之間則新計劃更能發揮優勢。
資金水平與方案選擇指南:
- 五成或以下
- 資金在貸款額五成以內,舊計劃的掛鈎戶口已經完全夠裝,此時應選擇現金回贈較高的一般 H 按。
- 五成至八成之間
- 閒置資金超越五成上限時,傳統戶口會「爆滿」需另尋出路,而新計劃能讓這部分資金繼續享受高息。
- 評估計算基礎
- 越接近八成上限的個案,新計劃反超回贈差距的速度越快,借款人應先計算精準金額再作決定。
8成高息戶口與定期存款區別
相較於外圍定期存款會將資金鎖定且提早提取可能招致損失,渣打的八成高息掛鈎戶口具備極高的流動性,且能避免未來息率波動時找不到同等利率定期產品的風險。
資金配置與流動性優勢:
- 資金流動性極高
- 高息活期性質讓借款人可隨時提取資金靈活運用,無需承擔定期存款提早提取的罰息或損失。
- 免除續期風險
- 未來三年息率走勢反覆,用家未必能一直找到與高息戶口利率相當的定期產品,新計劃可提供長遠穩定的高息回報。
- 簡化資金管理
- 省卻將大筆資金(如 400 萬元)精確拆分為活期與定期的繁瑣程序,直接全數投入高息戶口滾存。