

Table of Contents
聯名物業 | 夫婦聯名買新盤 | 太太舊按揭導致收入水平不足
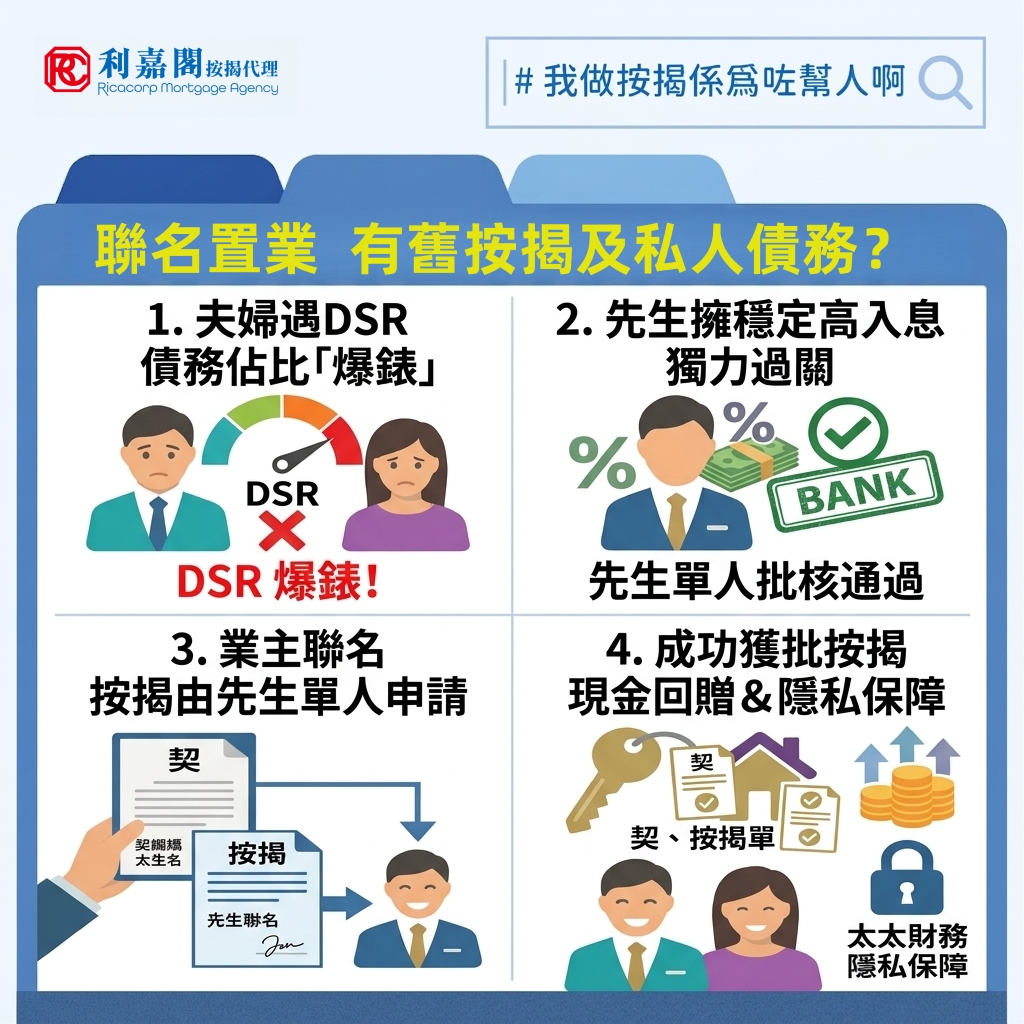
買樓申請按揭時,即使總收入表面上充足,若遇到供款佔入息比率(DSR)「爆錶」,往往令人束手無策。一對夫婦近日就遇到了這道難題——先生收入穩定,獨力承擔新單位的供款綽綽有餘;然而,當二人準備以聯名形式置業時,問題卻出在太太身上。
聯名物業 | 聯名其中一方有按揭在身更有私人債務 | 想以先生一人作按揭申請
兩人看中一個新單位並打算聯名購入,計劃申請七成按揭。先生任職大型機構多年,月入逾50,000元,負擔約24,000元的新供款毫無問題。相對而言,太太的情況則較為尷尬。她曾任職大企業董事會秘書,全盛時期月入高達78,000元,並趁事業高峰期購入兩間私樓,每月總供款為38,500元,當時按揭批核相當順利。然而近年經濟不景,太太不幸遭裁員,輾轉轉到律師行任職文員,月入大跌。從太太的角度來看,她現時的收入大部分已用於應付名下兩套物業的供款,加上私底下亦有其他私人債務需要處理,若向銀行提交最新入息證明,不僅過程尷尬,更會曝光個人的財務狀況,因此她在主觀上極希望維護個人財務隱私。
聯名物業 | 業主與借款人靈活分開 | 無需披露其中一方收入及負債
從先生的實力來看,他在大型機構任職多年且收入非常穩定,單憑他一人的薪酬計算供款佔入息比率(DSR),就已經完全符合銀行的審批要求,獨自承擔新按揭供款毫無壓力。既然先生一人的財務實力已足夠過關,在審批角度上,客觀上根本沒有任何必要將太太列為按揭借款人,更無需無謂地向銀行披露太太的收入與負債。
聯名物業 | 最終以先生個人獨自申請按揭 | 先生收入穩定滿足按揭申請要求
因此,最建議的應對方案是採取「物業兩人聯名登記,按揭由先生一人獨自申請」的方式。新買入的物業產權繼續以兩人聯名方式登記,滿足二人共同置業的意願,但在向銀行申請按揭時,僅由先生一人作為按揭借款人。這樣做不僅能完全保護太太的財務隱私,讓她無需向銀行遞交任何薪酬證明或債務申報,避開財務狀況曝光的尷尬,同時銀行只需審核先生一人的穩定收入,能避免因太太名下的舊有按揭及私人債務而拖累批核,讓二人順利兼完美地實現聯名置業的目標。
聯名物業 | 銀行對業主與借款人的按揭審批取態 | 最終成功批出7成按揭
不過,本港各家銀行對「業主」與「借款人」身份組合的審批取態各有不同。經多方配對,團隊為二人物色了一家審批極具彈性的大型銀行。該行不但接受由先生一人單獨擔任借款人,更允許太太無需提交最新入息證明或披露名下負債詳情。最終,銀行單憑先生穩定的收入與良好信貸紀錄,順利批出七成按揭,按息維持市場最優惠的3.25厘,並享有現金回贈。夫婦二人不僅成功在契上共同落名,亦免去了將太太轉工後的財務壓力攤開在銀行眼前的困擾。
聯名物業 | 非直系親屬亦有機會擔任借款人 | 情侶或表親關係連同合理的關係說明
事實上,業主與借款人在法律上可作靈活處理。除了夫婦可安排由其中一人單獨借貸外,部分銀行亦接受直系甚至非直系親屬擔任借款人。只要能提供合理的關係說明,即使是情侶或表親關係,部分取態開放的銀行也願意彈性處理。置業時如有疑問,建議向專業的按揭顧問查詢,以免因不熟悉銀行審批準則而走冤枉路。
常見問題與解答(Q&A)
Q: 夫婦打算聯名買樓登記產權,可以只由其中一人單獨向銀行申請按揭借款嗎?
A:可以。在法律與銀行審批上,「物業業主」與「按揭借款人」的身份可以靈活分開,只要單獨借款人的收入足過關,即可由一人承擔按揭。
Q:有其他物業按揭或私人債務,買樓會帶來什麼按揭風險?
A:舊按揭與私人債務會被計入總供款中,大大拉高供款佔入息比率,導致新按揭因不滿足最低收入水平而遭拒批或縮減成數。
Q:香港銀行的審批標準都一樣嗎?
A: 不一樣。香港銀行或財務機構的審批取態各有不同,要求的按揭申請文件或對借款人及擔保人的審批標準都不一樣,甚至對同一個按揭申請的最終審批結果都不一樣,所以大多數建議買家向3至4間銀行提交按揭申請再做對比及選擇最適合的按揭計劃。
Q: 除了夫婦關係之外,什麼關係可以做借款人或擔保人?
A:除了夫婦之外,部分銀行亦接受直系親屬(如父母子女)、非直系親屬(如表親)甚至情侶擔任借款人或擔保人,只需提供合理的關係說明。
Q: 如果先生獨自擔任借款人,日後太太財務狀況改善,可以將太太重新加為按揭借款人嗎?
A: 可以。日後可透過向銀行申請「轉按」或「重組按揭條款」,在補交最新入息證明並通過審批後,將太太重新加入為共同借款人。
聯名物業 | 申請聯名物業按揭申請
聯名物業 | 申請聯名物業單人借貸時的注意事項
- 評估銀行合規要求
- 不同銀行對於非借款業主是否需要作為擔保人有不同要求,需事先確認。
- 產權權益分配
- 聯名業主可選擇「聯利共有」或「分業共有」,不影響按揭借款安排。
- 專業按揭中介
- 鑑於各行政策頻繁更新,入市前建議先透過專業按揭顧問評估最佳方案,以免因不熟悉準則而延誤成交。
聯名物業 | 靈活安排身份組合的核心策略
- 計算供款佔入息比率
- 先評估收入較穩定的一方能否獨立通過銀行的供款佔入息比率審批。
- 隔離舊有財務負債
- 將有轉工、降薪或名下有舊按揭/私人債務的一方排除在借款人名單外,避免拖累批核。
- 彈性審批銀行
- 尋找接受「業主免作借款人及免申報財務」的按揭銀行,確保享受市場優質按息與回贈。
聯名物業 | 聯利共有 vs 分業共有
聯名置業時,業主可選擇「聯利共有(長命契)」或「分業共有」登記業權,這兩種法律結構並不影響單人申請按揭,但對日後財產權益與傳承至為關鍵。以下為你詳細剖析這兩種業權模式的分別,以及它們對按揭審批、轉按、財務隱私及日後放售的實際影響:
| 比較項目 | 聯利共有 | 分業共有 |
| 業權比例 | 均分 所有業權人共同擁有 100% 物業,無法劃分具體百分比。 | 明確按比例劃分 可按出資比例或協議訂明各自佔比 |
| 業主身故後的去向 | 自動業權轉移 若其中一方離世,其業權會自動歸屬在世的另一方,不按遺囑分配。 | 按遺囑或法律分配 若其中一方離世,其名下的業權比例會按其遺囑或無遺囑繼承法分配給指定繼承人。 |
| 適用對象 | 夫婦、感情穩定且希望資產全面互通的親密伴侶。 | 未婚情侶、合資買樓的朋友、投資夥伴、或希望保障各自子女繼承權的再婚夫婦。 |
| 處置業權的自由度 | 若想單方面出售或抵押自己那份業權,程序較繁複,通常需先將契轉為「分業共有」。 | 任何一方均可自由出售、轉讓或承按自己名下的業權比例(惟實務上較難找到單獨買家)。 |
聯名物業 | 聯利共有 vs 分業共有對按揭的影響
在香港申請按揭時,無論選擇「聯利共有」還是「分業共有」,對銀行的審批邏輯與按揭條款本身並沒有根本性的差別。銀行的核心考量如下:
- 按揭借款人身份與業權
- 無論業權是長命契還是分業共有,只要銀行政策允許,都可以做到「兩人聯名落契,單人作為按揭借款人」。
- 簽署按揭契
- 即使某一方沒有擔任「借款人」,只要他在契上有業權,他就必須作為「抵押人」在按揭文件上簽字。這代表他同意將該物業抵押給銀行作貸款擔保,若最終斷供,銀行有權收回整棟物業。
- 供款佔入息比率
- 銀行在計算供款佔入息比率時,只會根據「按揭借款人」的收入與債務去評估;業權是長命契還是分業共有,不會影響銀行的壓力測試基數。
聯名物業 | 聯利共有潛在風險
- 資產繼承單一
- 適合百分百信任彼此的夫婦。但若長遠希望將資產留給各自的直系親屬(例如雙親或前一段婚姻的子女),長命契的「自動轉移」特性會剝奪其他繼承人的權利。
- 分產爭議
- 若情侶或合資朋友誤用長命契,一旦感情破裂或其中一方不幸離世,業權會全歸另一方,容易引發極大的法律與家庭糾紛。
聯名物業 | 分業共有潛在風險
- 出資比例清晰
- 若雙方出資不平均(例如一人付 70% 首期,一人付 30%),透過分業共有清楚劃分比例最為公道。
- 按揭擔保責任
- 即使分業共有劃分了 99% 與 1% 的比例,在法律上,只要是聯名借款人,雙方對全數按揭貸款依然負有「連帶責任」。意思即是若其中一方失場不供樓,銀行有權向另一方追討全部欠款,而不會理會當初的分業比例。