

Table of Contents
海外收入按揭 | 父親用資產證明為子女置業 | 資產水平不足同時為2個物業申請按揭
生兒育女的先決條件愈來愈多,新世代摒棄舊時的放養風格,以致為人父母所肩負之責任愈來愈多。日前筆者接觸到一個典型「父母幹」例子,一位父親斥資為仔女各買一個一手新盤,家姐已踏進職場,但弟弟連大學都未畢業。父親相信自己的資產水平足以擔保人的身份幫忙仔女置業,並計劃運用自身的資產,同時為兒子和女兒的按揭擔任擔保人。然而,由於父親大部分資產均在公司名下,銀行無法全數計入個人資產水平,當他為兒子那個800萬元單位做擔保後,個人資產額度已耗盡。這導致女兒另一個1000萬元單位除了獲父親協助繳付首期外,無法再以父親資產作擔保,必須完全依賴女兒自身的收入證明去申請七成按揭。
Q:如果父母的資產大部分在公司名下,在為子女做按揭擔保時會有什麼影響?
A:銀行無法將公司名下的資產全數計入個人的資產水平。如果父母以個人名義為一名子女做按揭擔保,可能會耗盡其個人資產額度,導致無法再為其他子女做擔保。
海外收入按揭 | 美國入息審核嚴謹 | 憑優厚條件及租金收入突圍
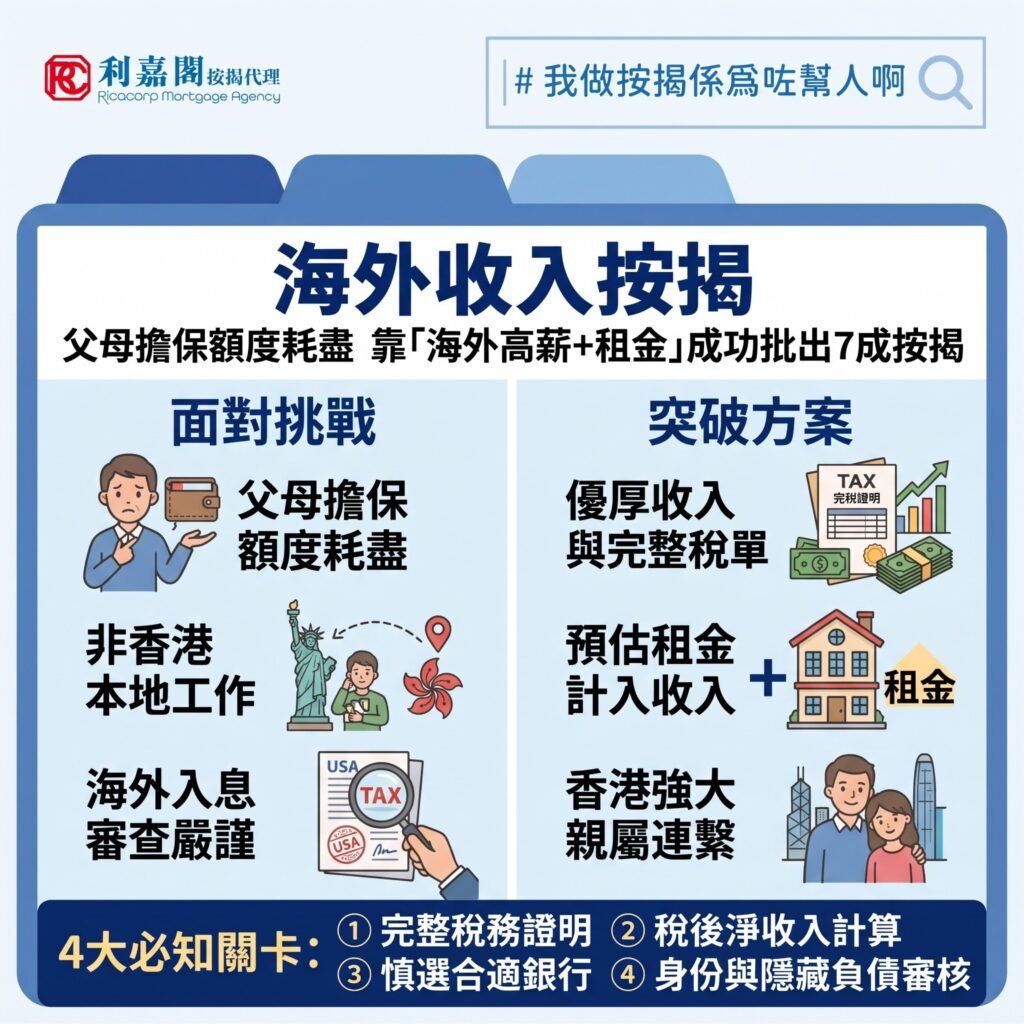
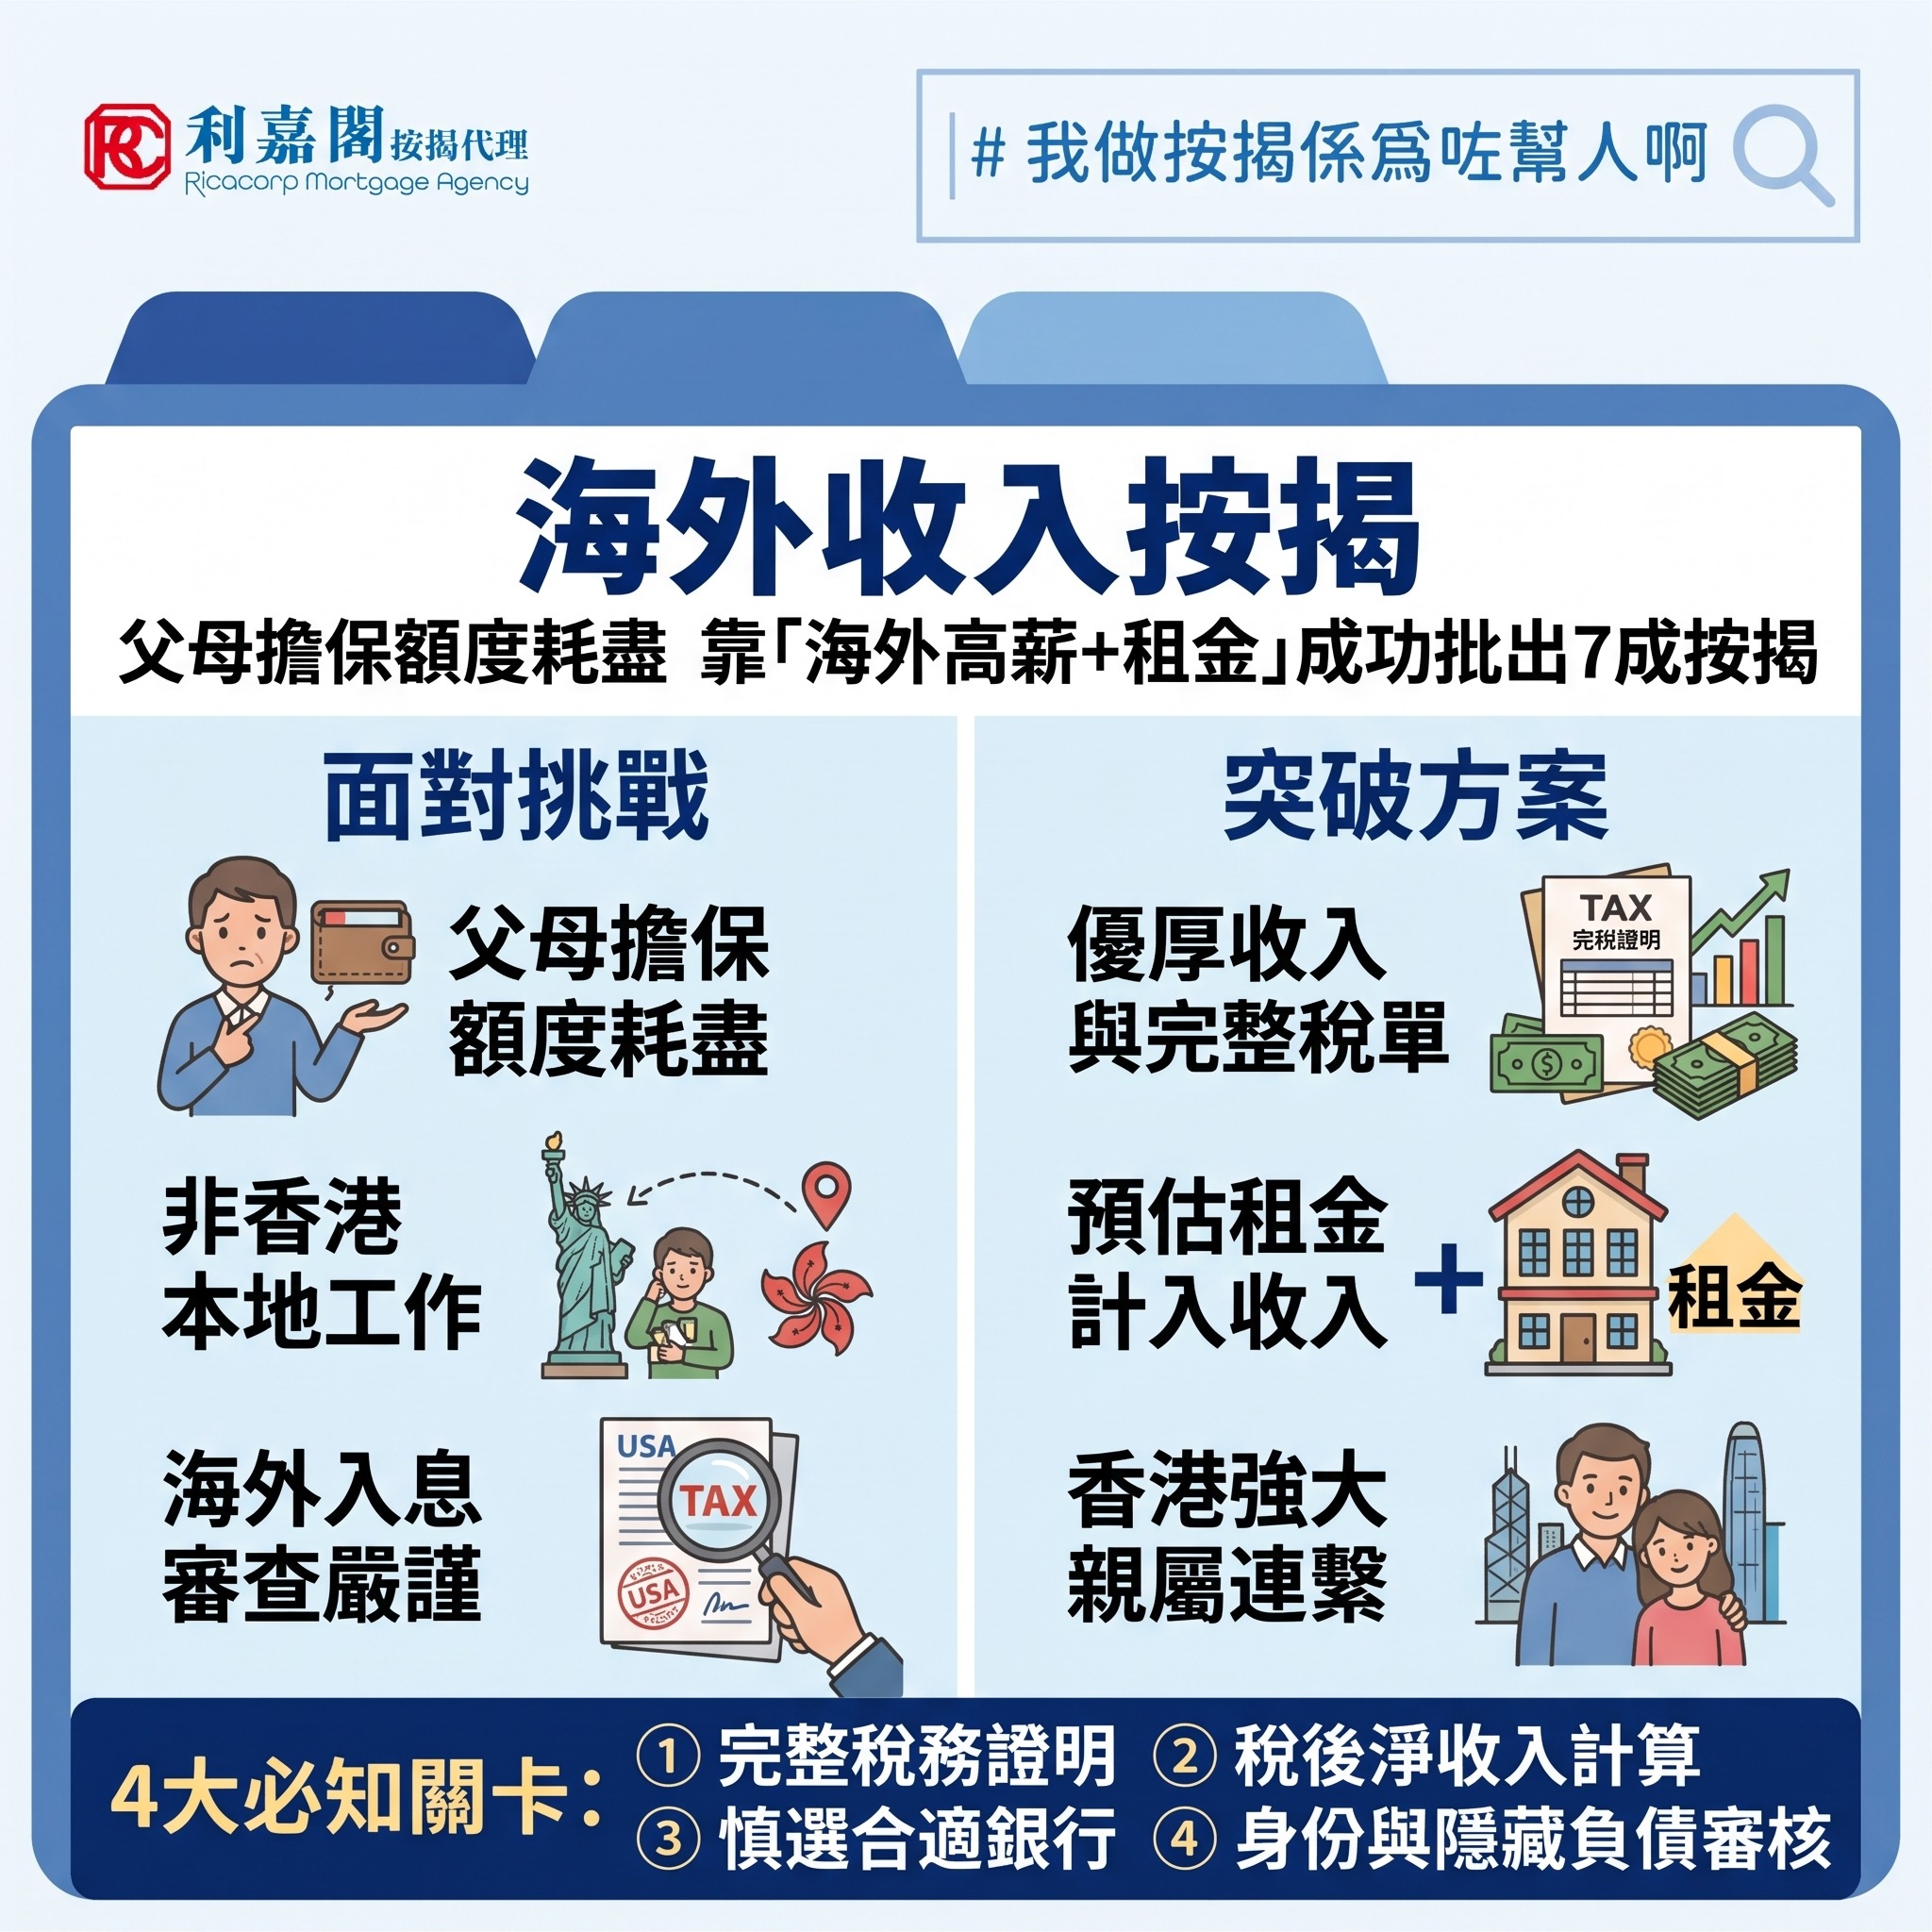
正當團隊準備聯絡女兒收集入息文件時,父親才告知女兒不在香港工作,而是居住並任職於美國。此對後續的申請不算好消息,皆因近年本港銀行對海外收入的審核普遍收緊,加上不同國家涉及複雜的跨境稅制,並非每一家銀行都願意承接海外入息的按揭申請,特別是對於美國收入,部分銀行認為風險較高,審批時會格外審慎,甚至有機會拒絕按揭申請。
海外收入按揭 | 任職海外知名銀行收入證明資料充足 | 女兒的收入足夠按揭申請要求
當然,較審慎並不代表完全沒有可能。跟女兒聯絡上後,我們得知她任職於美國一家知名頂尖投資銀行,薪酬非常可觀,並能提供極為完整的完稅證明、官方稅單及銀行出糧紀錄。考慮到申請的按揭成數雖然僅為七成,但由於女兒居住在海外,香港物業打算先將新物業出租,從而將租金收入一併計入總收入作審批,這無疑大大提升了女兒的整體收入水平與供款能力。加上父親作為香港永久性居民並在港定居,物業具備極強的本地親屬連繫,綜合各項因素後,整體個案就具備香港按揭批核條件。
常見問題與解答(Q&A)
Q:如果海外工作的子女回港置業,有什麼方法可以提升按揭審批的成功率?
A:如果能提供優厚的薪酬證明、完整的完稅證明,並且打算將香港的新物業出租,可以將預估的租金收入計入總收入,從而提升整體的供款能力。此外,如果父母在香港定居,物業具備較強的本地親屬連繫,也會對審批有幫助。
Q:使用海外收入(例如美國入息)申請香港物業按揭時,銀行會如何審批?
A:近年香港銀行對海外收入的審核普遍較嚴謹,部分銀行甚至會拒絕美國入息的按揭申請。銀行極度看重完整的稅務證明(如完稅證明、官方稅單),並且會以「稅後淨收入」作為審批標準,而非稅前薪金。
Q:除了提供優厚的薪酬及完整的稅務證明外,還有什麼方法可以幫助海外收入申請人提升整體收入水平以通過按揭審批?
A:申請人可以考慮將準備購買的香港新物業作投資出租用途。在審批時,銀行可以將該物業的預估租金收入一併計入申請人的總收入中,這能大大提升申請人的整體入息水平與供款能力。
海外收入按揭 | 海外入息申請本港按揭 | 4大必知關卡
但凡以海外入息申請本港按揭,買家必須留意以下幾個重要關卡:
- 稅務證明須完整: 銀行極度看重申請人是否在當地依法報稅。以美國入息為例,若只有公司糧單而缺乏官方完稅文件,銀行往往不予承認。
- 以「稅後淨收入」計算: 美加的個人所得稅率普遍較香港高,銀行會嚴格以「稅後淨收入」作審批標準(部分銀行甚至會打折),買家切忌直接拿稅前薪金作計算。
- 慎選合適銀行: 本港各銀行對海外入息政策差異巨大。部分大型銀行設有專門的跨境審批部門,對歐美大型企業的收入架構較熟悉;部分中小型銀行則可能直接拒絕承接特定國家的入息。
- 身份與隱藏負債審核: 申請人不一定需要香港永居身份,但必須持有香港身份證。同時,銀行會嚴查申請人在當地及香港是否有其他隱藏負債,這些負債均會直接算入供款與入息比率中。
Q:銀行在審批海外收入按揭時,會如何處理申請人的負債狀況?
A:銀行會嚴格審核申請人的隱藏負債,且不僅限於香港本地,還會審查其在海外當地是否有其他債務。這兩地的所有負債均會被直接算入「供款與入息比率」中,直接影響最終的按揭審批結果。
海外收入按揭 | 精準配對銀行 | 趕及交樓前順利獲批
釐清女兒的入息背景後,我們特意為她選擇一些能接受美國入息的銀行,向我司夥拍擁有經驗豐富的銀行職員遞交申請。經過向銀行合規部門詳細申述,最終該行趕在交樓前順利批出700萬元按揭貸款,按息維持在市場最優惠的3.25厘標準,並附有1.2厘的現金回贈。兩姊弟雙雙獲批按揭,父親終於放下心頭大石,完成了人生一個重要任務。
海外收入按揭 | 注意事項
- 完整稅務證明: 銀行要求提供完整的官方完稅文件,僅有公司糧單不足以作為入息證明。
- 稅後淨收入: 海外稅率較高,銀行會嚴格以「稅後淨收入」計算供款能力,切勿以稅前收入計算。
- 選擇合適銀行: 不同銀行對海外入息的接受程度和審批政策差異很大,應尋找有處理跨境按揭經驗的銀行或團隊協助。
- 隱藏負債: 銀行會審查申請人在香港及海外是否還有其他債務,這些都會計入供款與入息比率(DSR)中。
- 個人資產與擔保額度: 父母在擔任擔保人前,需先釐清個人名下資產是否足以支撐擔保額度,避免因資產都在公司名下而影響擔保能力。
- 海外收入與本地收入在申請香港物業按揭時,由於牽涉到跨境稅制、匯率及核實難度,銀行在審批標準上有著顯著的差異。
海外收入按揭 | 海外收入與本地收入按揭差異
以下是兩者在申請按揭時的核心區別比較表:
| 比較項目 | 本地收入申請按揭 | 海外收入申請按揭 |
| 銀行接受度及審批難度 | 普遍接受。全港銀行皆可辦理,審批流程標準化且相對快捷。 | 審查嚴謹,視乎國家而定。並非所有銀行都願意承接(尤其是美國等稅制複雜的國家)。需要精準配對設有跨境審批部門或對該國企業架構熟悉的銀行。 |
| 入息計算基準 | 一般以「稅前收入」(Gross Income)計算供款與入息比率(DSR)。 | 嚴格以「稅後淨收入」(Net Income)作審批標準。由於歐美國家稅率普遍較高,扣稅後入息會大減;部分銀行為防範風險,甚至會將外幣收入打折計算。 |
| 所需證明文件 | 相對簡單。一般只需提供近3個月糧單、銀行出糧紀錄、稅單及強積金(MPF)紀錄。 | 極度看重完整性。必須提供完整的官方完稅證明、官方稅單、跨國企業合約及出糧紀錄。若只有公司糧單而無官方完稅文件,銀行往往不予承認。 |
| 按揭成數與身份要求 | 只要符合金管局指引,香港永久居民首次置業最高可申請高成數按揭(如九成,視乎樓價及按保)。 | 申請人必須持有香港身份證。若長居海外,按揭成數可能受限(如最高五至六成)。但若物業有強大的本地親屬連繫(如父母在港定居),或物業用作出租並將租金計入入息,仍有機會批出七成按揭。 |
| 信貸與隱藏負債審核 | 主要查核香港的環聯信貸報告(TU)。 | 銀行會雙線嚴查申請人在當地及香港是否有其他隱藏負債(如海外車貸、個人貸款等)。所有跨國負債均會直接算入供款與入息比率中。 |
| 匯率波動影響 | 無匯率風險(收入與供款皆為港幣)。 | 需承擔匯率風險。審批時銀行會按特定匯率將海外收入折算為港幣,若該國貨幣近期大幅貶值,會直接削弱申請人的獲批額度。 |
海外收入按揭 | 給海外收入申請人的核心建議
- 預留充足時間: 海外收入的審批需時通常較長,建議在買樓或交樓前預留更多時間處理文件及尋找合適銀行。
- 切勿以稅前計數: 自己做財務預算時,一定要先扣除當地的入息稅,以免高估自己的借貸能力。
- 尋求專業協助: 由於各銀行對海外入息的政策(如接受哪些國家的收入、打折比例)差異巨大,透過有經驗的按揭轉介團隊協助配對銀行,能大幅提高獲批機率及爭取與本地人相若的按息條件。