

Table of Contents
徵信報告 | 跨境徵信互通機制擴展 | 徵信互通對買家申請按揭成雙刃劍
有大型零售銀行日前宣佈,自9月中旬起將個人跨境徵信報告正式擴展應用至內地客戶、持內地收入或資產人士的按揭、私人貸款及信用卡等零售信貸審批流程。隨著「跨境徵信互通」機制試行成效顯著,新來港人士申請按揭的途徑獲得大幅寬減——今年前七個月,已有大型銀行接獲相關新來港人士的按揭申請數量錄得按年三成七的顯著增長。然而,這項徵信互通政策對部分申請者而言無疑是一把「雙刃劍」。近日,一位內地企業家來港買樓,原定打算以資產審批形式申請七成按揭,豈料銀行在審核期間突然要求查閱其內地徵信報告,幾乎令整個買樓計劃宣告觸礁。
徵信報告 | 內地企業家來港置業投資 | 封閉式基金導致資產證明受到阻滯
該名買家購入了一個價值約三千萬港元的物業,本意用於投資。以他在內地的整體資產規模——名下擁有多項金融投資產品及房產來看,理應具備足夠條件通過資產審批。不過,當我們團隊協助他向三家不同規模的銀行提交申請時,三家機構均表示無法將其主要資產採納為合格審批基準。問題關鍵在於資產的變現流動性,買家將大量資金佈局於各類投資產品,當中不少屬於設有鎖定期的「封閉式基金」,無法隨時提現,因而未能獲認定為合資格資產。至於他在內地持有的物業,雖然市值不俗,但本港銀行對內地房產估值設有嚴格的認可地理區域限制,加上評估過程較繁複耗時,導致按揭審批進度持續拖延。
徵信報告 | 提供徵信報告即可進行7成按揭批核 | 內地徵信報告所顯示資料
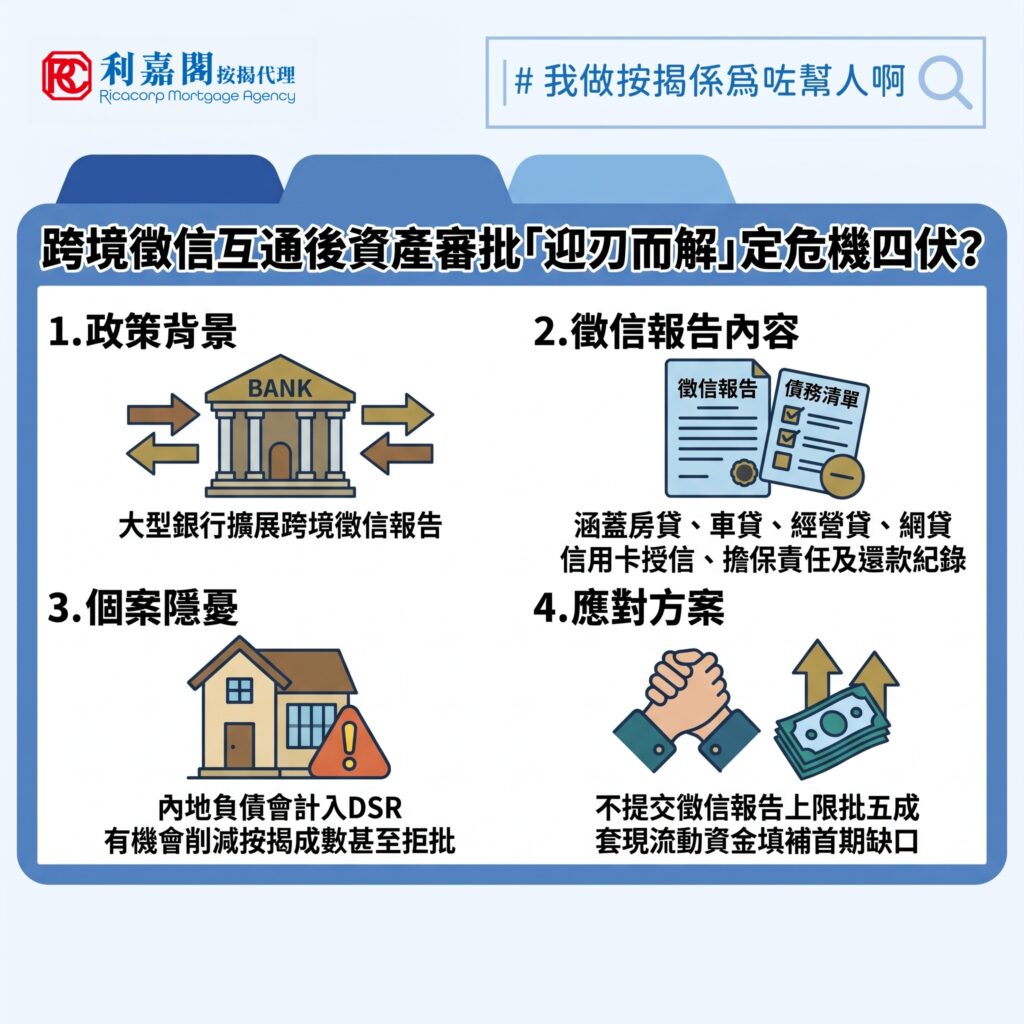
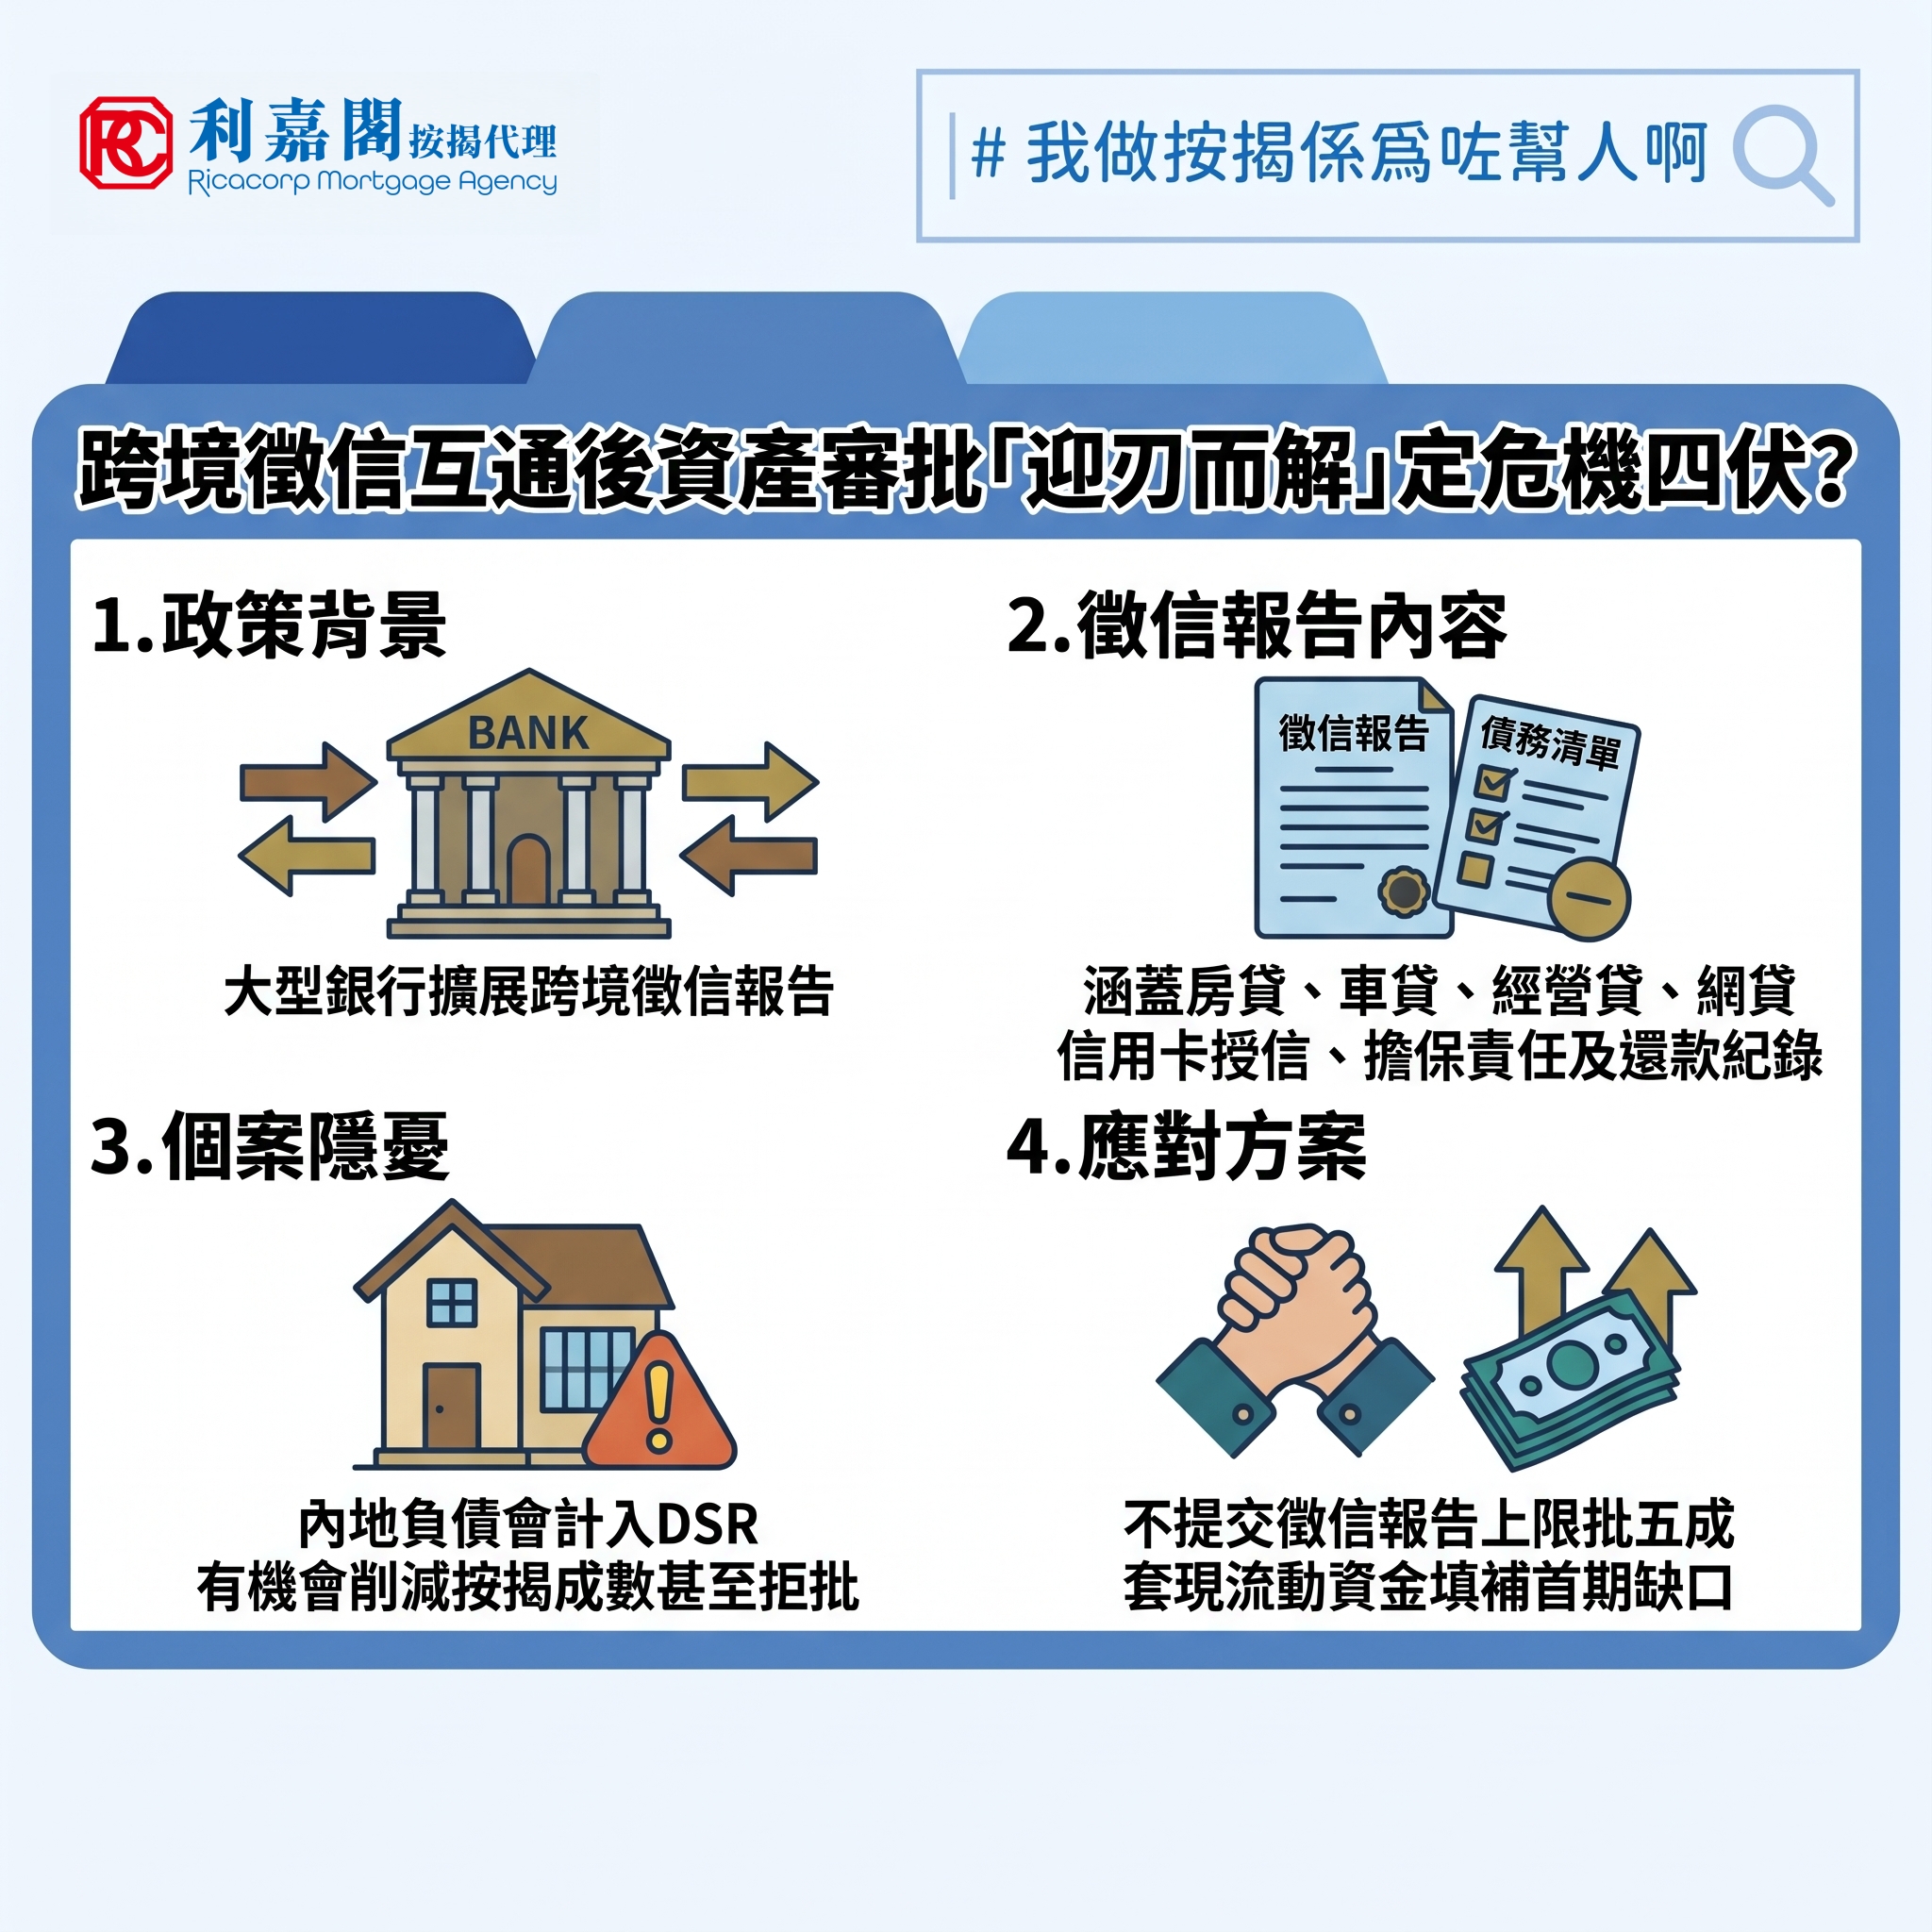
陷入僵局之際,其中一家正在審批的銀行突然傳出新安排——由於該行中途推出了最新的審批指引,突然要求買家必須提交由內地官方或銀行開立的「個人徵信報告」,以證明其於內地並無重大負債,方可繼續按七成按揭進行批核。這項突如其來的政策轉變,頓時讓買家大失預算。這份徵信報告堪稱內地的「金融數位身份證」,銀行一旦獲取調閱權,便能清楚查悉所有尚未清還的住宅按揭、商業樓宇貸款、汽車貸款、經營貸及網貸等資料,同時亦包含信用卡總授信額、擔保責任、過去五年內的還款紀錄與逾期詳情,以及其他金融機構的查詢軌跡。
徵信報告 | 擔心國內房產及保單供款影響香港按揭 | 擔心導致貸款額削減甚至拒批
買家聞訊後神色大變,顯然對呈交報告心存忌憚。經進一步剖析後,我們方得知他在內地仍有若干與房產及大額保單相關的供款。在內地,善用保單融資或房貸進行資金調配極為常見;然而一旦提交徵信報告,本港銀行會將該等供款全數列入負債額度,從而導致按揭貸款額被大幅削減,甚至可能因信貸評級不佳而直接遭到拒批。
考慮到「硬闖」的風險極高,我們決定啟動銀行、客戶與顧問團隊的三方協商。經向銀行詳細了解,我們發現若客人選擇不提供內地徵信報告,在該行的最新架構下,按揭成數上限則會調整為五成。
徵信報告 | 按揭成數降低至5成 | 不查閱徵信報告最高批五成政策
掌握了這個關鍵突破口後,我們重新盤點客人的資產組合,發現部分投資產品並非全數套牢,成功套現後為客人帶來近六百萬元流動資金。隨後我們向銀行提出方案,將按揭申請成數由原先的七成(需貸款 2,100 萬元,首期 900 萬元)調降至五成(貸款 1,500 萬元,首期 1,500 萬元)。貸款額減少的 600 萬元資金缺口,剛好由套現所得的資金填補。由於按揭成數降至五成,完全切合了銀行「不查閱徵信報告最高批五成」的最新準則,銀行的信貸風險顯著降低,經過團隊積極爭取,銀行最終同意在免除提供內地徵信報告的前提下,直接批出五成按揭,協助客人順利解決難題。
藉由本次個案,筆者特別提醒以內地資產為主的讀者,必須深入了解本港銀行對各類內地資產的具體審批指引,再加上銀行審批政策隨時可能有所更替,如有需要,應盡早諮詢專業的按揭顧問意見。
常見問題與解答(Q&A)
Q: 為什麼內地企業家手持大量投資產品和物業,向本港銀行申請「資產審批」按揭時會遭到拒絕?
A: 因為本港銀行對資產變現流動性與物業估值審查極為嚴格,流動性受鎖定期限制的封閉式基金及境外房產往往無法被直接採納為合資格資產。
Q: 內地居民常見的「保單融資」在向香港銀行申請按揭時會被如何計算?
A: 在跨境徵信報告中顯示的保單融資,會被本港銀行直接視為一筆帶有利息支出的金融負債,從而削減申請人的借貸能力。
Q: 什麼是「徵信報告」?
A: 徵信報告相當於個人的「金融數位身份證」,與香港的信貸報告性質相似,同樣詳細記錄了個人的信用歷史、貸款紀錄及還款表現。
Q: 為什麼香港銀行審批按揭時,突然要求內地客戶提供內地徵信報告?
A: 為了落實跨境徵信互通政策並加強信貸風險管理,當內地客戶擬以資產或收入在香港申請大額按揭(如七成以上高成數按揭)時,銀行會要求查閱以核實其在內地並無重大隱性負債。
Q: 香港銀行近期推行的「跨境徵信互通」機制,對內地客戶或新來港人士申請按揭有什麼實質影響?
A: 銀行會將內地徵信報告納入零售信貸審批,查悉內地未清還房貸、網貸、信用卡額度及五年內還款紀錄,審查透明度大大增加,有助符合條件者快速獲批,但同時也會將內地潛在負債全數計入審批考量。
內地資產在港申請按揭
內地資產審批的三大核心限制
本港銀行在處理以內地資產作證明的按揭申請時,有一套嚴格的合規與風險管理標準。
- 資產流動性
- 資金必須能夠在合理時間內變現。受鎖定期限制的封閉式基金、私募股權或未上市權益通常不獲接納。
- 內地房產估值
- 內地住宅或商業物業因涉及跨境法律、稅費及估值機構認可問題,多數銀行不予直接採納作資產證明,即使接受亦會打折。
- 存款合規與來源審查
- 內地存款若需作證明,銀行會嚴格審查資金沉澱期及是否存放於具規模的大型國有或國際銀行。
跨境徵信互通對負債審查與借貸額度的實際影響
隨著跨境徵信數據逐步打通,香港銀行對借款人整體財務體質的評估已從「單一市場」走向「全域審查」。
- 隱性負債無所遁形
- 內地的網貸、小額貸款、消費貸以及各類分期付款均會被本港銀行納入信用評估。
- 保單融資
- 內地盛行的保單質押融資或大額保單貸款,在跨境徵信下會被視為實質負債,直接影響香港按揭的 DSR 計算。
- 提前清理債務
- 計劃來港置業人士在遞交按揭申請前數月,應主動清還內地不必要的小額信貸與網貸,保持徵信紀錄乾淨。