

Table of Contents
樓花按揭 | 新盤樓花即供付款折扣誘人 | 按揭知識不足有機會撻訂
原價達一千三百萬港元的新盤單位,扣除即供各項折扣後,折後價僅需一千一百萬元——面對高達二百萬元的鉅額折扣,筆者最近有一位客人卻險些失之交臂。當中的原因並非其個人財務狀況不達標,而是他打算承造按揭的銀行,原來早已沒有該心儀樓盤的按揭配額。
樓花按揭 | 買家信貸記錄良好收入穩定 | 物色新物業幸運中籤決定買入多一個單位
這名買家的操作策略相當大膽,早前他已購入一個住宅單位,並於一家大型外資銀行順利辦妥按揭。由於他個人信貸紀錄良好且具備穩定收入,申請未批已極具勝算。有趣的是,他抱著試試無妨的心態參與另一新盤抽籤時,竟然幸運中籤。既然機緣巧合,他決定順水推舟,再買入一個合約價一千三百萬元的單位,並選用折扣率最高的即供付款計劃。
樓花按揭 | 中小型發展商新盤銀行取態較謹慎 | 銀行設置配額甚至只接受建築期付款
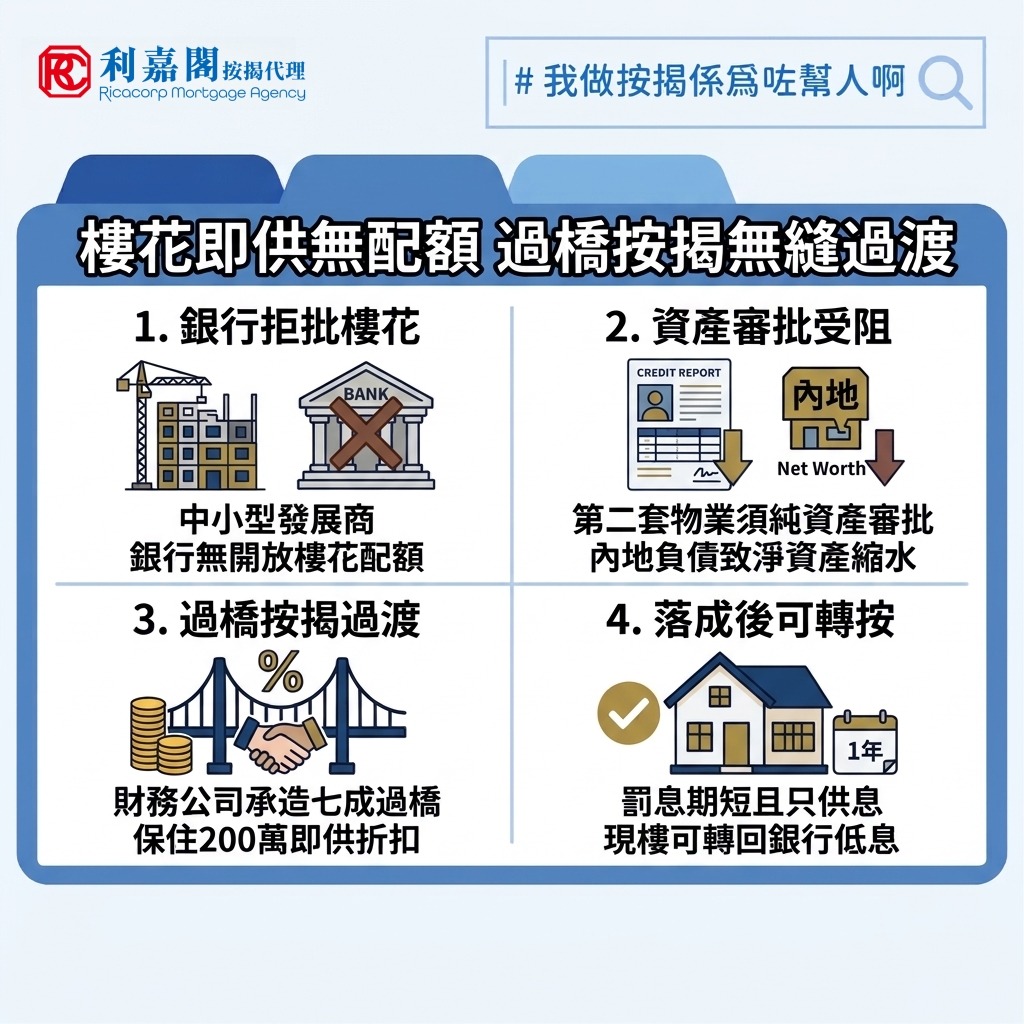
鑑於首次申請按揭過程相當順暢,客人便再次向同一家銀行提交第二套物業的按揭申請。然而,過往的成功經驗並沒有讓他自動成為優先客戶,遞交申請後不久便接獲銀行拒批通知。原來,該新盤由規模較小的初創發展商興建,距離正式落成尚有一年時間。從銀行的風險管理角度考量,新晉發展商的過往實績有限,樓花階段一旦出現工程延誤或異常情況,抵押品的風險將難以估算。因此,該銀行對這類樓花即供按揭根本完全未有開放配額,必須等待日後落成後才接受現樓按揭申請。
樓花按揭 | 向樓花按揭取態積極銀行遞交申請 | 要求提交徵信報告
有見及此,我們團隊隨即協助客人轉投另一家對一手新盤審批較為積極的大型發鈔銀行。該行原則上同意受理,但由於屬於第二套物業,故要求改以「純資產審批」模式處理。合規部門更要求客人提交內地官方的個人徵信報告,這讓客人陷入兩難局面:他在內地尚有商業樓宇及房產按揭在供,報告一出,內地負債將會全數顯露,資產淨值隨時大幅縮水,按揭貸款額度亦勢必被迫削減。
樓花按揭 | 善用過橋貸款保障即供優惠折扣 | 過橋貸款控制在一年內能穩賺不賠
即供計劃的折扣高達二百萬元,如果因為按揭問題而被迫轉為建築期付款,豈非眼睜睜放棄這筆龐大優惠?筆者團隊經內部討論後,提出了一個「過橋按揭」的應變方案:以折後價一千一百萬元申請七成按揭(即貸款額七百七十萬元),透過一家收費公開透明、具規模的財務公司承造,初期採用還息不還本的還款模式。此方案年利率為8.5厘,每月利息支出約5.4萬元,一年的利息開支約65萬元。表面上屬於高息融資,但對比二百萬元的折讓金額,中間依然留有約135萬元的淨利潤空間。只要將過橋期控制於一年內,客人依然能夠穩賺發展商提供的折扣優惠。
樓花按揭 | 過橋貸款罰息期短至半年 | 待樓花落成轉按至低息按揭
這類特殊個案十分讲求時機的精準掌握。財務機構的罰息期普遍僅為半年,而物業於一年後落成轉為現樓時,主流銀行便會重新開放現樓按揭配額,屆時業主應即時辦理轉按,以重新回到銀行的低息按揭體系。面對同一樓盤,不同銀行的審批準則與取態可能截然不同,買家在簽署臨約前,務必先確定各大銀行的按揭貸款配額狀況;如有需要,應盡早諮詢專業按揭顧問的意見。
常見問題與解答(Q&A)
Q: 「即供付款計劃」與「建築期付款計劃」的分別是什麼?
A: 即供付款計劃要求買家在物業落成前(通常為簽約後數月內)開始供樓或付清全數樓價,能享較高樓價折扣;而建築期付款計劃則讓買家在物業正式落成入伙(即現樓階段)才開始申請按揭及供樓,折扣較少但資金靈活性較高。
Q:如何判斷自己應該選擇「即供」定係「建築期」付款?
A: 買家應綜合評估自身的流動資金充裕度、現有住屋狀況(是否需要租樓)、心儀新盤的發展商背景以及各大銀行的按揭配額狀況,並諮詢專業按揭顧問進行精準的財務試算。
Q: 選擇「即供付款計劃」的買家,在按揭審批和財務規劃上面臨咩主要風險?
A: 最大風險在於「樓花按揭配額不足」或「估值下跌風險」。若銀行在樓花階段未開放該發展商的按揭配額,或交樓時物業市價下跌導致銀行估值不足,買家需急需補足差額,否則面臨撻訂危機。
Q: 為什麼有些買家明知建築期付款的樓價折扣較少,依然會選擇「建築期付款計劃」?
A: 選擇建築期付款主要是為了爭取充裕的資金周轉時間、避免面臨「雙重供款(租金加供樓)」壓力,並等待物業落成轉為現樓後才用現樓按揭作審批,避開樓花即供的配額限制。
Q: 樓花即供按揭中途如果遭遇銀行拒批,可以怎麼辦?
A: 若距離成交期的時間充足可向其他銀行重試、尋求專業按揭顧問配對合適機構,或改為建築期付款有充足的時間準備信貸及收入證明文件。若不想失去即供付款的折扣優惠可以透過信譽良好的財務公司承造「過橋按揭」過渡,待現樓落成後再轉按回低息銀行。
Q: 財務公司的「過橋按揭」利息普遍偏高,在什麼情況下採用過橋按揭仍具備經濟效益?
A: 當選用即供付款計劃與建築期付款的差價足夠覆蓋融資成本,即供計劃所獲得的折扣金額遠高於過橋按揭的利息開支時,採用過橋按揭即具備顯著的淨利潤空間。
過橋按揭
判斷是否採用財務公司過橋按揭的關鍵條件
- 即供折讓遠高於高息成本
- 物業即供優惠金額必須顯著高於過橋按揭期內總利息及手續費支出。
- 物業落成時間
- 過橋按揭雖然罰息期短,但是亦設有約半年的罰息期,樓花的預計落成期會影響選用過橋按揭的成本計算。
- 退場機制
- 買家必須確認物業落成轉為現樓後,個人具備足夠條件,例如收入證明,信貸評級等資料齊全,才能順利轉按回傳統銀行。
如何甄選優質財務公司
- 具規模及持牌信譽
- 優先選擇隸屬大型地產集團、上市公司或具銀行背景的知名財務機構,確保資金來源合法且不會隨意更改條款。
- 收費架構公開透明
- 簽約前必須白紙黑字確認所有手續費、行政費及估價費,嚴防「零息但天價手續費」的合約陷阱。
- 「還息不還本」靈活還款
- 過橋按揭期旨在減輕短期現金流壓力,應選用只供利息的方案,將本金留待日後轉按銀行時一併清還。
- 罰息期
- 確認過了指定短罰息期後,隨時清還貸款均不設額外通知期罰金。
- 信貸記錄呈現方式
- 了解該財務公司的信貸紀錄如何反映在信貸報告上,確保不會影響日後主流銀行審批現樓轉按的信貸評分。
過橋按揭回歸傳統銀行低息按揭的退場機制
- 把握現樓重新開額時機
- 物業由樓花轉為現樓時,主流商業銀行會重新開放現樓按揭配額與申請。
- 提前辦理銀行轉按手續
- 於財務公司罰息期屆滿前 2 至 3 個月,開始向商業銀行遞交轉按申請。
- 預留現樓入伙紙與滿意紙緩衝期
- 發展商交樓時間偶有微調,計算罰息期屆滿日應預留 2 至 3 個月緩衝,避免因延遲收樓而被迫多付高息。
- 重回低息
- 成功轉按至商業銀行後,享有市場最優惠按息(如 3.25 厘)並賺取轉按現金回贈。
- 律師費
- 轉按至傳統銀行需要律師幫手完成相關法律程序,所以需要律師費用。