

Table of Contents
海外收入 | 大企業高收入具備完稅證明買家 | 卻因收入「兩地分拆」慘遭拒批
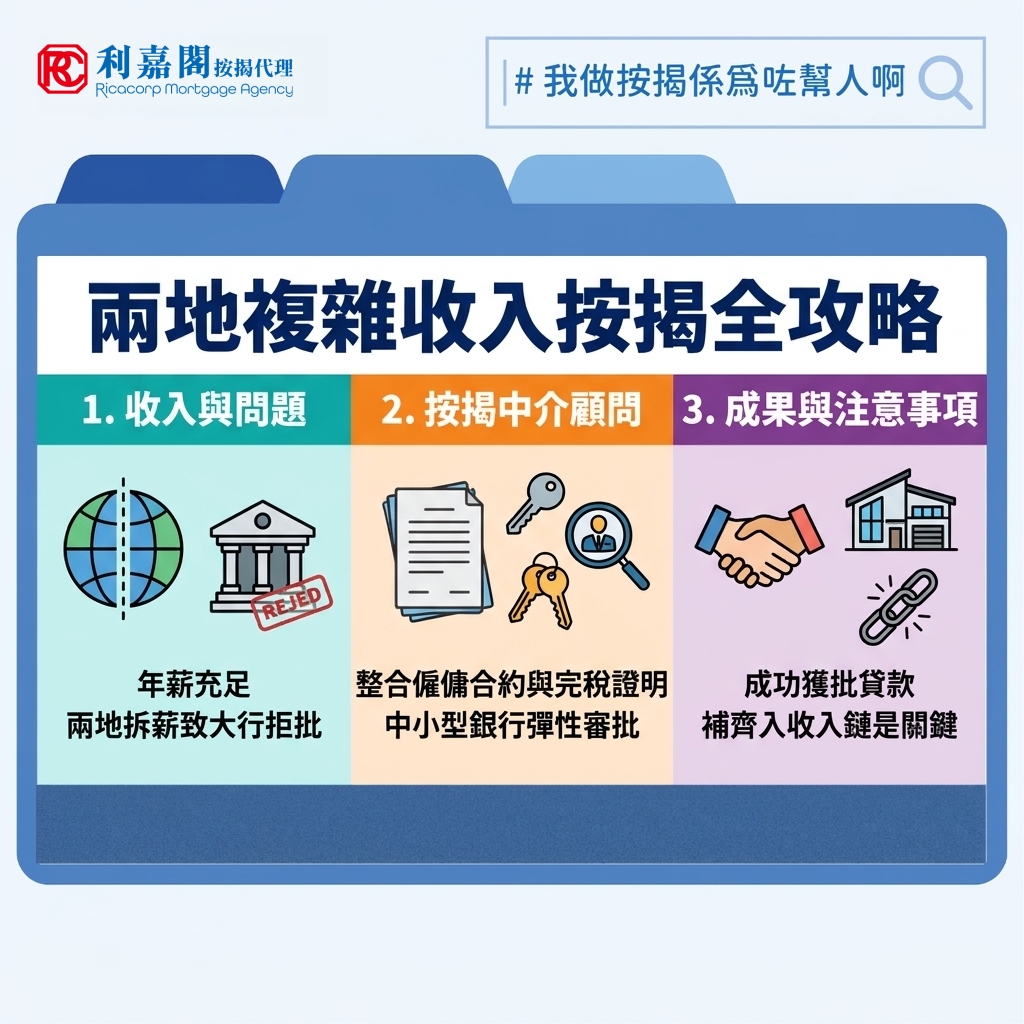
年收入達五十萬港元、任職世界五百強企業、個人完稅證明齊備——單凭此等條件,物業按揭審批理應順理成章。然而筆者近日接觸的一位客戶,卻因為薪酬結構採用了「兩地分拆」方式發放,在申請按揭時接連遭到多間大型銀行拒諸門外。
海外收入 | 派駐海外分拆薪酬 | 底薪與獎金拆分至不同國家戶口
這名買家服務於內地一家大型國企,數年前獲派駐至巴布亞新幾內亞擔任項目主管,負責當地的重大基建工程。他近期看中一個價值約六百萬元的一手新盤單位,打算申請七成按揭(即貸款額四百二十萬元)。其薪金架構非常特殊:每月固定底薪約一萬元人民幣,由海外公司直接匯入其海外銀行戶口;另外每年約三十萬元人民幣的項目獎金與花紅,則視乎工作表現按季度分批存入內地戶口,發放日期並不固定。兩項收入合計,年薪達四十萬至五十萬人民幣,且多年來均有按時繳納內地個人所得稅,完稅證明相當健全。
海外收入 | 兩地複雜收入銀行審批嚴格 | 海外底薪與內地獎金收入結構過於繁雜
然而,這種「分拆發薪」模式在傳統大行的標準化審核機制下卻遭遇重重阻滯。由於外派合約由當地項目部發出,銀行往往視之為典型的「非標準海外收入」,加上兩地拆薪導致資金來源的核實工作極其繁複。面對這類複雜的個案,銀行的審批標準普遍非常苛刻——一是以較高的折算率大幅扣減兩地的收入;二是完全不接納按季派發花紅的內地收入,僅承認海外的固定底薪;若收入結構過於繁雜,銀行甚至會直接拒絕受理其按揭申請。
海外收入 | 收入的真實性與穩定度高加上補交派遣證明文件 | 中小型銀行彈性處理
不過,我們團隊在仔細梳理其僱傭合約、完稅證明及多年銀行流水帳戶後,認為買家的實際還款能力並無問題,核心在於如何將來自不同地域的入息合法重組。我們決定首先以內地稅務局開出的完稅證明為主軸,以證實收入的真實性與穩定度;其次要求母公司出具正式的派遣證明文件,清晰說明海外底薪與內地獎金均屬同一個僱傭關係下的薪酬組合;最後協調銀行將過去一年不定期發放的獎金合理地平攤至十二個月計算,從而提升每月認可入息金額。最終,一家中小型銀行同意批出四百二十萬元的貸款,利率與市場一般按揭無異,買家無須因此而承擔高昂利息。
海外收入 | 新來港人士入息證明不足 | 未有強積金供款記錄難以申請按揭
類似的入息證明難題在剛抵港的新來港人士身上亦相當常見。此前另一位新移民客戶,來港入職僅一個月便購入一個約五百萬元的物業,計劃申請六成按揭。他每月基本薪金約四萬元,供款負擔理應游刃有餘,可惜傳統銀行普遍要求最少提供三個月的收入證明,再加上他任職於物流行業,收入包含大量加班費與各類津貼,又因剛剛入職而未有強積金(MPF)供款紀錄,導致按揭申請一度陷入僵局。
海外收入 | 集團內部調動來港工作 | 補充國內收入證明及集團派遣證明
所幸團隊經詳細調查後,發現買家來港前在內地同樣服務於物流界,而現時的香港公司與內地的舊公司同屬於同一個跨國物流集團,他是透過集團內部調動的形式來港工作。團隊隨即收集其內地的完稅紀錄、集團派遣證明及聘用合約,向審批取態較為靈活的中小型銀行提出申請。最終有銀行在完全沒有強積金紀錄的情況下,認同其內地工作履歷與香港收入的連貫性,順利批出按揭貸款。
海外收入 | 建立完整入息證明鏈條 | 中小型銀行的審批靈活性分析
這兩宗個案的背景雖然截然不同,背後揭示的道理卻完全一致:收入架構特殊並不代表無法取得貸款,重點在於各項文件能否串連成一條完整的入息證明鏈——完稅紀錄證明收入的真實性,集團派遣信打破了「入職時間不足」與「資金來源分散」的疑慮,而中小型銀行在處理非標準入息時的取態普遍較傳統大行彈性。收入結構較為複雜的買家,應事先了解自己或需補交的入息證明,提早做好準備才是上策。
常見問題與解答(Q&A)
Q: 海外收入在香港買樓申請按揭,最高可以做到幾成?
A:海外收入因為難以認證為自住,大部分情況下最高只能做到7成按揭。
Q: 若是「香港公司派駐海外」的員工,在申請香港按揭會較為容易嗎?
A: 因為外派員工的僱傭合約由香港總公司簽發,若薪酬以港元結算,香港銀行普遍會視之為「本地收入」處理,免除海外收入的成數扣減與匯率折讓,按揭亦會按一般按揭審批批出。
Q: 為什麼薪酬採用「兩地分拆發放」的派駐海外員工,向傳統大行申請按揭時容易遭到拒批?
A: 因為傳統銀行的標準化審核機制對非標準海外收入及資金來源的核實極為繁複,跨國境流水的審查增加了銀行的合規與風險成本,加上收入過分繁雜在核對收入資料難度增加,另外海外收入會大打折扣,甚至完全不接納按季派發的花紅,導致拒批。
Q: 收入結構複雜或屬於非標準入息的買家,在入市置業前應做好哪些準備工作?
A: 買家應事先備妥完整的稅務證明、僱傭合約及多年銀行流水帳戶,並盡早尋求熟識各家中小型銀行審批尺度的專業按揭顧問協助配對。
Q: 入職未夠三個月還處於試用期,為什麼在申請按揭時會面臨審批障礙?
A: 因為傳統銀行通常要求申請人提交最少三個月的穩定收入證明及強積金供款紀錄,剛入職者往往因缺乏這些傳統文件而卡關。
Q: 在按揭審批的層面,如何計算不定期發放的獎金或花紅?
A: 花紅通常以近2年的花紅總數平均除以24個月計算作每月平均花紅,加入在底薪中一拼計算。若是13個薪等雙糧會以一年的獎金「平攤至十二個月」計算。
海外收入
海外收入來港置業申請按揭
- 首期預算
- 因為海外收入大多最多只能申請7成按揭,需要預留3成首期及其他置業開支預算。
- 首期資金跨境合規
- 若首期需由海外戶口匯入香港,必須保留完整的轉帳紀錄與資金來源證明,並提早 1 至 2 個月匯入本地銀行戶口以免延誤成交。
- 海外收入計算方法
- 海外收入是以稅後收入為每月收入,要注意是否能通過供款與入息比率。
- 稅單
- 香港銀行依賴當地官方完稅文件去核實海外收入的真實性,但是每個國家的報稅年度及報稅方法都不一,建議向海外收入按揭審批有經驗銀行職員申請按揭。
- 海外收入折讓
- 外幣收入因有匯率的波動,銀行取態會較為謹慎所以會將海外收入折讓,大多會折7折不等。
派遣海外員工按揭注意事項
獲香港公司或跨國集團派駐海外工作的員工,雖然薪酬結構較具優勢,但在按揭申請的層面有機會因收入問題或支薪方式出現「兩地分拆」遇到難題,仍須妥善整理文件以防慘遭銀行拒批。
- 釐清合約簽發
- 確保由香港母公司或集團總部出具正式的《外派確認信》,列明員工仍受僱於香港機構,只是暫時派駐海外執行職務。
- 整合兩地收入
- 若出現「海外出底薪、內地或香港出花紅」等兩地拆薪情況,如果能補交公司信函及完稅證明將兩部分收入串連,銀行有機會合併計算。
- 大型外資銀行
- 大型外資銀行或與該跨國集團有業務往來的商業銀行,對外派員工的薪酬結構理解度較高,審批過程通常較順暢。
非標準入息與分拆薪酬
處理跨國或兩地分拆薪酬時,合規性與文件鏈的完整性是決定按揭成敗的命脈。
- 文件整理清晰
- 確保僱傭合約、薪金過帳戶口流水與官方完稅證明三者互相呼應、毫無矛盾。
- 獎金與底薪
- 透過公司信函明確界定獎金的發放頻率與考核機制,增加銀行將其計入入息的機會。
- 稅務合規
- 所有申報作按揭用途的內地或海外收入,必須具備合法的完稅紀錄,否則銀行有機會基於反洗黑錢合規考量將直接拒絕受理。