

Table of Contents
青年置業 | 年輕買家收入證明不齊難以獲批按揭 | 靠父母轉按或套現協助置業
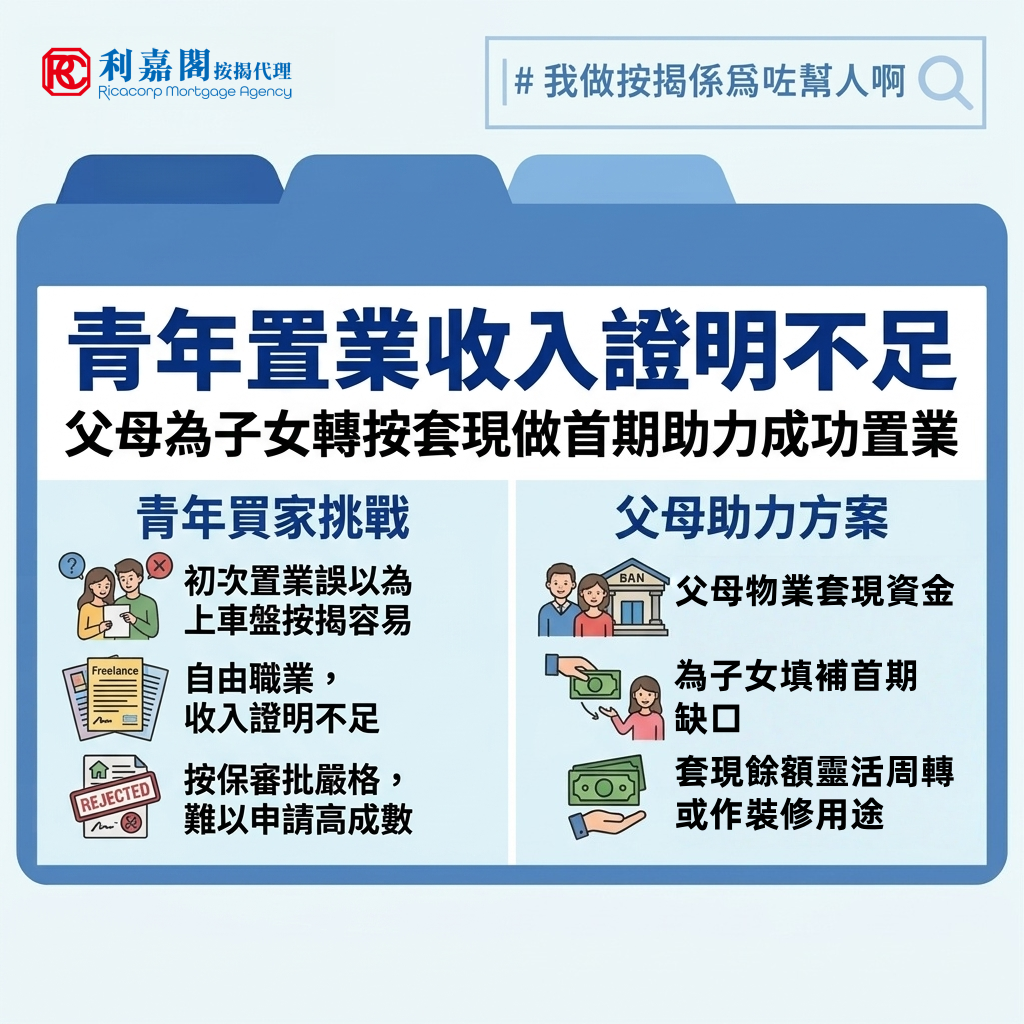
筆者不時接觸一些初次置業的買家,發現部分買家有個刻板印象,以為「上車盤」所牽涉的金額較小,按揭審批必然較簡單寬鬆。事實上,不單審批的鬆緊不會因金額大小而變,反而很多年輕買家因為未能提供一個完整的穩定收入紀錄,以致未能成功獲批。幸而今時今日年輕人來自家庭的經濟支持愈來愈多,一旦申請出現任何岔子,父母還可藉一系列的操作,如現契套現或轉按套現等,協助子女完成交易。
青年置業 | 自由職業缺乏穩定收入 | 高成數按揭經按保審批較嚴格
近期筆者處理一宗西沙大型新盤兩房單位的成交個案,單位買入價約為650萬元,一對新婚買家原先計劃申請八成按,即貸款額520萬元。到了審批階段,本身屬自由職業,有三個不同收入來源的買家卻未能藉稅單證明完整及穩定的收入,結果按揭保險公司因應高成數按揭而進行合規審查時,很快便把申請駁回。
青年置業 | 減低貸款成數為求成功批出按揭 | 首期不足如何填補空缺
收入多元但文件證明又不足,這些「原罪」買家一時之間難以逆轉,為了省卻跟按保公司周旋的煩惱,買家無奈只能減少貸款額,將按揭成數降至七成。貸款額降至455萬元,意味著買家必須在短時間內額外掏出65萬元首期。惟大家又明白年輕人收入水平高極有限,手上不可能有太多流動資金。面對這資金缺口,筆者的團隊只能建議買家再評估還有沒有其他資金支持。
青年置業 | 父母原有物業轉按套現做兒女首期 | 餘下資金及現金回贈能作周轉或裝修等用途
幸而買家的父母由睇樓至辦理手續一直全程參與,他們得悉女兒的申請陷入膠著後,很快就決定出手幫忙,動用自己名下的物業。父母持有現值約500萬元的住宅物業,該物業當年買入價為550萬元,原先承造了五成按揭,歷經多年還款後現時剩餘的貸款額約270萬元。同事著手評估,認為父母可以轉按至另一間銀行,承造七成按揭,提出350萬元貸款後,270萬元可用來償還原有按揭,餘下的80萬元則用來協助女兒完成交易。當然,80萬元現金減去65萬元的首期資金後尚有15萬元,此還未計新按揭銀行送出的1萬元回贈,最後父母怎樣運用,筆者就不得而知了。
青年置業 | 現時非自住物業最高按揭成數為7成 | 租金回報率高企投資者紛紛入市
回顧2024按揭成數放寬之前的政策,當時非自用物業的按揭成數上限僅為5成;若申請人屬於非本地收入人士,或是以資產審批形式申請按揭,成數更會被進一步扣減,加上當時還設有壓力測試,置業門檻極高。但以投資角度來說,近年的難度減低不少,一來樓價處較低水平,按揭成數放寬後,首期資金容易負擔;二來放租的門檻亦大降,吸引投資者「以租養貸」。在目前租金回報率表現較理想的市場環境下,住宅物業算是一個頗具防守性的投資工具。今次西沙新盤的成功案例,正好就反映在最新政策下,買家可如何善用更大的操作彈性,值得大家參考。
常見問題與解答 (Q&A)
Q:青年置業困難,除了能靠父母幫助還有什麼辦法呢?
A:香港樓價高企,單靠一人之力難以置業,但是香港政府亦為青年置業提供了一系列的措施,詳情可以參考政府官方網站。
Q:置業預算大概要準備多少才足夠?
A:首先要清楚了解置業的開支分別有首期、印花稅、地產代理佣金、律師費及裝修費為主。
假設買家是首次置業並且固定收入準備申請9成按揭,買入400萬的物業按揭年期為30年計算的話:
1. 首期:$400,000(400萬元物業首期的1成)
2.印花稅:$100(400萬或以下物業印花稅為$100)
3.地產代理佣金:$40,000(大多以買賣價的1%)
4.律師費:$10,000(大多以一萬元至二萬元不等)
5.裝修費:基本裝修約$200,000(視乎客人需求而定)
不計算裝修費的話,最少需要約$450,100的置業預算。
Q:對於青年置業有什麼建議嗎?
A:最重要的量力而為,香港置業成本不低,而且有很多額外支出需要有充足的預算。另外申請按揭申請條件會因應所選購的物業及買家的職業而有所不同,建議先向按揭專員查詢了解清楚詳情,再下訂入市。
Q:如何計算自己的供款能力和知道自己的收入最多能買多少錢的物業?
A:大部分銀行及按揭中介都有按揭計算機,能輸入物業的樓價,想申請的按揭成數得知每月供款及最低收入要求是多少。另外亦能用自己的收入及想申請的按揭成數得知自己最高能購買價值多少的物業。
可以嘗試用我們的按揭計算機,計算自己的供款能力。
Q:年齡與收入不成正比亦能申請按揭嗎?
A:如果是專業人士或特殊行業,收入高於同齡人士亦屬於正常的,但是如果有個別原因或家族公司打工等,最好誠實向按中介表明,並透過他們向銀行職員解釋按揭申批的可能性較為高。
青年置業 | 香港政府助力青年置業措施
青年安居歷來是本港房屋政策的核心議題。近年政府積極豐富房屋階梯,從大幅增加居屋供應、調整「白居二」青年配額,到優化抽籤機制與放寬印花稅稅階,多管齊下為青年人開闢上車通道。然而,面對「首期難湊」與「供款壓力」的雙重考量,當局在推出支援措施的同時,亦強調須平衡買家的實際負擔能力。究竟在現行政策框架下,青年買家應如何善用各項資源與按揭彈性,精準規劃自己的置業藍圖?
青年置業 | 優化青年置業安排
- 居屋抽籤加碼
- 為 40 歲以下的白表青年家庭及一人申請者額外分派一個抽籤號碼,增加中籤機會。
- 白居二配額增加
- 「白居二 2025」配額增加至 7,000 個,其中青年專屬配額增加至 2,000 個。
- 「家有初生優先選樓計劃」
- 推行「家有初生優先選樓計劃」,已協助超過 800 個青年家庭購買一手資助單位。
- 市建局「首置」項目
- 約 85% 買家為 40 歲或以下青年。
- 印花稅稅階調整
- 徵收 100 元象徵式物業印花稅的物業價值上限,400 萬元或以下物業印花稅為100元,直接減輕購買上車盤的負擔。
- 按揭放寬
- 金管局將物業,車位及工商鋪按揭成數上限一律放寬至七成。
- 若透過按揭保險計劃,有固定收入的首次置業人士購買 1,000 萬元或以下物業,最高可借九成按揭。
青年置業 | 提取強積金作首次置業或支付首期
政府持審慎及保留態度,所以尚未准許提取強積金作首次置業或支付首期的建議。
- 違背退休儲蓄原意
- 強積金屬於長線投資,透過複息效應讓資金在工作生涯中滾存增值。
- 提早提取會令累算權益流失,削弱強積金制度的完整性,無法達致為勞動人口提供基本退休保障的目的。
- 本港強積金供款比率偏低
- 與其他國家或地區相比,香港現時的強積金強制性供款比率已經偏低,若再放寬提早提取,退休保障功能將大幅被削弱。
- 房地產風險高
- 樓市及房地產投資的風險較強積金基金高。用強積金買樓會削弱強積金原本分散投資風險的優勢。
- 後續監管及機制複雜
- 若未來售出用 MPF 支付首期的物業,所得款項是否需要(以及如何)強制重投強積金戶口,涉及極其複雜的制度運作與監管安排。
政府認為放寬強積金置業會嚴重影響市民日後的退休儲備,暫未打算落實相關建議,但會繼續持續檢視強積金制度的運作。