


先P後H | 兼具定息與浮息的新按揭計劃 | 低息且優惠期後自動轉回浮息
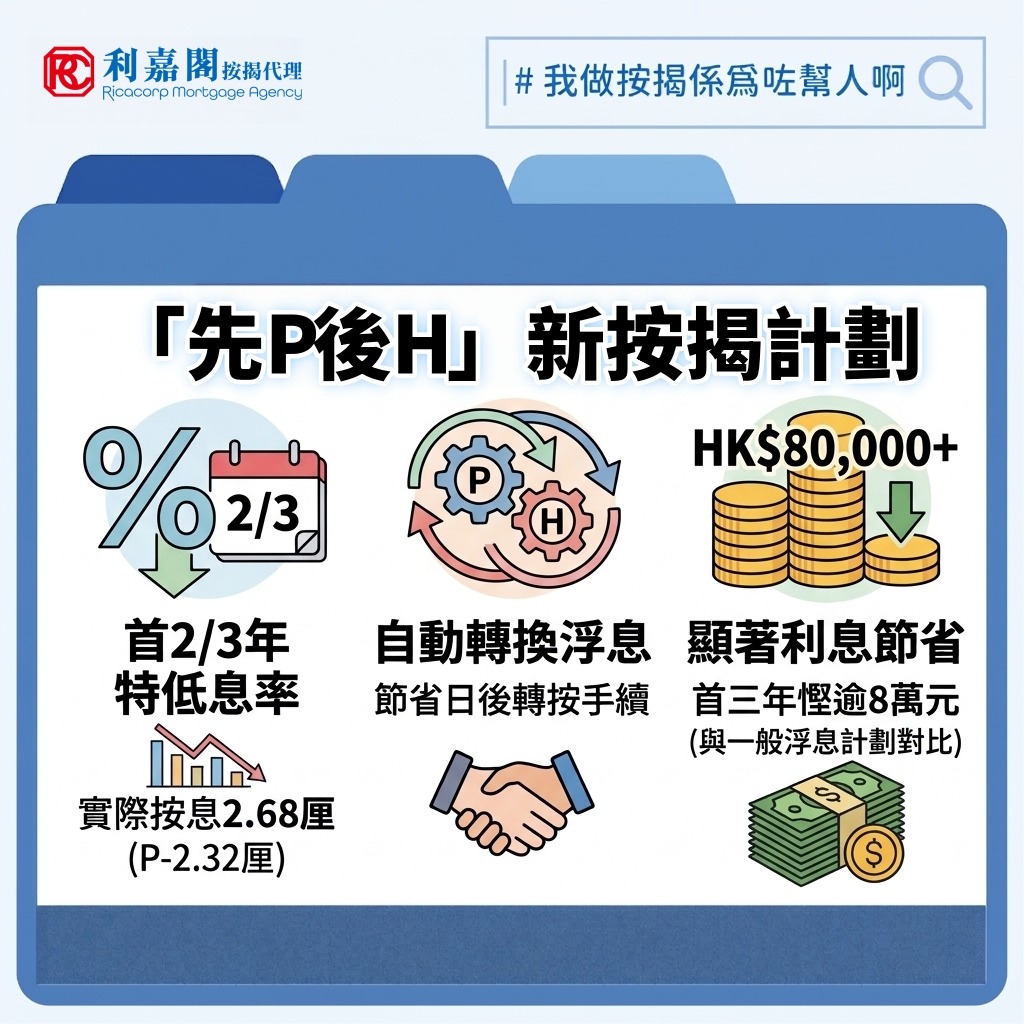
有辦過物業按揭的朋友都知道,按揭主要分為「浮動息率」與「固定息率」兩大類。前者息率通常參考一個月的銀行拆息(HIBOR),並設有「封頂位」以防息率過高;後者則在首兩至三年鎖定息率不變。一般而言,準買家會根據對未來利率走勢的預期,決定是否透過定息計劃鎖定利息開支。若選擇定息計劃,通常需要在兩至三年的罰息期完結前準備轉按,因為優惠期過後,定息按揭的息率往往會大幅上調。最近,有大型銀行創新地將兩者結合,推出「先P後H」特優按揭計劃。該計劃讓客戶在首兩年或三年享有特優最優惠利率(P減2.32厘,即實際按息2.68厘);優惠期滿後,按揭會自動由固定息率(P)轉換為浮動息率(H)。這項設計既能讓買家享受低息優惠,又能省去日後重新申請轉按的時間與精力,甚具新意。
先P後H | 將來即使加息亦能保持優勢 | 實際按息2.68厘
若未來兩至三年息率維持升勢,且浮息按揭的封頂位保持不變,買家便能充分利用此新計劃的優勢。其2.68厘的按息近乎全場最低,比先前多家銀行推廣的定息計劃(實際按息2.73厘)更具吸引力。以貸款額500萬元、供款期30年且不使用按揭保險計算,首三年的總利息支出可比一般浮息計劃節省逾8萬元。
| 舊有定息計劃 | 一般浮息計劃 | 「特優先P後H」 | |
| 實際按息 | 2.73% | 3.25% | 2.68% |
| 每月供款額 | $20,359 | $21,760 | $20,227 |
| 首3年總利息支出 | $396,285 | $473,037 | $388,923 |
先P後H | 不附送高息按揭存款掛鈎戶口 | 流動資金的多少影響了最適合的按揭計劃
以往採用定息按揭的業主,多半會在罰息期屆滿前轉按至其他計劃。「先P後H」計劃雖能在優惠期後自動轉為H按,但這是否代表可以一勞永逸?答案未必。關鍵在於該計劃並不附送高息按揭存款掛鈎戶口(Mortgage-Link)。這類戶口的存款利率與按揭利率相同,存款上限一般為按揭剩餘金額的一半。以500萬元按揭為例,戶口最高可存放250萬元;借款人若有閒置資金存入戶口,所獲取的利息可直接抵銷按揭利息開支。換言之,兩三年優惠期過後,即使供樓息率相同,轉按至附有高息戶口的計劃仍能進一步減少實質供樓支出。假設業主手頭有80萬元流動資金存入高息戶口,以3.25厘息率計算,每年可獲得約26,000元利息收入以補貼供樓開支,這還未計算轉按時銀行可能提供的現金回贈。
先P後H | 閒置資金充足的情況下 | 浮息按揭計劃更為優惠
若業主財力雄厚並善用高息戶口,選擇傳統附帶高息存款掛鈎戶口的浮息計劃反而更為划算。同樣以500萬元物業按揭貸款為例,若業主擁有多達200萬元閒置現金,兩者比較如下:
| 一般浮息計劃 | 「特優先P後H」 | |
| 實際按息 | 3.25% | 2.68% |
| 首3年總利息支出 | $473,037 | $388,923 |
| 按揭存款掛鉤戶口首3年利息 | $201,406 | 沒有 |
| 抵銷存款利息後的總利息支出 | $271,631 | $388,923 |
當然,手握200萬元現金的業主大多不會將資金長期閒置於戶口,更可能調配至各類投資產品中。因此歸根究底,買家應根據自身的財務狀況與理財目標,權衡利弊後做出最合適的選擇。
Q:「先P後H」計劃什麼時候截止?
A:「先P後H」屬於快閃活動,暫時有三間銀行提供該按揭計劃,額度有限,若額滿即止。暫時預計截止日期為今年年底,有興趣的買家建議把握機會盡快申請。
Q:若在2年或3年後「先P後H」優惠期滿不能做轉按嗎?
A:可以的,這只是優惠期滿自動轉回浮息按揭,如果有需要轉向其他銀行或選擇其他更優惠的按揭優惠計劃,亦是可以申請轉按的。
Q:如果加息會有影響嗎?
A:會有影響的,因為加息的話會影響「先P後H」的實際息率,加息易會直接影響到「先P後H」按揭計劃。
Q:「先P後H」適合什麼買家?
A:適合流動資金不是很多,而且想鎖定低息的人士。暫時來說「先P後H」計劃是目前最低息的按揭計劃,短時間來要加兩次或三次息,才會有機會高於定息按揭計劃的2.93厘。
先P後H | 現有按揭計劃對比
| 定息計劃 | 一般浮息計劃 | 「特優先P後H」 | |
| 按揭利率 | 首3或5年 定息2.93% | 全期H+1.3% 封頂息P-1.75% | 首2或3年 P-2.32% |
| 實際按息 | 2.93% | 3.25% | 2.68% |
| 其後息率 | H+1.3% 封頂息P-1.75% | 保持H+1.3% 封頂息P-1.75% | H+1.3% 封頂息P-1.75% |
| 高存息戶口 | 沒有 | 有 | 沒有 |
| 現金回贈 | 高達1.2% | 高達2.5% | 高達1.2% |
| 罰息期 | 2年 | 2年 | 2年至3年 |
| 適用物業 | 一手/二手/轉按/套現 | 一手/二手/轉按/套現 | 一手/二手/轉按/套現 |