

Table of Contents
新來港人士置業 | 新移民夫婦在港置業 | 稅單糧單齊全但被銀行拒批
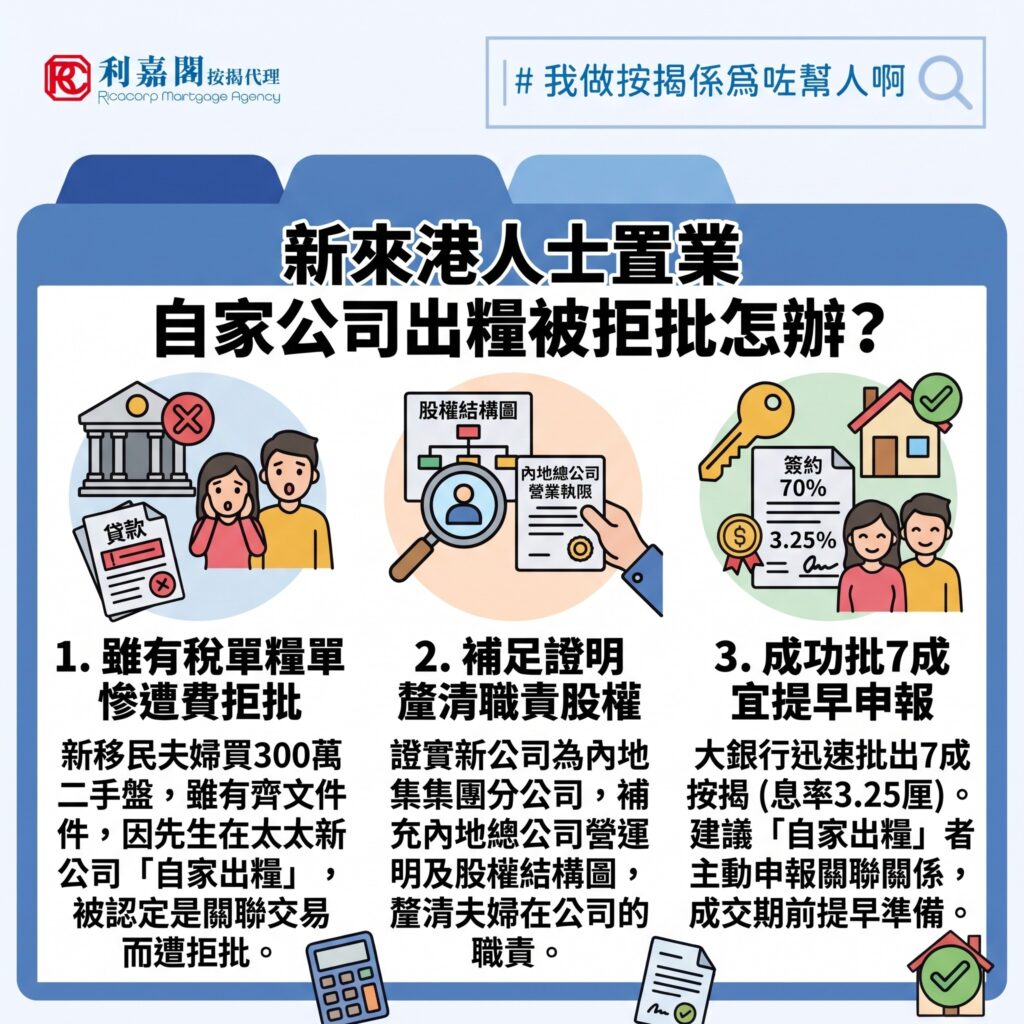
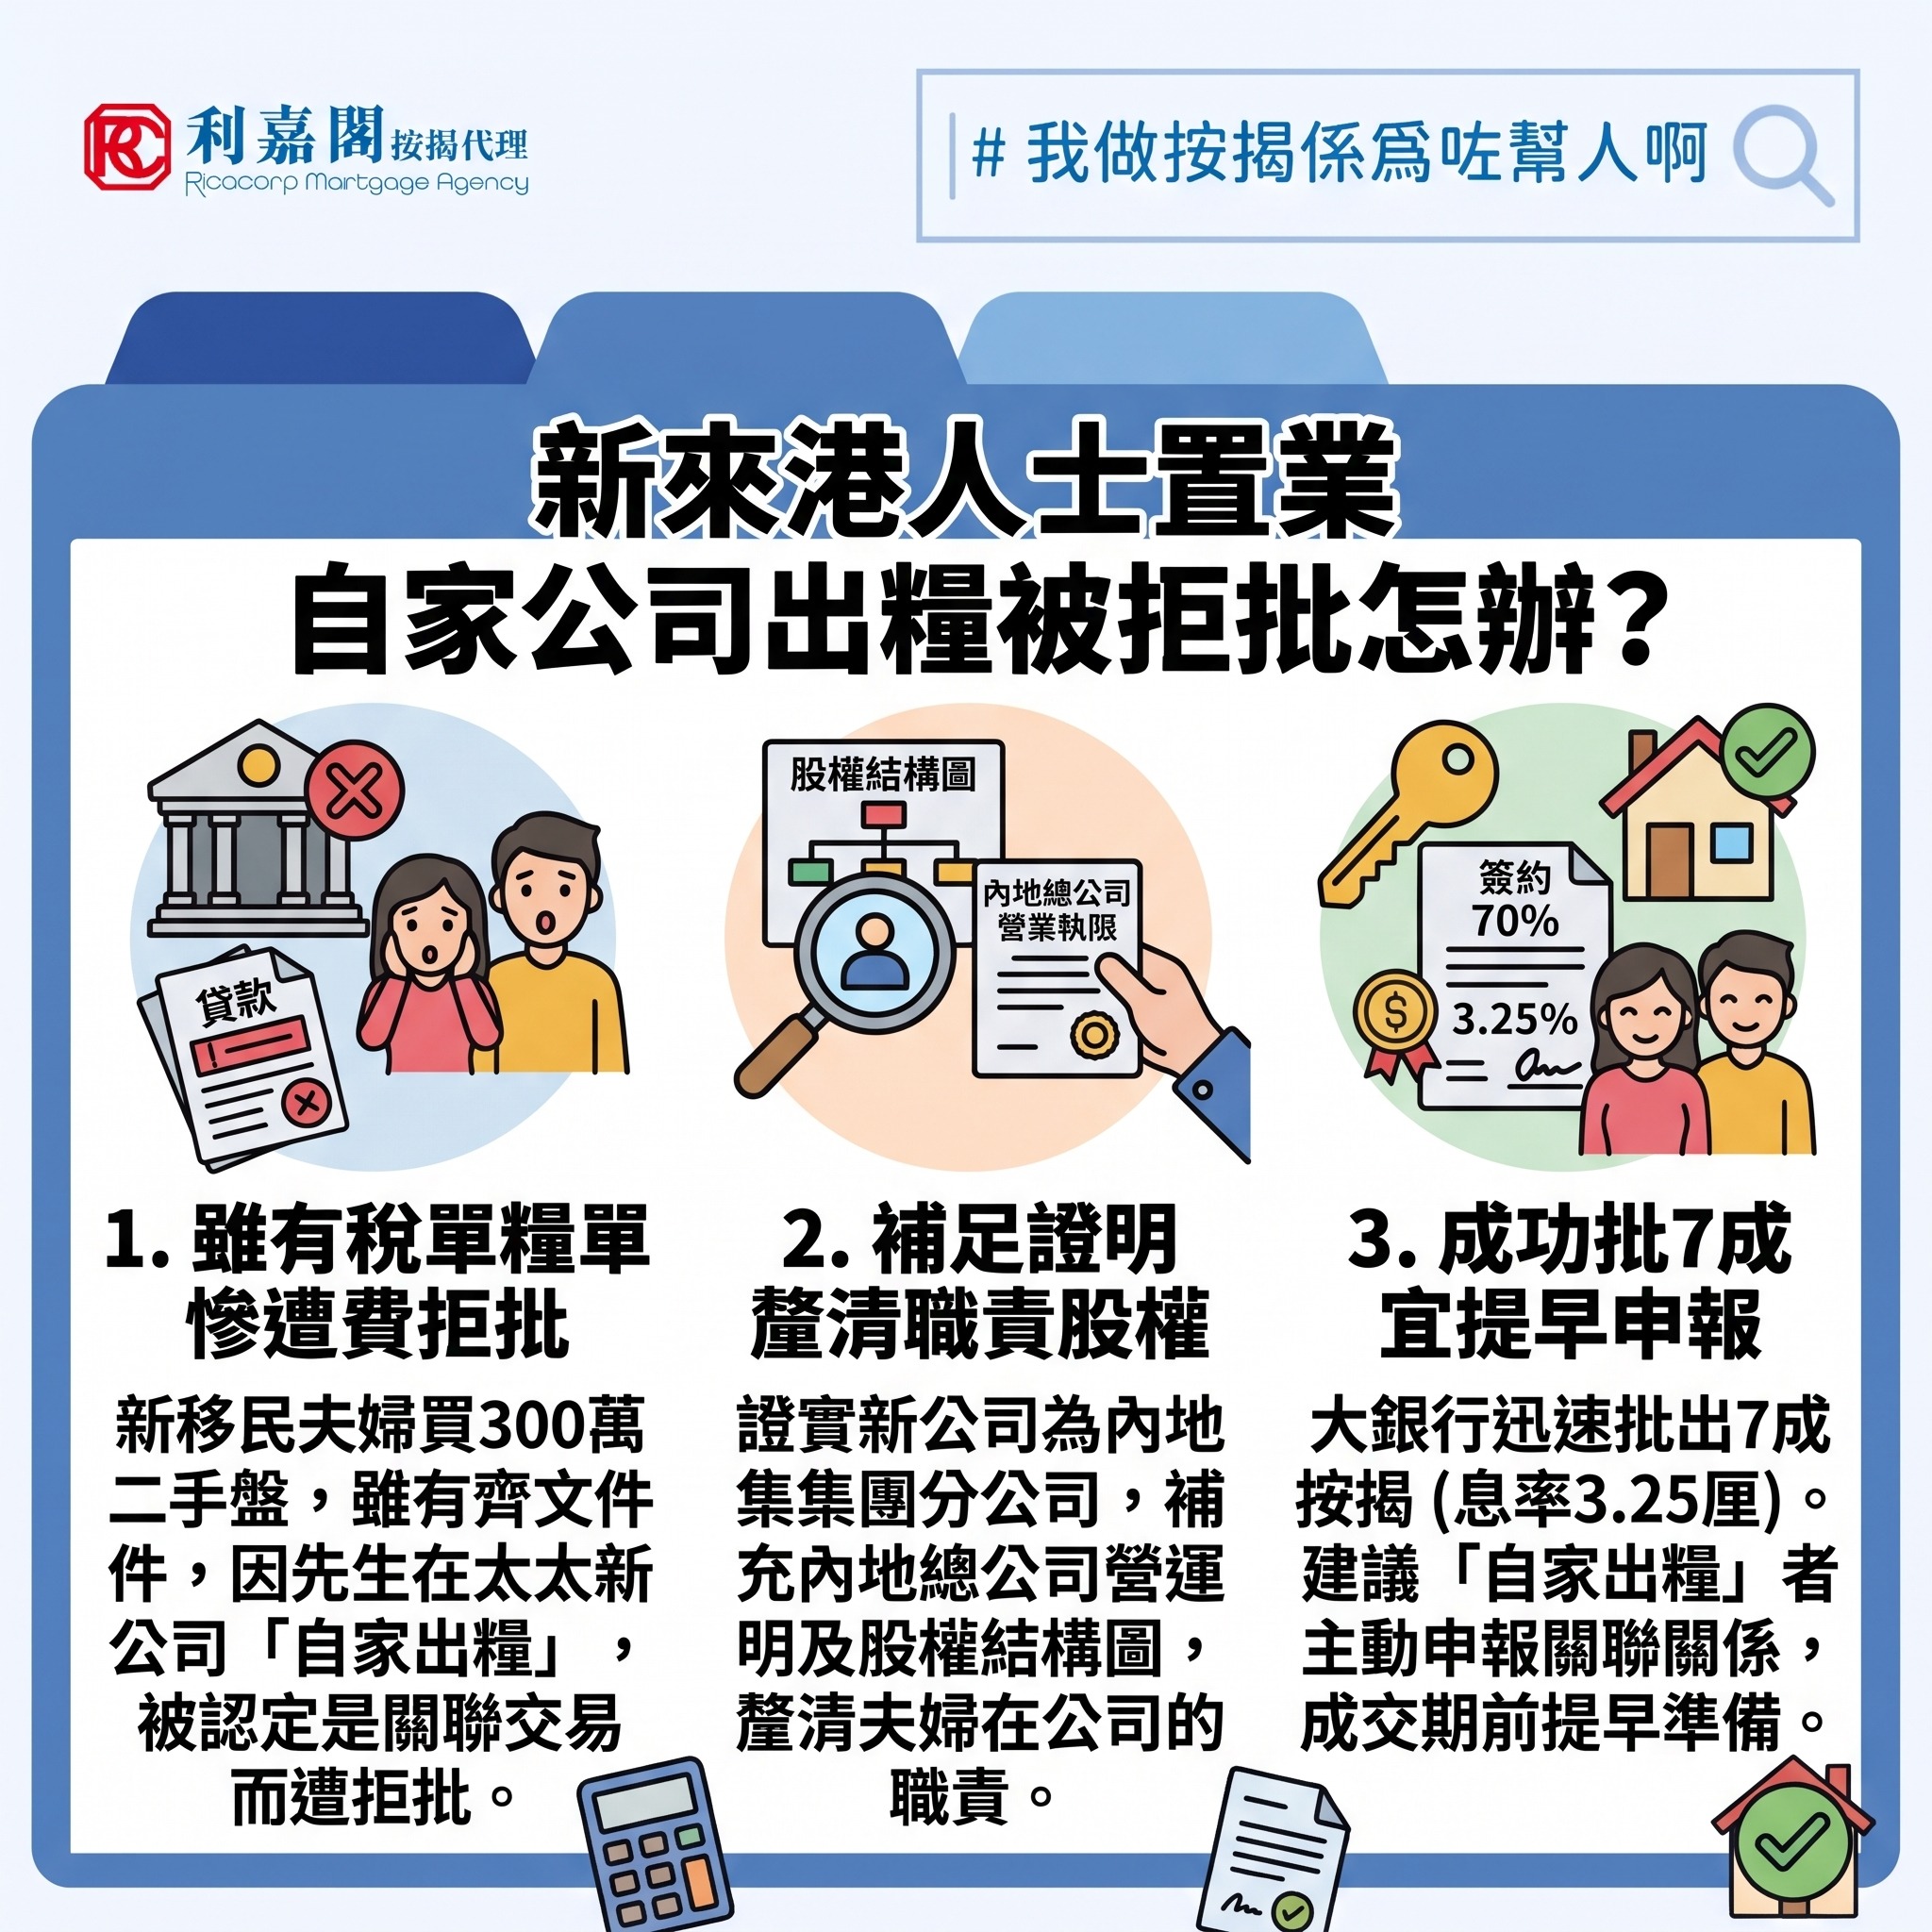
來港僅約一年半就打算置業上車,一對新移民夫婦看中一個約值300萬元的二手單位,聯名申請七成按揭,貸款額僅約210萬元。兩人均在港工作,糧單稅單齊備,按常理審批理應暢通無阻。夫婦二人起初亦信心滿滿,選擇自行向幾家銀行遞交申請,怎料接連兩三家銀行直接拒批,原因竟是收入文件與實際「工作情況」嚴重不符。
新來港人士置業 | 供款與入息比率符合預算 | 銀行認為是家族公司拒批按揭
這個拒批理由令人費解。兩人每月總收入4萬元,遠高於入息要求約1.8萬,供款能力完全沒有問題。既然收入足夠,又有稅單與糧單在手,問題究竟出在哪裡?
原來,先生呈交的「公司糧單」,出自一家在港註冊的新公司,而這家公司的股東及主要負責人正是其太太。最致命的是,他們申請按揭的其中一家銀行,剛好就是該公司的商業戶口開戶行。銀行在合規審查時發現,這家公司的商業戶口與太太的個人戶口之間,長期存在頻繁且模糊的資金往來,因而認定先生並非純粹的「獨立受薪員工」,而是屬於「自家公司出糧給家庭成員」的關聯交易。
Q:為什麼新移民夫婦入息足夠、糧單稅單齊全,按揭申請卻被銀行直接拒批?
A:因為先生的薪金來自太太開立的新公司,且雙方戶口有頻繁資金往來。銀行認定這屬於「自家公司出糧給家庭成員」的關聯交易,加上新公司成立僅約一年,無法提供銀行要求的兩年期審計報告,導致入息被視為不可信。
新來港人士置業 | 受僱人士與自僱人士的按揭審批標準差異 | 公司設立時間過短
在香港銀行的按揭審批機制中,「受薪僱員」與「自僱人士/公司股東」的審查標準有著天壤之別。一般受薪僱員只需提供糧單、稅單及強積金紀錄即可;但若申請人屬於公司股東或自僱人士,銀行則必須審查公司整體財務狀況,包括商業登記、流水賬戶,以及至少兩年的審計報告。這對夫婦的香港公司開立僅約一年,根本無法提供兩年期審計報告,傳統銀行在初步審查時直接認定其入息「不可信」而落閘。
新來港人士置業 | 新設立的公司為內地集團的分公司 | 申請人收入與職位符合集團安排
了解整件事的商業脈絡後,團隊即時為他們進行全面部署。這家香港公司並非空殼公司,而是他們在內地營運多年、規模成熟的同名集團之香港分公司。先生確實擔任實質業務職位,並非名義上的股東或董事,每月均有固定出糧及依法報稅,職位安排與集團業務拓展完全吻合。
新來港人士置業 | 補充內地總公司營運證明及股權結構圖 | 最終成功批出按揭
團隊隨即為他們重新整理所有背景資料,釐清先生與太太在公司內的職責區分,並補充了內地總公司的營運證明與股權結構圖,向另一家審批經驗豐富的大型銀行作出詳細申述,證實先生的入息具備高度的真實性與穩定性。該行接獲重新梳理的完整文件後,審批非常迅速,趕在成交期限前成功批出七成按揭,息率維持在市場最優惠的3.25厘標準,並附有正常的現金回贈,順利化解了這場撻訂危機。
Q:申請人最後是如何化解「自家公司出糧」的按揭危機並成功獲批?
A:申請人向銀行補充了內地總公司的營運證明與股權結構圖,釐清了夫婦二人在公司的職責,證實香港新公司實為內地成熟集團的分公司,證明了收入的真實性與穩定性,最終順利獲批七成按揭。
新來港人士置業 | 建議申請按揭時主動解釋 | 成交期短申請前應提早準備
其實道理顯淺易懂,家庭成員於自家公司任職並領取薪金在法律上完全合法,但在申請按揭時必須主動且清晰地向銀行申報關聯關係。二手物業的成交期一般較短,且無法像一手新盤般輕易申請延期,中間一旦因為身份申報不清晰而遭銀行卡關,極易造成巨大損失。
常見問題與解答 (Q&A)
Q:新來港人士會申請按揭更加困難嗎?
A:其實不會,主要是要視乎客人的收入證明是否完善,如果資料齊全按揭審批與一般業主一樣。
Q:受僱人士和自僱人士按揭申請時有什麼分別?
A:在按揭申請時,自僱人士最高只能申請8成按揭,而受僱人士最高可以申請9成按揭。另外提交的文件也有所不一樣,受僱人士主要提供最近 3 個月銀行記錄、糧單、稅單、強積金紀錄。而自僱人士最主要的區別是需要提供公司利得稅單、公司會計師審計報告和商業登記。
Q:自僱人士按揭申請時注意事項有什麼?
A:自僱人士申請按揭時,需要提供公司及個人的文件,首先要視乎公司是有限公司還是無限公司,另外公司是否有盈利,而且公司大多需要運營了至少1年才能提供運營記錄及財務報表。
注意事項
- 主動申報關聯關係: 家庭成員於自家公司任職並領取薪金在法律上完全合法,但申請按揭時必須主動且清晰地向銀行申報關聯關係,切勿隱瞞,以免在銀行合規審查時觸發紅燈。
- 及早備妥公司營運及財務文件: 銀行對「受薪僱員」與「自僱人士/公司股東」的審查標準差異極大。涉及自家公司出糧者,銀行通常需審查公司流水賬及至少兩年的審計報告。若為新成立的分公司,應提早準備母集團的營運及架構證明。
- 預留充足時間與防範撻訂風險: 二手物業成交期一般較短,且無法像一手新盤般輕易申請延期。若預知自身入息背景較為複雜,務必在簽約前或成交期前及早準備完整申述文件,避免因銀行卡關而導致撻訂損失。
公司董事申請按揭
假若是公司的董事置業了想申請按揭,其實與自僱人士的按揭審批相類似。因為董事對公司的營運同財務決策有直接控制權,銀行不能單憑「糧單」或「出糧紀錄」作一般受僱人士處理,而是會全面審視公司本身的財務健康狀況。
- 持股比例
- 持股 50% 或以上
- 銀行會視買家為公司的實際控制人,公司的盈利或虧損會全數或按比例納入買家的入息計算,若公司蝕錢,會直接拖累買家的按揭申請審批。
- 持股少於 50%
- 部分銀行可以只計算從公司收取的「固定董事薪酬/薪金」來計算入息,但仍需要提供公司財務報表證明公司有足夠能力支付該薪金。
- 持股 50% 或以上
- 公司報稅
- 很多公司董事會透過將公司利潤做低,或者將個人開支放入公司入帳來減少繳交利得稅。
- 銀行審批主要參考稅單上的「扣稅後純利」。如果公司稅單顯示微利或虧損,銀行計算出來的入息會極低,導致按揭成數大減甚至被拒批。
- 營運年期
- 一年或以上
- 一般申請7成或以下的按揭,公司營運了一年或以上,能提供營運及報稅紀錄即可。
- 兩年或以上
- 若經按保申請高成數按揭,審批要求會較為嚴謹,需要提供連續 2 年的完整審計報告與稅單,才有有機會成功批出。
- 一年或以上
- 公司的債務
- 如果公司名下有銀行貸款、透支額度或車貸,且董事個人作出了個人擔保,部分銀行可能會將該筆公司債務的月供額,一併計入董事個人的每月負擔中,從而拉低可承擔的按揭額。
- 盈利波動
- 若公司過去 2 年盈利出現大幅波動,例如第一年賺 100 萬,第二年只賺 30 萬,銀行為求保守,通常會取較低者作為計算基準,而非直接取兩年平均數。
公司董事按揭申請所需文件
- 公司層面文件
- 商業登記證
- 公司註冊處周年申報表或公司成立表格,用作確認董事姓名及持股比例
- 公司章程
- 最近 1 至 2 年經註冊會計師簽署的公司審計報告(有限公司適用)
- 最近 1 至 2 年的公司利得稅評稅通知書
- 最近 6 個月的公司銀行戶口流水帳
- 額外可能需要提供文件
- 辦公室/舖位租約
- 與主要客戶的合約、發票、對帳單及供應商單據,證明業務真實且持續營運
- 個人層面文件
- 身份證副本
- 物業買賣合約副本
- 最近 1 至 2 年的稅單
- 最近 3 至 6 個月的個人銀行戶口過數紀錄