

Table of Contents
樓花按揭 | 超短樓花期及現樓新盤發售 | 上會時間不足急需靈活短期融資按揭計劃
近期發展商推盤步伐明顯加快,為求盡快取得利潤,一些新盤主打「超短樓花期」,甚至直接以現樓發售。以今年首季推售的一個尖沙咀新盤為例,推售時項目已平頂,樓花期僅約半年;另一個港島灣仔區新盤更是直接以現樓應市。樓花期大幅壓縮,對買家而言能盡早收樓固然興奮,但對部分買家來說,由於調動資金上會的時間倉卒,他們或隨時要四出「撲水」,確保自己能夠完成交易。面對這個新常態,有些精明業主開始另有部署,透過靈活的短期融資與按揭規劃,將手頭上的資產進行「活化與再配置」,成功透過一輪操作短線獲利。
樓花按揭 | 現契套現買入新物業 | 快速轉手淨利潤賺近100萬元
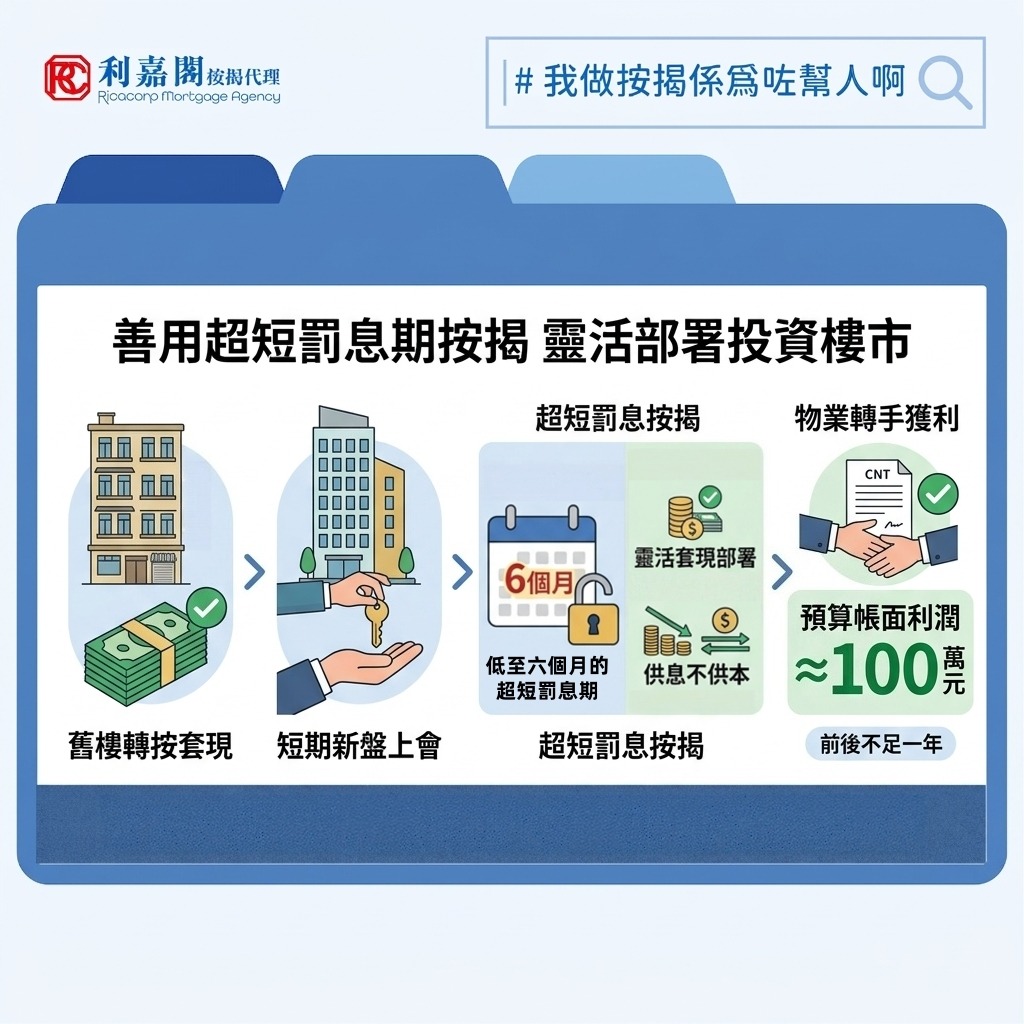
日前一位業主眼見樓市轉趨暢旺,打算增購單位作中長線收租投資之用。幾番尋覓後他鎖定了一個新盤項目,只是計劃趕不上樓市變化,目標新盤項目甫開售即受到追捧,而發展商其後加推時順應市況上調售價,更令前期買入的單位估值加速上揚。既然形勢有變,客人便果斷將其持有的現契物業轉按,透過銀行的重新估值,將物業多年來累積的升幅與已償還的本金釋放,套現出一筆充裕的流動資金入市。果然,在物業落成並正式成交的前後臨界點,他剛好找到另一位買家出高價接手。衡量過持有多間物業的長遠供款壓力後,業主未有猶豫不決,決定趁旺市來個順水推舟,將物業轉手。前後不足一年,扣除相關稅項及持貨成本後,業主帳面淨利潤接近100萬元。
樓花按揭 | 罰息期限制投資者短炒 | 超短罰息期按揭計劃短期融資
對於投資者(而非剛需用家)來說,物業買賣操作其中一樣較棘手之處乃銀行的兩至三年罰息期。若買入物業不久,市場就出現極佳的獲利機會,有時投資者只能眼白看著機會溜走,除非扣除了銀行罰息期罰款和交還現金回贈後,有關操作的利潤仍然相當可觀,但顯然目前樓市又未瘋狂至此。面對此痛點,現時市面上部分財務機構所提供的短期融資方案或成另一條出路。此類貸款可提供低至六個月的超短罰息期,投資者僅需等待短短半年的限制期後,便可根據自身財務狀況或市場波動,自由決定繼續持有新購入的物業抑或沽貨套現。而此類計劃又往往附帶「供息不供本」的過渡性安排,持貨初期業主每月僅須支付利息開支,使期內的現金流壓力降至最低,有緩衝可進行不同類型的操作。
樓花按揭 | 財務機構按揭審批彈性靈活 | 息率及審批準則有別與銀行
有些個案之所以成功,關鍵不在於投資者有水晶球預知樓市升跌,而是在於部分人懂得將「舊樓轉按、短樓花期新盤、短罰息按揭工具」三者進行策略性整合。惟筆者必須強調,非銀行財務機構的按揭工具雖具靈活性,其息率與審批準則與傳統銀行有別。業主在部署前務必先諮詢專業的按揭顧問,要量力而為,方能在波動的市場中穩中求勝。
購買「超短樓花期」新盤注意事項
一手新盤驗樓
由於新樓盤已平頂甚至近乎竣工,買家現場視察時能更清晰看到樓宇實際景觀、採光、周邊配套以及與鄰近建築物的距離,比單看售樓說明書與模型精確得多。
- 超短樓花期項目雖然能快速收樓,但若驗樓時發現重大瑕疵(如滲水、空鼓磚),發展商執修一般需時 2 至 4 星期。
- 業主需注意,即使單位因執修而未升格至「可入入住/放租狀態」,按揭供款仍然會按時開始。投資者若未預留 1-2 個月的供款緩衝期,現金流容易受壓。
- 新盤經常出現水壓不穩或管道喉位未上緊的情況。務必進行「蓄水測試」及檢查洗手盆/喉管底部有否微滲。
- 特別是高層或近海單位,需仔細檢查窗框邊膠是否密封,避免入伙後首個颱風季即告告急。
- 用驗樓棒輕敲牆磚及地磚。若空鼓面積超過單塊磚的 20% 或位於懸掛重物的位置,必須要求發展商即時替換,否則日後有剝落危險。
- 新盤大多附送傢私甚至家電,超短樓花期項目因興建與交樓時間緊湊,家電安裝後未必經過長時間測試。
- 必須即時開動冷氣機及所有電器,確保保養期內免費修理。
一手新盤發展商保養期
一手新盤特有的「發展商保養期」,是吸引不少買家選擇一手新盤而非二手樓的核心優勢之一。在超短樓花期或現樓新盤交易中,善用保養期能為買家節省大量裝修與修葺成本,同時降低交樓後的財務風險。
發展商保養期是《一手住宅物業銷售條例》下保障一手新盤買家的法定條款,一般由交樓取契當日起計,為期 6 個月至 1 年不等。在保養期內,單位若出現因建造工藝不良或物料缺陷引致的瑕疵(如天花及窗框滲水、牆身及地磚空鼓、電器與喉管故障等),業主只需向發展商呈交驗樓執修單,發展商便必須安排承建商免費跟進及修葺;相比買二手樓需由買家承擔所有維修費用,一手保養期能有效降低交樓初期的修葺成本與財務風險。
- 零成本修葺
- 買二手樓若交樓後發現隱蔽漏水或喉管老化,業主需自行全數承擔維修費。一手新盤在保養期內,由結構性瑕疵至微小的刮花,均由發展商聘請承建商免費修復。
- 防水及防漏權責
- 樓宇最昂貴且棘手的維修項目非「水務與防水」莫屬。若入伙半年內發現企缸漏水至樓下,或外牆窗框滲水,發展商必須負責打針、重做防水層或更換窗框,避免買家陷入二手樓常見的業主責任爭議。
- 附送傢私或家電
- 新盤普遍附送全套廚房電器及浴室設備,這些家電除享有發展商的保養外,通常還附帶代理商的 1 至 3 年原廠保養,大大降低入住頭幾年的維修開支。
超短樓花期物業估價
傳統長樓花項目在興建期間若遇上樓市下行,銀行在落成上會時會以「當時的市價」進行估價。若當時市價跌幅顯著,就會出現估價不足,買家需要額外籌措資金補足首期差額,否則面臨「撻訂」風險。相反超短樓花期或現樓新盤估值波動風險較低。
- 超短樓花期或現樓新盤,從簽署合約到申請按揭落成,中間只有數星期至數個月。在這麼短的時間內,市場整體樓價難以出現大幅度下挫,銀行估價通常能直接貼近發展商的成交價。
- 一手新盤開售時,發展商的定價本身就會成為該區最新、最直接的參考市價。銀行按揭部門通常會參考同盤其他單位的成交紀錄,對該項目的估價取態一般較為積極及穩定。
- 選擇建築期按揭的買家,能在簽約後極短時間內直接向銀行鎖定估價並完成上會,徹底避免了「入市時樓價高、交樓時估價低」的鎖定期風險。
超短樓花期新盤按揭申請
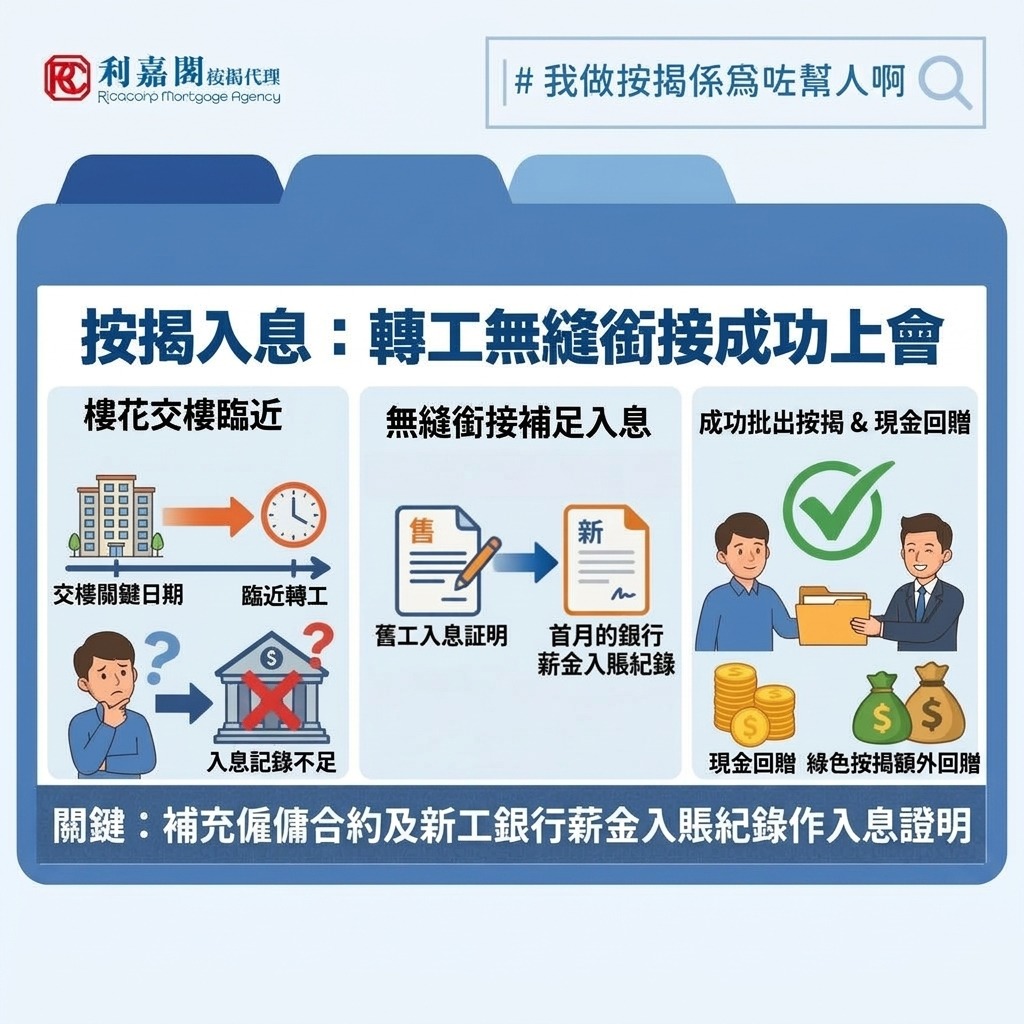
傳統銀行審批按揭需時約 3 至 6 星期。如果買家的收入結構較複雜,銀行一般要求查看至少 6 個月的完整資金流水帳。若買家在入市時未預先整理好對數表與出糧紀錄,短短一個月的上會期將不足以補充相應文件,隨時導致按揭不獲批核。
超短樓花期新盤付款優惠
發展商推售長樓花時,為吸引買家鎖定長期資金,通常會提供較高折扣的「即供付款計劃」。而超短樓花期項目因為本身已接近現樓,付款期差別不大,發展商給予的折扣優惠幅度可能不如長樓花項目吸引。
資料來源:香港財經時報(2026.06.05)